


2026 年跨境行业已全面进入「合规驱动」深水区,增值税法落地、平台涉税数据直连税务机关、金税四期全链路穿透监管,多店铺运营、存量业务处理、代理出口申报、境外费用列支等问题,已成为跨境卖家的核心合规风险点,稍有不慎就会面临预警稽查、补税及高额滞纳金。
核心痛点
店群是跨境卖家主流运营模式,但长期存在「店铺与运营主体分离、收入与申报脱节」的问题,也是2026年税务稽查核心重点,到底谁是法定申报主体?责任边界怎么划?
官方执行口径
1. 法定原则:谁开店,谁申报依据《电子商务法》及税收征管法规,平台店铺对应的企业(店铺主体),是经营所得申报的法定主体,需承担对应店铺的纳税申报义务。
2. 核算申报规则
1)符合 2019 年 36 号公告条件的,可直接适用综试区核定征收;
行业正反案例
反面踩坑:深圳坂田某3C类目年销3.2亿卖家,旗下42家店铺营收全归集到母公司,店铺主体零申报。我们2025年8月就提醒其风险,卖家未做调整,2026 年3月被稽查,最终补税+滞纳金合计720万。
正面避坑:东莞厚街某家居类目年销1.8亿卖家,2025年6月与九米合作,我们提前为其搭建多店铺营收占比分摊核算体系,2026年新规落地后,零预警、零调整,经营完全不受影响。
【九米 2025 预判印证】
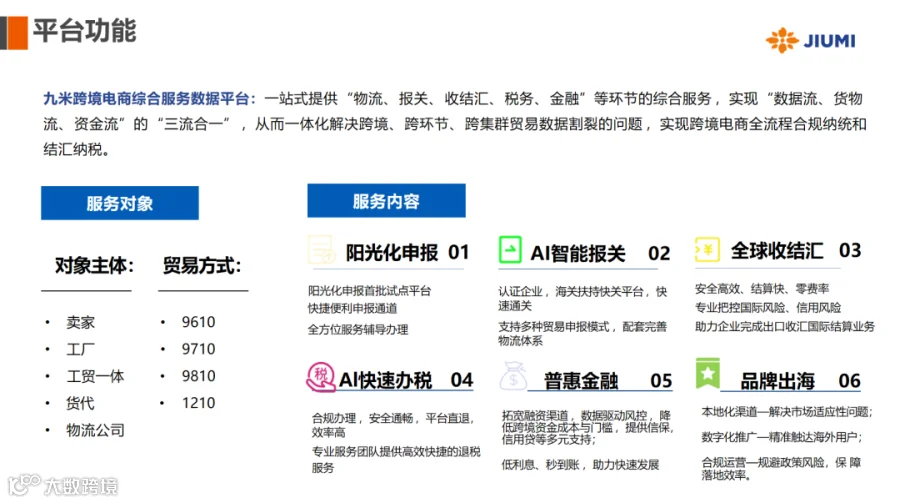
早在2025年7月,九米就率先提出「谁开店、谁申报」是多店铺合规第一红线,预判平台数据全量报送后,主体错配会成为首要稽查重点,提前半年为合作客户搭建合规体系,如今全部完美适配新规。
【现在就能做的 3 个动作】
1.梳理全量店铺主体,确保每家店铺营收都对应到主体公司的纳税申报中;
核心痛点
过往业务成本无法核算、收入未足额申报、多店数据混同,会不会被税务机关追溯调整?有没有明确处理标准?
官方执行口径
1.无法核算成本的,分时段事后核定 2025年及以前业务无法准确核算成本费用的,监管部门可事后核定征收,核定比例明确:
核心痛点
2025年10月17号公告施行后,代理出口申报要求大变,什么情况会被核定?核定比例是多少?后续能不能更正补正?
官方执行口径
1.无法溯源业务,按4%事后核定2025年10月后,代理出口企业未按17号公告要求报送委托方信息及出口金额,导致业务无法溯源的,税务机关可按4%应税所得率核定征收企业所得税。
核心痛点
亚马逊、TikTok Shop 等境外平台的佣金、广告费、仓储费,到底凭什么凭证能在国内合规税前扣除?invoice、收据能不能用?

官方执行口径
依据《企业所得税税前扣除凭证管理办法》,以下三类凭证均可作为境外平台费用的合规列支凭证:
补充核心口径
很多卖家对2019年36号公告的核定征收政策有误解,这里明确官方法定适用条件,只有同时符合以下3个条件的综试区内跨境电商企业,才能适用4%应税所得率的核定征收办法:
1. 在综试区注册,并在注册地跨境电子商务线上综合服务平台登记出口货物日期、名称、计量单位、数量、单价、金额的;
2. 出口货物通过综试区所在地海关办理电子商务出口申报手续的;
3. 出口货物未取得有效进货凭证,其增值税、消费税享受免税政策的。
同时,实行核定征收的跨境电商企业,符合小型微利企业优惠政策条件的,还可叠加享受小型微利企业所得税优惠政策。
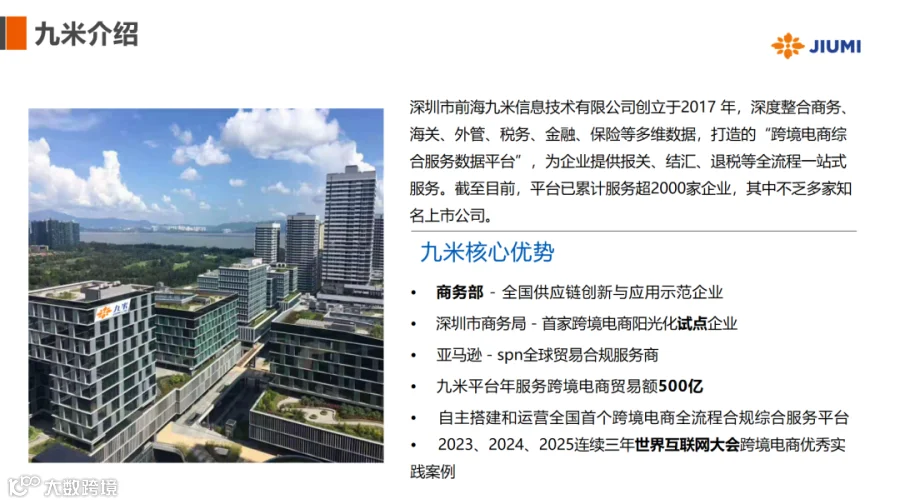
【九米合规前瞻力】2025 年,我们帮卖家筑牢了合规防线
一、关于经营合规
跨境合规的核心,从来不是政策落地后的「亡羊补牢」,而是基于监管趋势的「未雨绸缪」。
2025 年是跨境电商监管全面升级的一年,15号、17号公告相继发布,增值税法完成立法,平台数据与税务机关全面打通,行业彻底告别野蛮生长,正式进入「合规为王」的新阶段。
这一年里,九米跨境始终站在行业合规前沿:
✅ 2025年上半年,发布《2025-2026跨境电商合规趋势白皮书》,精准预判6大核心政策走向如今全部兑现;
✅ 2025年全年,在深圳、广州、杭州、义乌等跨境核心城市,举办超百场政策宣讲会,覆盖10000+跨境企业,帮卖家提前避坑;
✅ 2025年,为超2000+跨境卖家提供一对一前置合规规划服务,新规落地后,客户全部完美适配政策要求。

2026 年跨境行业的竞争,早已从流量竞争转向合规能力的竞争。别人踩坑时你提前筑牢防线,才能走得更稳、更远。如果您对多店铺合规申报、存量业务处理、代理出口规范等仍有疑问,可直接联系我们咨询。
九米跨境将为您提供一对一
合规解读与落地方案