


小规模纳税人,不存在增值税抵扣,进货可以不用取得发票?
01、小规模不能注销只因有销无进
小规模纳税人,不存在增值税抵扣,所以,进货就可以不用取得发票,真的可以这样吗?
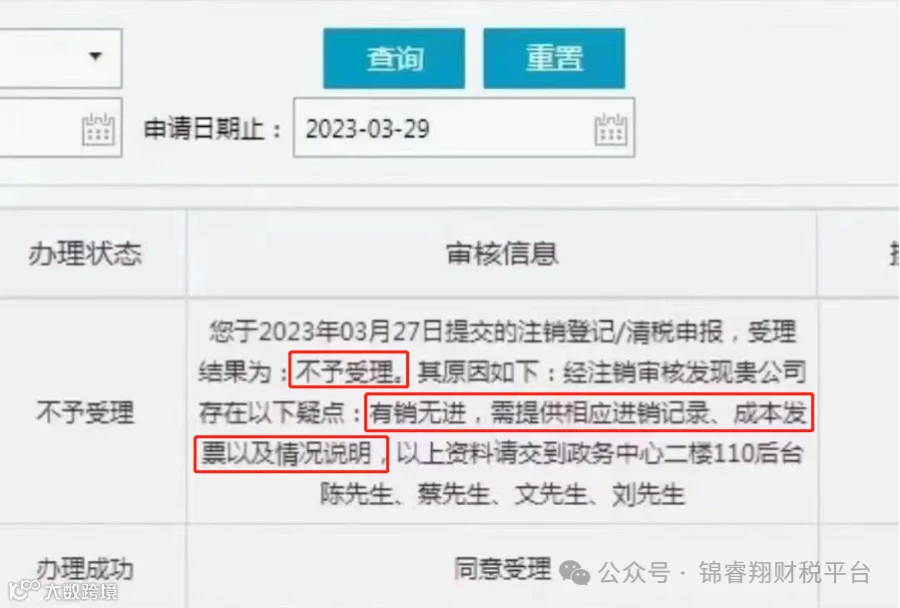
某小规模申请注销时,发现自己的申请税局不予受理,理由是经注销审核发现公司存在以下疑点:有销无进,需提供相应进销记录、成本发票以及情况说明。
也就是说,即使是小规模纳税人,不存在增值税抵扣,进货也是需要取得发票的!
而且,小规模只有销项无进项有很大的涉税风险,一不小心很可能成为税局重点稽查对象!
02、小规模有销无进的四大风险
小规模只有销项无进项有很大的涉税风险,一般来说最常见的有四种:
01、涉嫌虚开发票
小规模纳税人可以享受月销售额10万或季度销售额30万免征增值税,所以,很多人为了钻这个空子,注册多个没有业务的公司,只为了开票用。
但这种谁都能想到的方法税局怎么可能不知道呢?于是小规模只有销项无进项也变成了税局稽查的重点之一。
所以,对于真实经营的小规模来说,一定要及时索要发票,否则,可能存在涉嫌虚开发票,被税局盯上。
02、不能税前扣除的风险
虽说小规模纳税人,不涉及增值税抵扣问题,但根据国家税务总局公告2018年第28号文规定,公司没有取得进项发票,其相关的成本费用是不能税前扣除的。
这对公司来说无疑是增加了运营成本。
03、可能面临罚款
公司经营活动中如果不依法取得发票,按发票管理办法可能会有面临罚款的风险。

04、自身权益无法得到保障
从公司的角度来说,如果进货没有取得发票或合规凭证,后期货物出现质量问题,能不能得到保障,对企业来说也是一大风险。
除此之外,小规模纳税人还有哪些常见的涉税风险呢?
03、小规模常见涉税风险点
1、开票额正好在免征额临界点
现在小规模纳税人可以享受月销售额10万或季度销售额30万免征增值税,有很多小规模纳税人开票额就在免征额临界点浮动,每个季度都在季度27-30万之间,这样不想引起税局的注意都难。
2、存在大量作废发票或作废发票异常
公司存在大量的作废发票或开票金额快达到免征额临界点时,出现作废发票现象,这些都会被税局秋后算账!
作废普票份数10份,比例占当期全部普票50%以上,或作废普票金额占当期全部正数普票金额50%以上,开具金额10万以上;满足任意一个条件,都容易作为异常企业预警。

3、超标强制转为一般纳税人
有很多会计认为,小规模的标准是年500万元以下,只要1-12月累计开票额控制在500万以内就没问题,这样想就大错特错了。
政策中说的年销售额,指的是连续不超过12个月或四个季度的销售额,并不是我们理解的公历年度1-12月。
正是因为理解有误,每年都有很多小规模纳税人被强制转为一般纳税人,对于进项抵扣较少的企业来说,无疑增加了税收负担。
4、一址多户开具发票
在同一地址注册多家小规模纳税人来开具发票,同一IP地址对外开具发票等等。
5、短时间内开票异常
有一些刚成立的小规模纳税人,短时间内开具大量发票,且法人或负责人年龄偏大或户籍不在本地等等。