


培训通知
”数电票“应用背景下企业涉税风险防范与应对措施专题培训

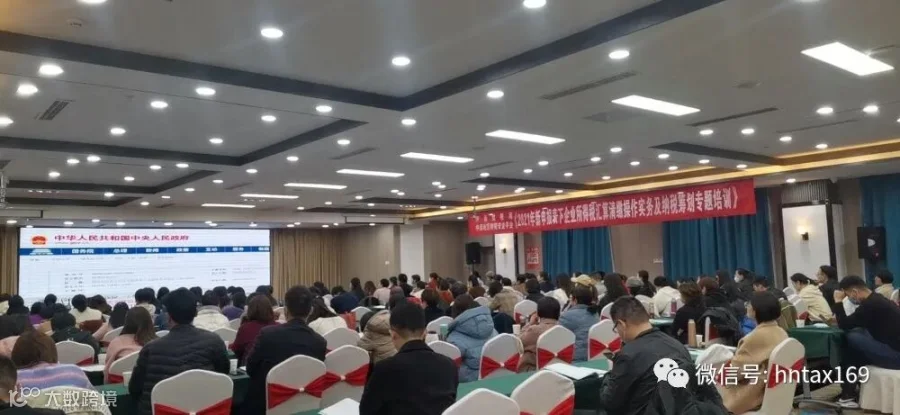
2023年5月以来实施”数电票“,税务监管逐步升级,整个征管模式和环境发生了重大变化,面对新形势下企业该如何自查?如何应对潜在的税务风险?如何进行合规的纳税筹划?基于上述问题本次活动特邀国内实战财税专家黄老师围绕本次培训主题进行详解,结合多方面的典型案例和实务操作经历,逐层递进的为学员抽丝剥茧答疑解惑。
培训安排


01
培训时间
2023年6月20日(星期二)全天
早上8:00报到
02
培训地点
中国·郑州新华中州国际饭店5楼国际厅
郑州市人民路29号(丹尼斯斜对面)
乘坐地铁1号线至人民路站下D出口出步行30米到酒店
03
主办单位
河南财税网
河南省中税数字化财税咨询中心
01
收费标准
800元/人(含:培训费、资料费、餐费)
河南财税网会员单位按照协议规定免费参加
02
收款单位
河南省中税数字化财税咨询中心
41050167281700001280
中国建设银行郑州龙子湖支行
03
报名方式
电话(微信)13683809881 17538715888
报名截止时间:2023年6月15日,现场不接受空降
培训收益、提纲及专家介绍

01
培训收益
1、掌握操作新要点,提高票据风险规避能力;
2、做好税务筹划,提供财税管理新思路。

02
专家介绍
黄昌树:中央财经大学税收筹划与法律研究中心研究员,注册税务师,注册会计师,从事财税政策研究、税务筹划工作20年有丰富的理论及实践经验,河南财税网涉税研究室专家。

03
培训提纲
一、“数电票”应用要点概述
二、“数电票”下的税务风险防范及应对—自查自纠
自查一:增值税税负率
1)、企业税负与本企业不同期间,与同行业其他公司对比,变动异常,过高或过低。
2)、税负率与企业的开票情况、取得支出发票情况差异过大。
3)、企业的进项变动率远大于销项税额变动率。
4)、在水、电等能耗变动不大情形下,税负率差异过大。
自查二:所得税税负率
自查三:销售变动率
自查四:进项税额控制额
三、“数电票"下的税务风险防范及应对--把握税务管控的三大原理
1、三证统一
1)、合同与企业的账务处理相匹配
案例分析:总承包合同中的开工保证金和履约保证金条款的税务处理与账务处理
2)、合同与企业的税务处理相匹配
3)、合同与票据开具不相匹配涉税风险
案例分析:总分包合同中费用的发票开具分析
2、四流统一
1)、四流合一的具体内涵抵扣增值税进项税额的涉税政策分析
2)、资金流与物流、合同流、票流不一致法理和涉税分析
案例分析:某房地产企与某建筑企业签订包工包料合同中的涉税发票开具分析
3、三价统一
1)、三价统一的内涵
案例分析:某建筑企业“三价不统一”的涉税风险分析
四、“数电票”下的税务风险防范及应对应对措施--掌握发票的风险防范措施
1、加强对增值税发票的监管
2、掌握涉税发票的3点风险防范措施
3、加强发票合规审核
五、其他涉税处理实务
一、进项税额抵扣相关涉税处理
(一)进项税额基本规定
(二)进项税额不得从销项税额中抵扣情形
(三)企业常见不得抵扣进项情况案例
二、个人所得税相关涉税处理
1、建筑服务个税特殊政策处理
2、收到个税手续费返还涉税财税处理
3、年终奖的涉税处理
三、使用权资产税会差异分析

长按图片或扫码报名
河南财税网有以下服务
1、会计、税务审计2、纳税规划、财税培训、3、纳税健康检查
联系电话:13683809881 17538715888