


一、增值税专用发票开具有误必须开具红字发票吗?
答:不是的,符合以下作废条件的,则可以作废。
(一)收到退回的发票联、抵扣联时间未超过销售方开票当月;
(二)销售方未抄税并且未记账;
(三)购买方未认证或者认证结果为纳税人识别号认证不符、专用发票代码、号码认证不符。
开具时发现有误的,可即时作废。
二、增值税电子普通发票开具有误,能否作废?
答:增值税电子发票开具后不能作废。纳税人开具电子发票后,如发生销货退回、开票有误、应税服务中止等情形的可以开具红字增值税电子普通发票。
三、开具红字增值税发票是否有时间限制?
答:增值税一般纳税人开具增值税专用发票(以下简称“专用发票”),发生销货退回、开票有误、应税服务中止等情形但不符合发票作废条件,或者因销货部分退回及发生销售折让,需要开具红字专用发票。故专用发票没有冲红时间限制,符合冲红条件即可。
四、开具红字发票时,《信息表》由哪一方填开?
答:(一)购买方取得专用发票已用于申报抵扣的,购买方可在增值税发票管理新系统中填开并上传《信息表》。
(二)购买方取得专用发票未用于申报抵扣、但发票联或抵扣联无法退回的,购买方填开《信息表》时应填写相对应的蓝字专用发票信息。
(三)销售方开具专用发票尚未交付购买方,以及购买方未用于申报抵扣并将发票联及抵扣联退回的,销售方可在新系统中填开并上传《信息表》。
政策依据:
《国家税务总局关于红字增值税发票开具有关问题的公告》(国家税务总局公告2016年第47号)
五、《信息表》填错怎么办?
答:如果未上传时,可直接在开票系统中作废;若已经上传成功并审核通过,之前纳税人需要去税务局才能撤销,现在纳税人可以在线撤销。
提示大家几点:
(一)每次只能撤销一条红字信息表,不支持多条撤销操作;
(二)只能撤销已上传并审核通过的红字信息表;
(三)已开出负数发票的红字信息表不能撤销,可将负数发票作废并上传后,再进行撤销操作。
六、红字发票需要认证吗?
答:用于抵扣增值税进项税额的专用发票应经税务机关认证相符(国家税务总局另有规定的除外)。认证相符的专用发票应作为购买方的记账凭证,不得退还销售方。红字增值税专用发票不需要认证。 应在开具《红字增值税专用发票信息表》的当期做进项税额转出处理。
七、一张发票能不能对应多张红字发票?
答:(一)一张正数发票在软件里可以分开多张负数发票开具,负数发票金额加起来不要大于正数发票金额即可。
(二)一张红字信息表只能对应一张红字增值税专用发票。
(三)多张正数发票不能开一张红字发票。
(四)红字机动车销售统一发票需与原蓝字机动车销售统一发票一一对应。
三步走!增值税电子专票如何开具红字发票
购买方或销售方在开票系统中点击“发票管理”-“红字信息表”-“增值税专用发票红字信息表填开”,弹出开具红字发票信息选择页面,提供两种申请方式:购买方申请和销售方申请。

(1)购买方填开红字信息表。根据对应蓝字专用发票抵扣增值税销项税额情况,分已抵扣和未抵扣两种方式:选择已抵扣,不需要填写对应蓝字发票代码和发票号码,直接点击“下一步”。选择未抵扣,需填写蓝字发票代码和号码,选择发票填开日期,点击“下一步”,进入填开界面,购方信息自动带出不可修改,其他信息根据原蓝字发票进行填写,确认无误,点击“上传”。
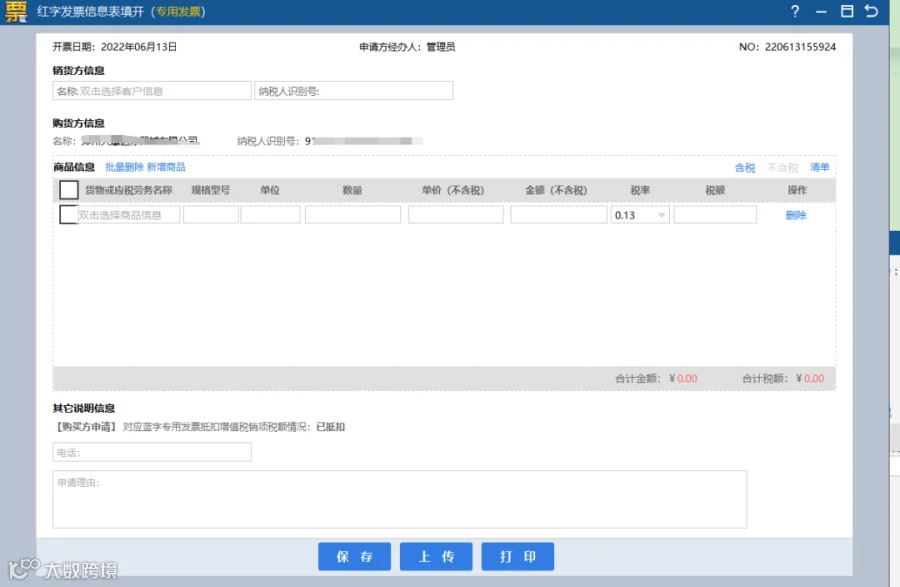
(2)销售方申请:需填写蓝字发票代码和号码,选择发票填开日期,点击“下一步”,如果数据库中有对应蓝字发票,进入信息表填开界面时,系统会自动填写信息表信息,确认无误后,点击“上传”。

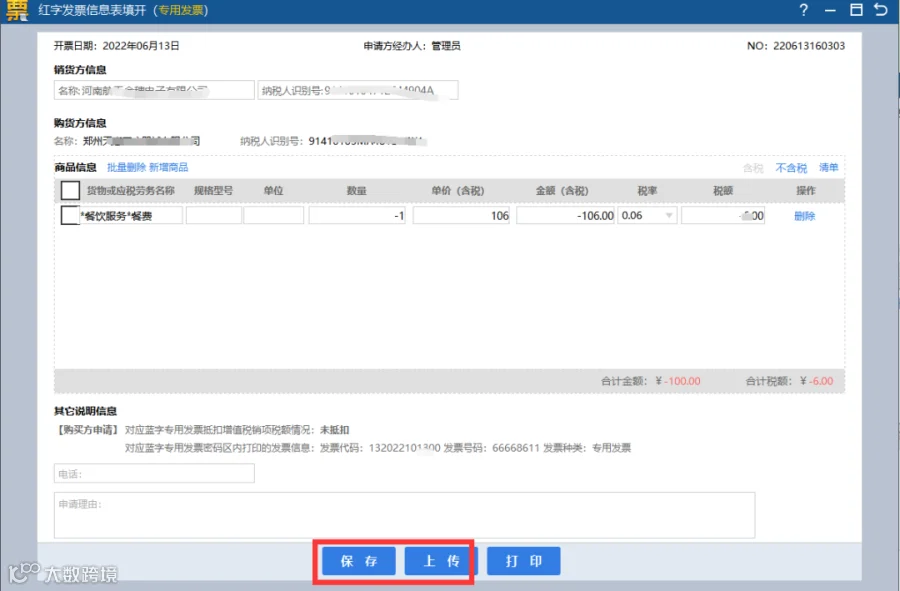
点击“上传”之后,红字发票信息表比对信息无误,系统将提示“审核通过”,点击“确认”,即可继续进行负数发票填开。

点击“发票管理”-“负数发票填开”-“增值税电子专用发票负数”在弹出的提示框中点击“确定”进入红字信息表在线查询页面,在“增值税专用发票红字信息表查询”中查询出待开具的负数增值税电子专用发票信息,在对应的红字发票信息表后点击“进入开具”,进行增值税电子专用负数发票开具。


红字专票的开具流程
红字专票的开具流程
1、红字增值税专用发票信息表的填开
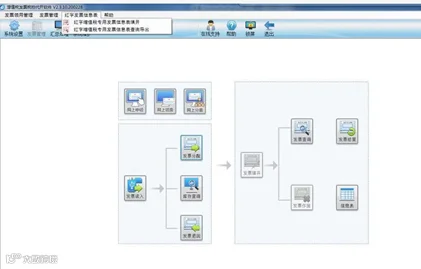
在开票软件中,进入“发票管理”界面,点击红字发票信息表/红字增值税专用发票信息表”,如图:
(1)当弹出红字发票信息表信息选择界面时,我们要根据实际情况选择作为购买方申请或者是销售方申请,如图:

购买方申请分两种情况
① 已抵扣
只要选择发票种类后,不需要填写对应蓝字发票代码和发票号码,点“确定”进入填开界面。
② 未抵扣
根据实际情况选择对应的具体未抵扣原因后,选择发票种类,并填写对应蓝字发票代码和号码,点“确定”进入填开界面,如图

销售方申请
由销售方申请开具红字增值税专用发票,根据实际情况选择理由后,选择发票种类,并填写对应蓝字发票代码和号码
如果系统中有对应蓝字发票则会弹出对应发票的界面,查看信息无误后进入信息表填开界面,具体如图:

注意事项:
① 信息表中的商品数量和金额必须为负数。
② 当购买方申请时,需要根据实际情况选择销方是否是汉字防伪企业;
当销售方申请时,系统自动识别销方是否是汉字防伪企业。
对于非汉字防伪企业,信息表中商品行最多可开具 8 行 ;对于汉字防伪企业,则信息表中商品行最多可开具 7 行。
③ 在红字发票信息表填开界面中,商品信息可以直接手工输入, 也可以从商品编码库中选择。
④ 对带折扣的蓝字发票开具对应信息表时,若数据库中有对应蓝字发票信息,系统会自动将折扣分摊反映在对应的商品行上。