


女王节特别篇:边网购边看“猫狗”互撕
三八节下雨了,小猫小狗打架了!纠结死本宝宝了,一边看淘宝一边研究京东,对马爸爸和东哥哥的爱如滔滔江水绵延不绝!但是再爱,我也得默默的对比下哪家划算点吧!打开京东APP,首页显示“京东女人节,放肆爱自己,满399减80,满599减150。”打开淘宝APP,天猫首页显示“女王节福利,半假=半价,仅限今天买买买!”从广告词来说,淘宝明显略胜一筹,刺激到了无数没有半天假期的女性消费者。女人一般在受到刺激后的主要发泄方式就是花钱,这点老公们都是懂的吧!从优惠力度来看,还是马爸爸厚道,也不枉我们在2015年双11的时候为您创下了912.17亿元的惊人交易额。
除了正面战场的PK,淘宝和京东还发生了真正意义上的“口舌之争”,俗称“互撕”。
1、年后首撕——亚布力会议“辩”传统企业要不要做电商
2016年2月19日,第十六届亚布力中国企业家论坛在哈尔滨举行,马云和刘强东对于“传统企业要不要做电商”这个问题展开了激烈了讨论。
刘强东表示,“传统企业应该将自己的电子商务部门裁掉,如果一个企业的销售相当部分是通过电商卖出去的话,绝对是一个灾难。”而这一观点在隔日就遭到了马云打脸。
马云表示,“现在就像电刚被发现时一样,你原来是用火柴烧的,烧煤的,突然用电,意味着要改供应商,而且一开始的成本要高一点,但你需要电。因此,改革的控制在于你是不是相信这是未来。如果把电商业务外包给第三方公司,你都不知道客户投诉什么,喜欢什么,你就等于一个人穿了十件衣服你都不知道是冬天还是夏天。企业经历高低起伏是常态,企业家应该对自己有信心,目前的困境是大家共同面临的,不要轻易卖掉企业,特别是在经济增速放缓的大背景下,大家都想卖,卖给谁呢?”
刘强东和马云争论背后,反映出中国最大的两家电子商务公司的商业模式之争。
京东是中国最大的B2C电商,商品由京东向企业采购然后销售给用户为主。京东是价值链整合模式,具有业务闭环、平台开放和长期边际收益递增的特点。阿里巴巴向买卖双方提供开放的在线交易平台,将交易平台规模化收益管理作为核心战略。平台模式让商家能够直接接触消费者,了解消费者需要什么,企业按需定制。
归结为一句话,信凯撒的信凯撒,信上帝的信上帝。二者的模式其实在某些方面来看不存在可比性,做好本身的业务就好了。但事实上两家都太为彼此操心,并且在某些领域出现了激烈的竞争。
2、蚂蚁金服操碎心误读白条遭京东打脸
2016年3月1日,蚂蚁金服联合相关研究院发布了《中国消费金融趋势报告》(2016)。不过这次淘宝一改往日只顾自己,不言其他的风格,居然写起了京东、腾讯、链家、途牛、易鑫资本等,最后还上升到了国家经济层面。这只猫果然为天下苍生操碎了心!
报告的第三部分主要分析了互联网金融公司。其中特别将“京东白条”拎出来和“蚂蚁花呗”做了对比。报告中写道,“京东白条是京东推出的一种先消费、后付款的类消费金融产品,其以自营电商平台为依托,并不断向体系外场景拓展。目前京东白条最大额度为1.5万,2015年前三季度白条分期余额约53亿,白条在京东GMV的渗透率为4.3%。白条分期手续费率为0.5%-1%,平均年化收益率在9%左右。京东将消费者端白条赊购和供应商端付款账期的模式相结合,转移部分资金成本,此外其部分资金来源于ABS发行。2015年白条ABS融资时曾被披露其逾期率约2%。”在还款方面,京东白条不可当日还款,提前还款无手续费,提前还款需全额还款。
此报告一出,京东简直桑透了心。微博发文道:“蚂蚁老弟,昨天看到你发了一份消费金融的报告,感谢你关注我。但是,里面有好多地方误读白条君啦!!所以,白条君决定,为了避免误导,下面针对这份报告,给你也给关注我的用户们普及一下真实的白条君现在是啥样。”
京东方面表示,白条的授信额度最高可达10万,且依然支持信用卡还款,可以当天随借随还,支持单笔部分还款。同时表示,京东白条的用户都很靠谱,违约率远低于同业水平。不得不提的是,在指出蚂蚁金服报告中错误的时候,京东也走起了幽默路线。
3、蚂蚁金服拟B轮融资31亿美元 京东受限未“解封”VIE
2015年7月,蚂蚁金服完成A轮融资,估值超过450亿美元(合2927.655亿人民币)。6个月后,2016年1月16日,京东金融也成了A轮66.5亿人民币的融资,估值达到466.5亿人民币。从1月以后,对于谁会先搞定B轮融资,谁会先上市的探讨就从未间断过。
2016年3月8日,据《华尔街日报》报道,蚂蚁金服计划在当前若干新老投资者参与的一轮融资中筹集至多人民币200亿元(合31亿美元),公司的整体估值接近500亿美元。此轮融资预计将于4月中旬完成。
那么京东金融和蚂蚁金服到底包含哪些板块?京东白条比蚂蚁花呗早“出世”接近1年,且京东在供应链金融中已拥有小贷牌照,为什么上市速度仍不及蚂蚁金服?
京东和淘宝的金融业务均涉及7个板块。而京东白条和蚂蚁花呗均属于消费金融领域。2013年底京东推出京东白条内部测试,并在2014年2月完成了公测。淘宝也不甘示弱,与2014年10月16日,推出蚂蚁花呗。
京东白条和蚂蚁花呗其实都是资产证券化的产物。所谓的资产证券化(ABS),就是指发起人将流动性不足但未来具有现金流收入的资产打包成流动性强的证券,并采用信用增强的措施,通过证券发行的方式出售给资本市场上的投资人。在蚂蚁花呗中,阿里小贷任发起人,将客户小额消费贷款,即未来会产生稳定现金流收入的贷款资产,打包成消费贷款资产包,由中国国际金融有限公司任特殊目的实体(SPV),将这些资产进行重组、分割和信用增级,从而以此为基础发行一系列具有不同收益和风险特征的有价证券。也就是说,通过资产证券化,小额消费贷款资产转化为具有流通性的证券,证券在市场上出售,阿里小贷就能获得资金,支持蚂蚁花呗的资金运转。而京东白条作为中国首个互联网消费金融行业的资产证券化项目,截止目前已以5.1%的利率发行了6个亿。
从供应链金融、消费金融以及众筹板块来说,京东都占据了明显的优势地位。供应链金融是京东金融最早推出的金融服务,目前有“京保贝”和“京小贷”两个产品,且拥有小贷牌照。同时,消费金融和众筹领域都早于蚂蚁金服。但为什么上市动作不及淘宝迅速呢?
京东金融业务的控股公司是北京京东尚博广益投资管理有限公司。目前,京东尚博广益的唯一股东是北京京东叁百陆拾度电子商务有限公司。尽管京东尚博广益本身并未直接与境外公司有可变利益实体(VIE)安排,但在美国纳斯达克交易所上市的京东集团通过VIE方式,控制了京东叁佰陆拾度,从而间接控制了京东尚博广益。
京东金融目前仍是外资的VIE结构,如在国内上市,需先“解封”VIE结构。
4、假设蚂蚁金服和京东金融都上市了,那么对于银行业务的影响又如何呢?
早在蚂蚁“花呗”深入用户之际,淘宝相继推出了“借呗”和“淘宝微贷”。花呗针对用户购物、借呗服务于外部客户、淘宝微贷服务于淘宝卖家,真可谓一网打尽,银行完全没了着力点。多次使用花呗可以积累芝麻信用分。当信用分达到一定数量,不管是客户还是卖家都可以贷款。阿里的平台上已经有了千万数量级的卖家,当卖家急需资金周转时,淘宝微贷就发挥了作用。店主凭借信用获取贷款,无需提供任何抵(质)押,这样不仅促进了店铺的发展,还缓解了店主们资金短缺的问题。
与蚂蚁借呗的应运而生不同,京东“小白卡”是被逼出来的。用户在使用京东白条付款后,可以拿银行信用卡还款。但银行感觉自己没捞到一点好处,表示不干了,开始和京东叫板。在此形势下,京东与中信银行(5.920, 0.00, 0.00%)合作推出了“小白卡”。通过商业信用+金融信用的创新模式,帮助用户实现超长免息消费体验。此外,用户还能通过“扫码赚钱”的方式分享全新的互联网社交体验。
用户只需扫描小白卡背面的二维码,便能进入京东金融打造的互动社区,领取不同时段、不同类型的红包,涉及衣、食、住、行、吃、喝、玩、乐等各个方面,最终实现白吃、白喝、白玩、白拿、白赚等互联网社交体验。
京东消费金融事业部总经理许凌介绍,京东金融希望信用卡能成为一个放不下的高频应用,给信用卡注入社交、分享、个性等互联网元素以及更多年轻用户喜欢的内容自此以后,信用卡不再是只是静态的支付工具,而变成动态的流量入口。小白卡的推出,代表着京东金融的生态进一步走向开放和成熟,京东消费金融以征信为核心,将连接更多数据、用户、商品、金融和合作伙伴。京东白条、租房白条、白条联名卡,这些都是已经进入白色生态体系的创新金融产品,未来京东金融的白色生态链条将与合作伙伴创造更多可能。
特别推荐
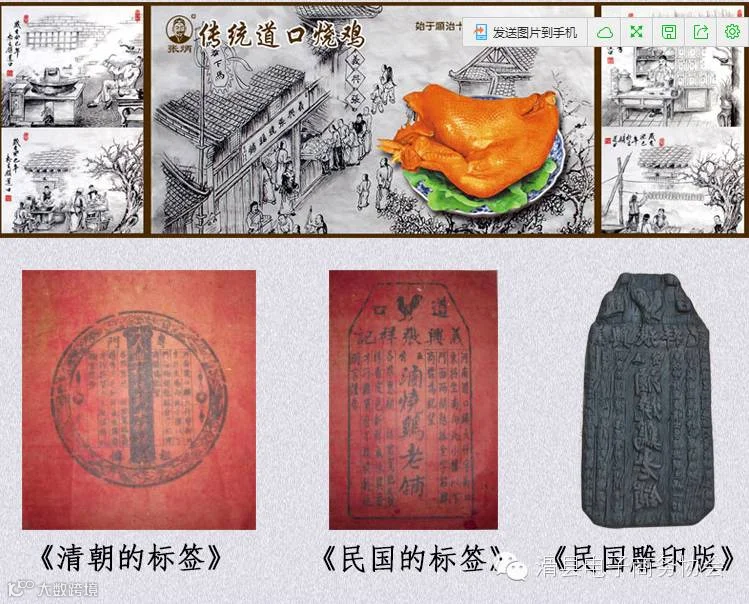
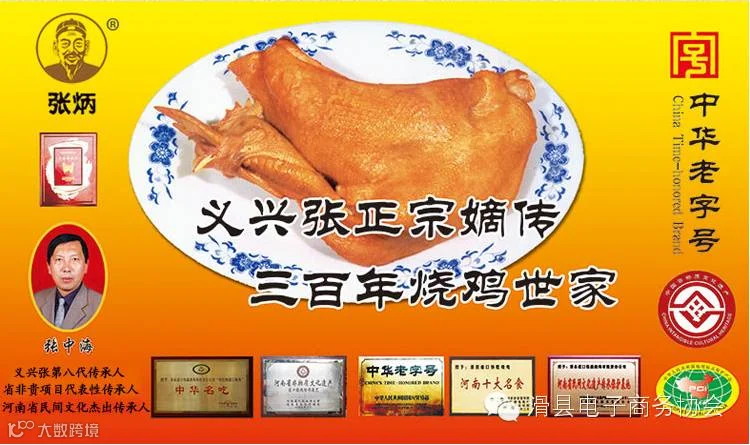
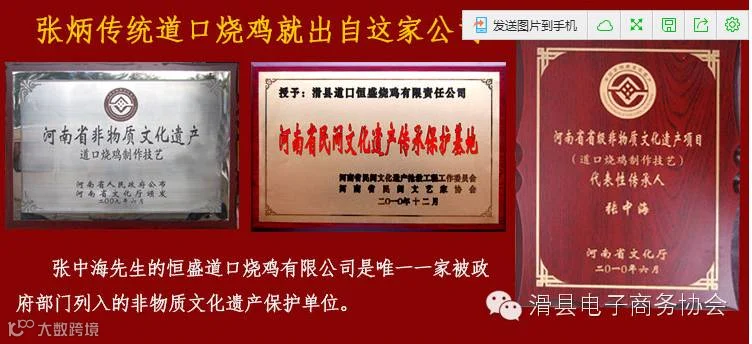
滑县电子商务协会特别推荐产品河南来去客电子商务有限公司销售的张炳传统道口烧鸡。以义兴张创始人命名的道口烧鸡。是你走亲访友,自己食用的最佳选择。

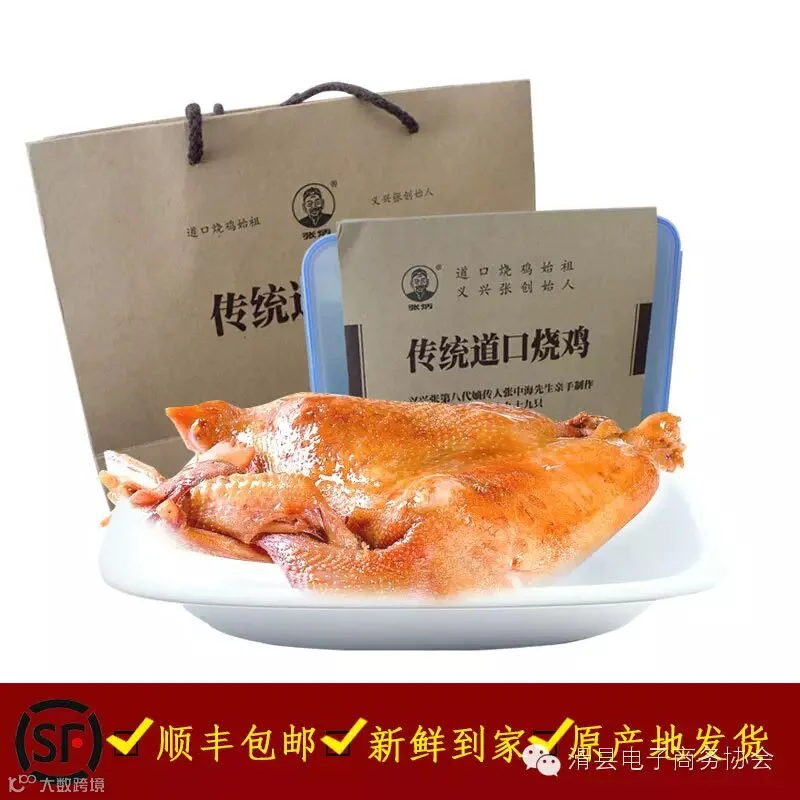

亲,想买的点击:https://item.taobao.com/item.htm?spm=a1z10.1-c.w5003-13406824939.4.fCPJ1U&id=527026063313&scene=taobao_shop