


下载地址:http://t.a0h.top/PNZ7/B_HgPXBwu
这份东吴证券的免税行业深度报告最值得推荐的核心价值在于:它通过系统化的量化模型,首次清晰揭示了免税业态相比跨境电商、一般贸易和海淘的成本优势本质,并精准量化了不同品类、不同折扣场景下的毛利率差异。具体亮点如下:
🔍 核心推荐点:
“用数据破除认知迷雾——首次全维度量化免税渠道的不可替代性”
本报告以100元CIF价格为基准,穿透四大进口模式(免税/跨境电商/一般贸易/海淘)的税负结构,实证发现:
1️⃣ 高端奢侈品免税优势显著:珠宝、高档手表、香化、烟酒等品类,免税成本比有税渠道低20%-50%(如高档卷烟免税成本仅为一般贸易的1/3);
2️⃣ 越打折,免税优势越突出:当商品6折销售时,免税香化毛利率仍达36%,而一般贸易仅18%——价格战下免税渠道抗压能力远超预期;
3️⃣ 毛利率修复逻辑确凿:中免等旅游零售商线上有税业务扩张导致的毛利率下滑(2021年有税毛利率28% vs 免税50%),本质是客流缺失下的短期替代,随线下复苏将迎“收入+毛利率双升”。
💡 投资价值点睛:报告将枯燥的税率差异转化为动态毛利率模型(见图2-4),揭示出客流恢复才是免税龙头的核心催化,为布局中国中免、机场股等标的提供坚实逻辑支撑——不是单纯‘疫后复苏’概念,而是成本壁垒与盈利弹性的双击。
📌 推荐场景:
投资者:用于论证免税龙头的长期成本护城河与疫后盈利弹性;
行业研究者:参考其“税负-加价率-毛利率”测算框架,分析跨境政策影响;
企业战略部门:理解不同品类适配的进口渠道策略(如高端酒类必须走免税)。
报告用数据证明:免税不是简单的政策红利,而是高端消费品的终极效率渠道。
培训内容一:四种不同进口零售方式所需缴纳的税项及购物限额
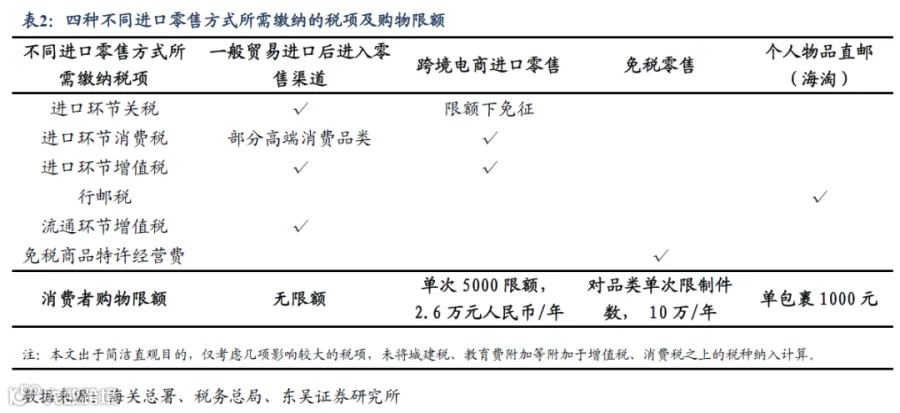
|
|
|
|
|
|
| 进口环节关税 |
|
|
|
|
| 进口环节消费税 |
|
|
|
|
| 进口环节增值税 |
|
|
|
|
| 行邮税 |
|
|
|
|
| 流通环节增值税 |
|
|
|
|
| 免税商品特许经营费 |
|
|
|
|
| 消费者购物限额 |
|
2.6万元人民币/年 |
|
|
培训内容二:关税、增值税、消费税的极简计算逻辑
完税价格=CIF价格+关税
增值税=(完税价格+关税+消费税)*增值税税率
消费税=【(完税价格+关税)/(1-消费税税率)】*消费税税率