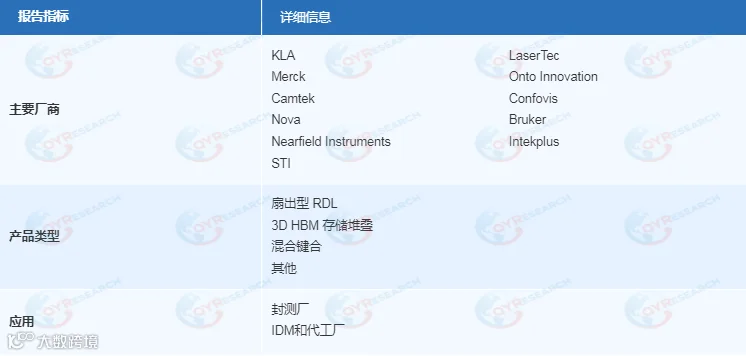
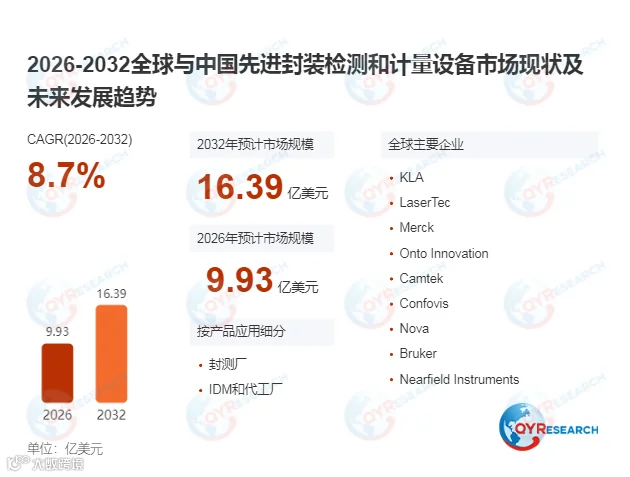
在全球AI算力芯片异构集成需求持续爆发、HBM存储堆叠渗透率快速提升以及先进封装向亚微米级细间距互连方向演进的背景下,一类决定3D堆叠互连缺陷检出率、微凸块计量精度与全封装量产良率稳定性的核心先进封装高端质控装备正迎来稳健结构性增长窗口——先进封装检测和计量设备。当前下游半导体产业普遍面临传统后端封装检测设备精度不足无法适配混合键合工艺、细间距微互连微小缺陷漏检率偏高、全封装多维度质控数据难以形成工艺闭环的转型痛点,先进封装检测和计量设备依托3D高精度成像与全流程量测专属优化架构,为行业提供了先进封装全链条精密质控高效落地的核心解决方案。据QYResearch统计,2025年全球先进封装检测和计量设备市场销售额达9.25亿美元,预计2032年将增至16.39亿美元,2026-2032年期间年复合增长率(CAGR)为8.7%。
先进封装检测和计量设备位于半导体装备产业链中游的核心先进封装质控环节,是衔接高分辨率3D光学成像系统、高精度微结构尺寸计量模块、AI智能缺陷分类算法等上游核心要素与Chiplet大规模量产质控场景的核心载体。其运行逻辑为:通过多模态高精度成像与量测技术,对先进封装全流程中的微凸块高度、混合键合表面平整度、互连空洞与对准精度等关键指标完成定量表征,设备的最小可识别缺陷尺寸、全封装检测吞吐量与多维度数据关联能力指标直接决定整条先进封装产线的最终产品良率与生产效率,进而填补传统低精度封装检测方案在亚微米级细间距互连质控维度的应用短板。按核心工艺适配场景划分,3D HBM存储堆叠检测计量设备凭借对高带宽存储堆叠场景的强适配性占据当前市场主流,适配绝大多数AI算力芯片2.5D/3D封装量产质控场景;混合键合专属检测计量设备则依托亚纳米级表面平整度计量能力,在下一代细间距铜铜键合先进封装场景实现规模化渗透。从下游应用结构来看,封测厂是支撑行业发展的核心需求基本盘,IDM和代工厂内部先进封装产线构成重要多元增量市场。
全球供给端已形成“国际头部半导体检测巨头主导全球高端市场、本土高可靠先进封装质控装备企业加速下游异构集成场景配套渗透”的高度集中竞争格局,行业技术壁垒处于极高水平,核心竞争聚焦于3D成像分辨率优化、微结构计量精度提升与AI辅助全流程良率闭环三大方向。海外头部厂商凭借数十年高端先进封装检测和计量设备研发积淀,在AI算力芯片高端封装配套市场保持绝对先发优势;国内企业依托国内全球增长最快的先进封装产能集群红利,在中低端通用型先进封装检测和计量设备赛道的市场份额持续提升,正稳步向前道级高精度先进封装质控配套领域渗透。从区域分布来看,北美依托全球最早的Chiplet异构集成产业布局与深厚的高端精密检测装备制造积淀,在高端先进封装检测和计量设备研发与首批规模化应用领域占据技术高地;中国依托快速扩张的本土先进封测与AI算力芯片产能集群,是当前全球范围内先进封装检测和计量设备需求增长最活跃的区域市场。
行业长期增长受三重引擎推动。首先,下游先进封装产业需求刚性释放:受全球AI算力芯片产业持续扩张驱动,高密度异构集成市场规模稳步扩容,直接带动先进封装检测和计量设备采购需求稳步释放。其次,产品性能升级加速:受细间距互连技术持续迭代趋势影响,下游对先进封装检测和计量设备的检测分辨率、计量精度与全流程自动化运行水平要求持续抬升,进而拉动高附加值高端检测计量产品的价值量上涨。此外,混合键合牵引:受全球多地先进封装产线向混合键合技术路线升级趋势牵引,大量新增细间距互连产线的核心高端质控装备采购需求催生独立的先进封装检测和计量设备采购增量。
展望未来,先进封装检测和计量设备市场将在8.7%的稳健年复合增长率驱动下保持平稳扩张,其作为3D微互连精密质控核心装备的不可替代属性,叠加全球异构集成升级对先进封装全链条高精度质控体系的长期刚需,将推动行业从“通用标准化封装检测设备供应”向“定制化高精度3D成像系统开发—全流程量测性能协同优化—下游全系列Chiplet封装量产良率协同提升”方向跃迁,具备全场景产品布局、头部算力芯片厂商量产配套认证与长期本地化工艺联合调试服务能力的供应商,将持续锁定核心市场份额。