


欧盟及英国主流跨境卖家普遍采用空运港到港自清关搭配VAT递延模式。该模式核心优势在于货物到港无需当场垫付进口增值税,待货品销售后统一申报抵扣,可大幅缓解企业现金流压力。针对部分卖家因不熟悉流程导致资料缺失或选错通道而无法享受递延的问题,以下梳理适配港到港自提空运订单的标准化七步操作流程。
一、出货前资质预审与单证准备
收货人须持有有效VAT税号及EORI号,确保税号在VIES税务系统可正常核验,且无欠费或海关违规记录。同时需备齐全套基础单据:包含VAT号、EORI号、HS编码及真实CIF货值的完整商业发票;空运MAWB主单与HAWB分单;装箱单及原产地证。特殊品类还需补充CE、FDA、品牌授权等资质。所有单据的品名、货值及重量数据必须完全一致,这是通过递延申报的基础门槛。
二、起运港预申报标注递延标识
货代提交空运ENS入境预申报时,须在申报栏勾选VAT递延选项并录入收货人完整EORI编码。发票货物描述末尾应标注“VAT Deferred Import”,并同步告知目的港清关代理采用递延清关模式,避免代理默认使用即时缴税通道而错失资格。预申报数据上传至欧盟CDS统一海关系统后,即完成前期风控筛查。
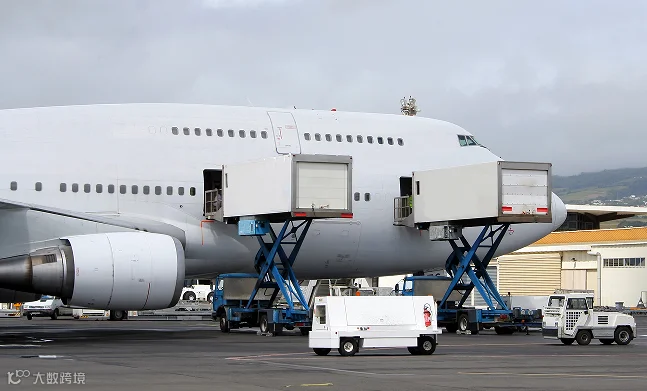
三、航班落地与机场换单备案
货物抵达目的机场后,航司代理需在3小时内提交运抵报告。清关行凭空运主单至航司柜台换取提货单,录入舱单信息并核对预申报递延标识是否匹配。若预申报未标注递延,需第一时间联系起运港货代更正舱单。更正周期通常为1-2个工作日,逾期将只能选择即时缴税,无法再申请递延。
四、提交港到港自清关电子申报
清关代理使用收货人VAT资质,通过本地海关系统提交C88进口报关单,并明确选择VAT递延计税方式。系统将自动核算对应关税及递延VAT金额,其中关税需当场缴纳,进口增值税则计入企业税务递延账户,无需现场支付。申报时必须完整录入EORI及VAT号,税号失效将直接导致递延申请被驳回。
五、海关审核与随机查验
海关将校验单据一致性、HS编码归类及货值真实性,并对高风险品类进行随机开箱查验。查验无异常将直接出具放行通知单;若申报信息有误,需更正单据后重新提交。更正期间货物将滞留监管仓并产生滞仓费,且递延流程需重新进入审核周期。
六、海关放行与机场自提货物
获取放行凭证后,收货人或授权清关代理前往机场监管仓库核对件数及包装完好度,办理自提手续。港到港订单不含尾程派送,提货时须当场核对托盘及外箱标识。如发现破损货物,应现场拍照留存证据,以便后续向航司发起理赔。
七、月度税务申报抵扣递延VAT
货物提走并实现销售后,企业需在次月税务申报周期内,将递延账户内的进口增值税用于抵扣销项税。若当期销售额不足抵扣,剩余递延VAT可结转至下月,部分国家还支持退税。务必妥善保存全套清关单据至少5年以应对税务稽查,资料丢失将面临补缴递延增值税及加收滞纳金的风险。
实操避坑要点
法国、德国、意大利等国申请递延需提前向海关申请担保资质,目前仅英国、荷兰开放通用递延。此外,单据中VAT、EORI号拼写错误会直接取消递延资格,出货前务必反复核对单证信息。