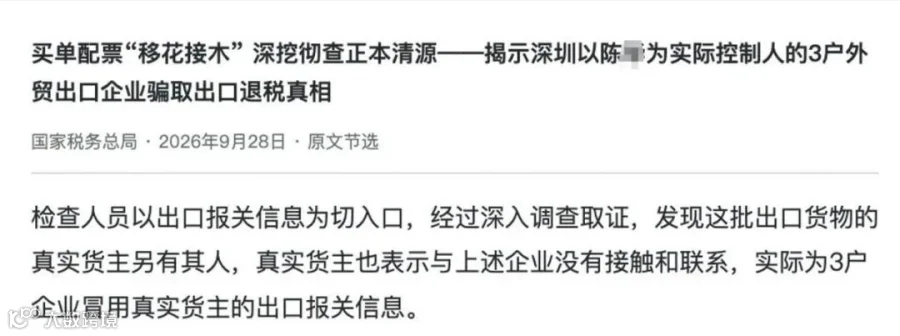
近日,国家税务总局深圳市税务局第三稽查局通报一起骗取出口退税案件。深圳市金丝*等3户企业在2020年至2024年期间,通过“买单配票”手段累计骗取出口退税2276.97万元。
四年虚构出口业务链
经查,以陈华为实际控制人的3户企业在无真实货物交易的情况下,通过虚假出口报关、虚假结汇、接受上游企业虚开增值税专用发票等方式,构建了完整的虚假出口业务链条。
2024年12月,税务部门作出处理处罚决定:追缴出口退税款并处一倍罚款,停止为其办理出口退税三年。目前,陈华等6人已被检察机关向人民法院提起公诉。
作案手法三大关键环节
一、冒用报关信息,虚构出口事实
涉案企业自身并无货物出口,而是套用真实货主的出口报关信息,将他人出口业绩挂靠至自己名下,以此获取退税所需的报关凭证。
二、虚开发票,拼凑货流链条
涉案企业从同一地区上游供应商大量取得棉签、湿巾等标准化产品的增值税专用发票,使发票品名、数量与报关单信息一一对应,在纸面上补全“采购—出口”链条。
三、虚假结汇,完成资金闭环
涉案企业外汇资金全部来源于香港账户,与申报出口目的国毫无关联,实质是购买外汇伪装成境外回款。资金支付给上游开票方后,经多个个人账户层层拆分套转,最终回流至涉案企业关联人员账户。

图源:深圳税务局
两个容易被忽视的风险
“买单报关”不等于安全
部分中小卖家因无进出口权选择买单报关,认为只是借用资质出货。但报关信息一旦流出,就无法管控其是否被用于配套虚开发票,从而成为骗税链条中的出口凭证。真实货主也可能因此被税务协查。
有真实出口,缺进项票也不能“找票补齐”
出口退税的核心前提是业务真实。如果发票对应的采购业务虚假、资金存在回流,即使货物真实出口,也属于骗取出口退税行为。
以数治税加速落地
2025年,国家税务总局发布公告,对跨境电商出口海外仓方式(海关监管代码“9810”)出口的货物实行“离境即退税”,货物报关离境后即可申报办理退税。
随着税收监管数字化进程的推进,合规经营的企业正在获得更便利的退税服务,而灰色操作的空间则在系统性收窄。