


在德国VAT申报实操中,很多跨境企业都有一个普遍的认知:只要按时成退税申报,后续只需等待税局自动打款即可。但在实际税务审核场景中,大额退税额往往会触发德国税局的深度复核机制。尤其对于布局欧盟跨境采购、货物跨境调拨、德国本地仓储业务的企业,交易链路相对复杂,单纯完成申报并不代表流程终结。如果企业的交易资料不完善、申报数据存在偏差,很容易出现退税进度暂缓、需要补充举证的情况,一定程度上影响资金回笼效率。近期,AVASK就顺利协助一家跨境企业完成了德国VAT大额退税的专项审核工作。经过全面的数据核对、资料梳理以及税务沟通,企业最终181,683.41欧元的退税额顺利通过税局核验,确认全额退回企业指定账户。本次真实案例,也为广大跨境企业处理德国大额退税业务,提供了极具参考价值的合规思路。
行业启示:稳健合规,才是退税顺利回款的核心
尤其对于布局欧盟跨境采购、货物跨境调拨、德国本地仓储业务的企业,交易链路相对复杂,单纯完成申报并不代表流程终结。如果企业的交易资料不完善、申报数据存在偏差,很容易出现退税进度暂缓、需要补充举证的情况,一定程度上影响资金回笼效率。
近期,AVASK就顺利协助一家跨境企业完成了德国VAT大额退税的专项审核工作。经过全面的数据核对、资料梳理以及税务沟通,企业最终181,683.41欧元的退税额顺利通过税局核验,确认全额退回企业指定账户。本次真实案例,也为广大跨境企业处理德国大额退税业务,提供了极具参考价值的合规思路。
一、案例回顾:大额退税触发常规深度审核
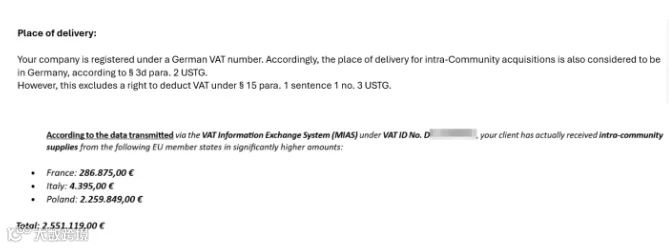
该企业在完成当期德国VAT申报后,系统形成了较高的可退税额,随即进入了德国税务机关的专项复核流程。这也是当地税务部门针对大额退税的常规风控手段,主要目的是核验交易的真实性与申报的合规性。本次审核过程中,税局的核查重点集中在两个跨境企业高频遇到的合规问题,也是多数企业退税受阻的核心原因:
1. 企业申报的各项进项税额,是否完全符合德国VAT进项抵扣的法定条件,抵扣场景真实有效;
2. 企业自主申报的欧盟内部采购金额,与德国税务系统后台留存的多方交易数据存在出入,需要核实差异原因。
针对税局提出的审核疑问,AVASK税务团队没有简单答复,而是全面复盘企业全周期交易资料,逐一核对历史申报记录、梳理货物流转轨迹与资金往来链路,针对每一项争议点整理合规说明与佐证材料。经过多轮精准沟通与资料举证,最终获得德国税局认可,帮助企业完整保全了十余万欧元的退税权益。
二、合规解析:大额退税为何容易进入复核流程?
德国税务体系拥有成熟、严谨的数据核验体系,对于大额退税的审慎审核,并非针对性核查,而是常态化风控流程。核心是规避进项抵扣不合规、数据错报、交易存疑等税务风险。结合本次案例,我们整理出税局最关注的两大核心维度,也是企业日常合规运营需要重点留意的细节。
欧盟内部采购:VAT号不等于抵扣通行证
在日常业务中,不少跨境企业会默认认为:只要交易全程使用德国VAT号,对应的采购税款就可以直接在德国申报抵扣进项。但结合德国VAT官方规则来看,这是一个典型的合规误区。
VAT识别号只是申报的基础载体,并非判定进项抵扣资格的核心依据。根据德国《增值税法》§3d相关规定,欧盟内部采购的计税与申报属地,以货物运输终止、最终落地的成员国为准。通俗来说,货物最终留存、落地的国家,才是该笔交易税务申报与抵扣的核心管辖地。
本次案例中,企业虽全程使用德国VAT号开展采购业务,但税局依旧重点核查了货物落地场景,确认货物是否实际留存德国境内,以此核验交易是否满足德国进项抵扣条件。同时,德国UStG §15第1款第3项,也对欧盟跨境采购的进项抵扣设置了明确约束条件。
这也提醒所有跨境企业:德国VAT号的使用,不能直接等同于合规抵扣。想要顺利抵扣进项、完成退税,必须匹配真实的货物流向、合规的交易场景与完整的业务凭证,税局核查的是全链条合规性,而非单一的申报数据。
二. 数据交叉核验:申报数据需匹配税务系统台账
本次审核的另一核心卡点,是企业申报数据与税局后台数据存在差异。很多卖家容易忽略一点:德国税局的审核依据,并不局限于企业自主提交的VAT申报表。
税务系统会自动整合多方数据进行交叉比对,包括供应商申报信息、交易VAT编号、交易时间、原始发票金额、红字冲销记录以及往期所有申报台账,形成完整的官方数据台账。一旦企业当期申报数据与系统台账无法匹配,就需要企业主动说明差异成因。
常见的合规差异包含交易跨期申报、发票作废与红字调整、数据统计口径偏差、漏报或重复申报等。只要企业能够提供真实有效的凭证,合理解释数据差异,均可正常通过审核。但如果无法举证说明,退税流程就会暂缓,甚至需要调整申报数据。
三、服务复盘:AVASK标准化退税审核应对方案
面对德国税局的大额退税复核,被动等待往往会拉长回款周期,唯有主动梳理、精准举证、合规应答,才能高效推进审核流程。在本次服务中,AVASK依托成熟的跨境税务服务经验,形成了标准化的应对流程:
首先,全维度资料复盘核验。针对进项抵扣争议问题,逐项核对交易发票、付款流水、物流凭证、历史申报记录,确保发票流、资金流、货物流、申报数据四方统一,精准锁定合规抵扣的法律依据与业务依据。
其次,精准溯源排查数据差异。针对欧盟采购金额偏差,逐笔比对交易台账与申报数据,精准定位差异来源,梳理形成条理清晰、依据充分的差异说明文件。

最后,全程对接跟进审核进度。针对税局所有审核疑问,出具专业、严谨、可落地的合规答复材料,附完整佐证凭证,持续跟进审核流程,全程为企业税务权益保驾护航。
四、行业启示:稳健合规,才是退税顺利回款的核心
本次18万余欧元大额退税顺利落地的案例,为广大跨境企业的德国税务合规提供了清晰的参考方向。
对于存在欧盟跨境采购、货物调拨、多国仓储等复杂业务的企业,大额VAT退税触发复核是行业常态。税局审核的核心,从来不是刻意为难企业,而是核验企业是否具备四流合一的完整证据链,确认每一笔进项抵扣、每一项申报数据,都真实、合规、可追溯。
因此,跨境企业在日常运营中,无需过度焦虑退税审核问题,但需摒弃“重申报、轻留存”的运营习惯。做好日常交易资料归档、定期核对申报数据、完善业务凭证链条,才能从根源上规避退税阻滞风险,让每一笔合法退税都能高效、顺利到账,保障企业资金稳健流转。
合规咨询请留言