



据 IFR 报道,A 股 “AI SSD 第一股” 大普微 (301666.SZ) 已以保密方式向港交所递交上市申请,募资规模至少 10 亿美元,目标预计 2026 年底至 2027 年初完成挂牌,拟发行不超过 1.5 亿股 H 股,发行后占比不超过 15%,由中信证券、海通国际及瑞银推进交易。
本文仅为信息交流之用,不构成任何交易建议
大普微的发展脉络,可以回溯至 2016 年,创始人杨亚飞拥有美国罗德岛大学电子工程博士背景,在高通任职期间晋升至高级主任工程师,在看到国内数据中心市场快速扩张,但企业级存储主控芯片长期被三星、美光、SK 海力士等海外厂商垄断的行业现状后,选择回国在深圳龙岗创办企业,公司并未布局重资产的晶圆制造环节,而是锚定技术壁垒高、研发投入大、客户验证周期漫长的企业级存储赛道,聚焦主控芯片与固件算法这一存储体系的核心软件层。
成立之后很长一段时间,公司都处在技术投入优先的发展阶段,经营层面呈现高研发投入、持续亏损的特征,2022‑2025 年,公司营业收入由 5.57 亿元提升至 22.89 亿元,但各年度净利润持续为负,累计亏损规模较高,直至 2024 年才实现毛利转正,亏损幅度同步收窄。技术层面,公司搭建起
主控芯片 + 固件算法 + 模组全栈自研体系,实现企业级 SSD 批量商业化交付,企业级 SSD 累计出货量突破 4900PB,其中搭载自研主控芯片产品占比超 75%,在国内多数同行仍采用外购主控方案的行业环境下,自研能力构成其参与客户验证与项目竞标过程中的核心差异化优势。
2026 年 AI 算力基础设施的大规模资本开支,推动整个企业级存储行业迎来周期拐点,第三方机构测算显示,2026 年全球九大云服务商资本开支预计达到 8867 亿美元,同比增幅 90%,带动全球企业级 SSD 市场量价同步上行。行业红利传导至公司财报端,2026 年上半年大普微实现营收 47.22 亿元,同比增长 531%,归母净利润 13.34 亿元,完成由亏转盈,企业级 SSD 业务毛利率达到 34.90%,较上年同期提升 35.67 个百分点。分区域结构来看,境外业务实现收入 27.06 亿元,同比大幅增长 929.74%,营收占比提升至 57.3%,客户矩阵覆盖 Google、字节跳动、腾讯、阿里巴巴、DeepSeek 等互联网及 AI 企业,同时完成英伟达、xAI 等海外头部 AI 厂商的产品测试导入流程。
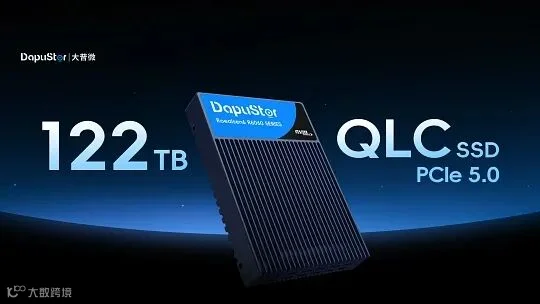
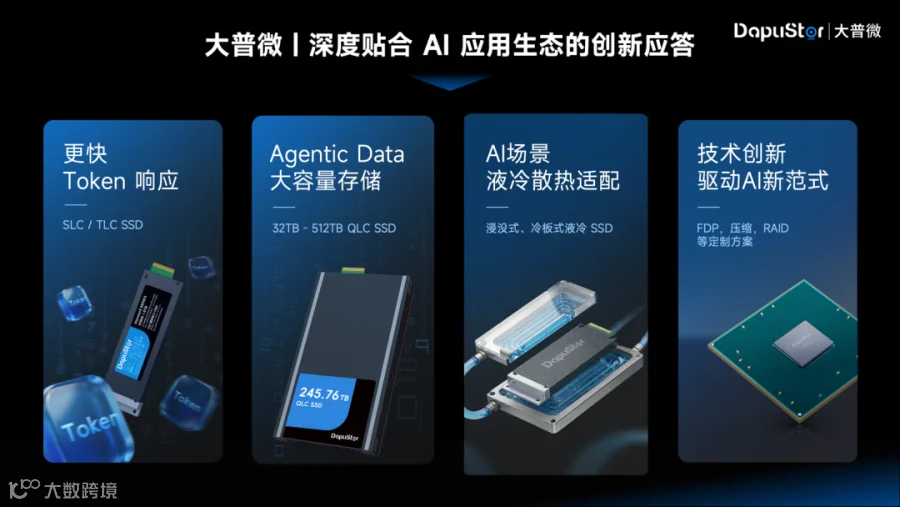
产品迭代上,122TB QLC 大容量 SSD 已经实现商用落地,245TB 规格产品完成开发并进入送测阶段,面向下一代存储标准的 PCIe 6.0 企业级 SSD 主控及配套产品研发工作按既定路线推进,超大容量 QLC SSD 叠加全栈自研主控,构成公司区别于国内同业的两大技术标签。
资本市场层面,大普微于 2026 年 4 月登陆创业板,成为市场关注的 “创业板未盈利第一股”,上市首日股价涨幅 430.71 亿元,市值随即突破千亿,上市后短期交易热度高涨,14 个交易日内股价最高触及 504.81 元,对应市值一度突破 2200 亿元。回溯一级市场,公司估值呈现前期平稳、后期加速抬升的特征,2020 年三季度估值约 7.4 亿元,2022 年下半年上行至 40 亿元区间,IPO 前最后一轮融资估值定格 68.1 亿元,深圳、南京两地国资在公司发展关键周期完成布局,其中龙岗基金 2019 年参与投资,按照最新 A 股股价测算账面浮盈十分可观。
本次启动港股 A+H 双重上市,公司官方表述为提升国际市场信用水平,满足海外客户对于供应商合规体系、信息披露透明度的商业要求,这一定位与公司过半收入来自境外的业务现状高度匹配。根据披露方案,公司拟发行不超过 1.5 亿股 H 股,占发行后总股本比重不超过 15%;募集资金 40% 将投入 PCIe 6.0 主控芯片与企业级 SSD 研发,30% 用于大湾区先进封测与测试产线建设,剩余 20% 用于海外市场渠道与销售网络建设。
不过业绩扭亏并不代表经营层面的风险已经完全消解,2026 年上半年公司虽然实现大额净利润,但经营活动现金流为净流出 8.71 亿元,存货规模达到 30.07 亿元,占总资产比重 39.85%,公司仍处在规模扩张带来备货抬升、尚未完成充分现金回流的过渡阶段。同时存储行业具备强周期波动属性,下游 AI 资本开支的变化会直接影响产品价格与订单需求,后续 PCIe 6.0 主控芯片能否顺利量产落地、海外客户能否从测试导入转向规模化采购,将成为判断公司中长期价值的核心观测指标。
本文所载信息仅来源于公开渠道整理分析,仅供资讯参考,不构成任何投资建议、上市合规意见与交易决策依据。






