

全球集装箱航运格局,正在发生近年来最关键的一次位次洗牌。长期以来,市场默认的头部梯队非常稳定:MSC稳居全球第一,马士基稳居第二,达飞紧随第三。但2026年最新运力榜单,彻底打破了这一固有认知。
达飞自有船队完成反超马士基,坐稳资产优势;
马士基疯狂下单新船,在建运力再度反杀回击。
一守一攻、一稳一扩,全球第二大班轮的终极较量,已经全面开打。

01
整体运力:马士基仍保有总量优势,但优势极度微弱
从整体运力体量来看,马士基目前依旧守住全球第二的位置,但领先优势已经被压缩到极小区间。
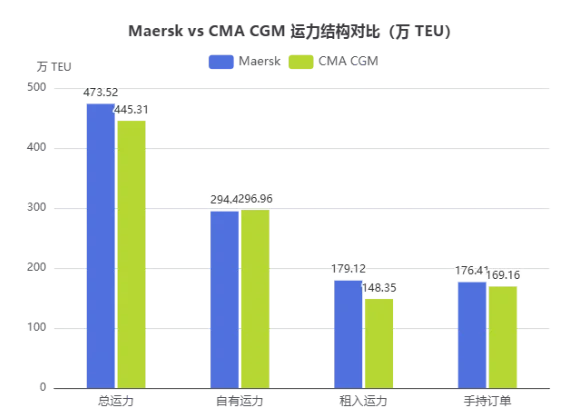
马士基总运力:473.52万TEU / 751艘
达飞总运力:445.31万TEU / 728艘
双方总运力差距仅 28万TEU,在亿万级的海运市场中,这已经属于“随时可被翻盘”的微小差距。
看似马士基暂时领先,但真正的格局拐点,藏在运力结构之中。

02
格局大反转:达飞自有船队,正式超越马士基
对于班轮公司而言,自有船队才是穿越周期的核心底盘,是成本控制、运价战、抗风险能力的终极底牌。而这一次,达飞实现了历史性超车。
自有运力对比:
达飞:296.96万TEU / 384艘
马士基:294.40万TEU / 359艘
无论是自有运力吨位,还是自有船舶数量,达飞均已完成对马士基的反超。
不止于此,双方的租船结构差距,更能体现两家企业的经营底盘差异。
租入运力及依赖度:
马士基:37.8%
达飞:33.3%
马士基近四成运力依赖外租,行情波动、租金涨跌直接影响利润;而达飞凭借更高的自有资产占比,经营稳定性、成本可控性更强,这也是达飞敢于公开挑战马士基的最大底气。

03
船舶数量维度:马士基靠租船堆量,达飞自有船更扎实
从船舶艘数维度拆解,两家的发展模式差异暴露得更加明显。马士基总船最多,但自有船最少、租船最多;达飞整体船数更少,但自有船底盘更厚。
马士基392艘租入船舶,撑起了很大一部分运力规模,属于典型的“灵活扩张模式”;
达飞384艘自有船舶,夯实了船队基本盘,属于典型的“重资产稳扎模式”。

04
马士基强势反击:在建运力再度反超,新一轮扩产潮来袭
近期马士基持续落地大额新船订单,密集布局未来产能,直接改写了双方的订单格局。
手持订单运力对比:
马士基:176.41万TEU
达飞:169.16万TEU
马士基在建运力成功反超达飞。
值得注意的是,达飞在手订单共160艘、马士基131艘。
这组数据说明:马士基新船单船吨位更大、大型化趋势更明显,主打高效大船、干线主力运力;而达飞新船数量多、单船偏小,偏向灵活航线、区域深耕。
同时双方扩张节奏高度激进:
• 马士基订单占现有运力:37.3%
• 达飞订单占现有运力:38.0%
两家巨头均有超三成运力等待交付,未来两年市场将迎来双巨头集中释压。

05
深度复盘:一场早已注定的巨头博弈
达飞:稳中求进,用硬资产超车
达飞近年持续加码自有船、严控租船比例,资产结构越来越健康。凭借稳健的船队结构和优秀的盈利表现,达飞正式具备了挑战马士基的实力,2027超车目标并非空谈。
马士基:以攻代守,用新船守住王座
作为百年航运龙头,马士基底蕴深厚。面对达飞的步步紧逼,马士基不再保守,通过大手笔订造大型节能新船,刷新未来运力储备,试图在下一轮交付周期中重新夺回优势。
2027–2028将是格局分水岭
新船集中交付期到来后,马士基与达飞的排位或将再度改写。
你看好达飞如期超车,还是马士基守住第二席位?欢迎评论区留言讨论。
本文内容基于公开信息整理,仅供行业交流参考,不构成任何决策依据。文中观点与数据版权归属原作者或原始发布方,若涉及版权问题请后台留言联系我们处理。未经许可禁止商业转载,读者基于本文的任何操作风险自担。