

10月7日,深圳传音控股股份有限公司已经正式启动香港公开发售,拟全球发售8664.83万股,发行价格区间是每股35.30港元到38.80港元。按照计划,公司会在10月15日于香港交易所正式挂牌上市。大家比较熟悉的TECNO、itel与Infinix三大手机品牌,都是传音控股在运营。另外,传音控股的A股早在2019年就已经登陆科创板了。
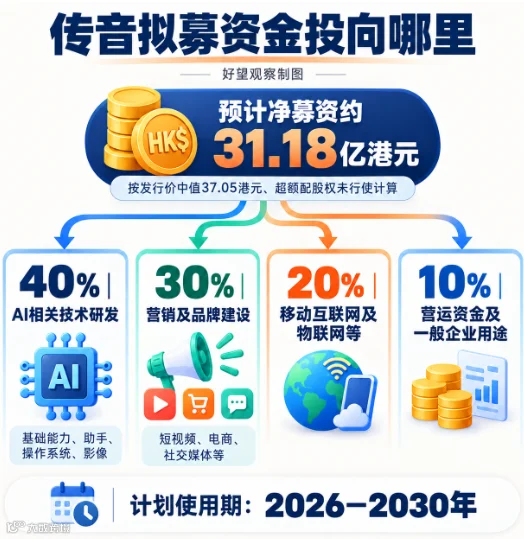
按照发行价中值37.05港元计算,与此同时超额配股权没有行使,预计公司能拿到的净募资,大概是31.18亿港元。人工智能研发,会成为这些资金的主要投向;还有营销和品牌建设,另外,扩展移动互联网和物联网业务,也会用到这些资金。
这篇文章的末尾附了一张图表,汇总了传音在非洲的收入、市场份额还有智能手机的销售占比。
基石认购约12.46亿港元
本次全球发售初步分为香港公开发售和国际发售,分别占10%和90%,另设最多15%的超额配股权,即在初步发行规模之上增发股份的安排。香港公开招股将于10月12日中午截止,预计10月13日定价、10月14日公布配发结果。
基石投资者已经正式签下了认购协议,确认拿出约12.455亿港元参与这次发行。要是按照发行价中位数来算,这部分认购的股份大概占初步发售总数量的38.80%,而且要算进本次发行的总规模里面。参与这次认购的机构不少,其中就有比亚迪的全资子公司GoldenLink、江波龙的控股企业LongsysInvestment,另外还有联发科的关联公司Digimoc。
七成资金投向AI研发与品牌建设
这份招股书对净募资的分配,其实是这么安排的
首先说第一块,40%的资金会投到和AI相关的技术研发项目里;
紧接着,会拿出30%专门投在营销推广还有品牌搭建这块;
再往下说,剩下的20%会投进移动互联网服务、物联网产品这类项目里面;
到最后剩下来的那10%,就拿来当营运资金。
这份完整的资金使用规划,覆盖的时间正好就是2026年到2030年。
AI研发工作聚焦四大核心方向:
一是夯实底层技术基础;
二是打造智能助手与智能代理两大系统;
三是加快传音自研操作系统的迭代升级进程;
四是突破影像技术关键瓶颈,重点推进本地化语言适配、终端侧大模型部署、弱光环境下成像质量优化等核心任务。
营销资源持续向短视频平台、电商平台、社交网络、体育赛事赞助以及本地化运营团队建设倾斜。
物联网产品线主攻三类智能终端——智能耳机、智能眼镜和智能手表。
半年营收回升,备货占用现金
按照A股半年报披露出来的信息来看,传音在2026年上半年,一共拿到了354.31亿元人民币的营业收入;对比去年同一时期来看,涨幅达到了21.85%。而归母净利润有17.73亿元,同比的涨幅更是冲到了46.22%。
招股书显示,同一时间段里,集团智能手机销量比去年同期降了,从4450万部降到了3950万部,不过平均售价从547.5元涨到了713.4元。公司这边说,他们减少了TECNO和Infinix入门机型的推出,把更多资源投到了中高端产品上。
到同期,A股半年报披露的经营活动现金净流出,达到58.61亿元。受存储价格上扬影响,公司备货规模被大幅增加,采购付款金额因此明显上升。据招股书数据显示,从2025年末的89.03亿元开始,集团存货余额一路攀升,到2026年6月末,已经达到189.35亿元。
非洲贡献近四成收入,智能机占比提高
2025年,传音从非洲获得的收入为247.53亿元人民币,占到了集团总收入的37.7%。非洲现在还是它的重要市场,除此之外,公司业务还覆盖了亚洲其他新兴市场,中东以及拉美这些地区。
招股书援引弗若斯特沙利文研究:2025年,传音在非洲全部手机市场的销量份额为53.1%,排名第一;收入份额为19.2%,排名第二。这里的统计范围包括智能手机和功能手机,两项比例分别衡量销售数量和销售金额。
就拿传音卖到非洲的手机来说吧,你仔细看看,智能机的占比直接从2023年的31.1%涨到了2025年的43.8%。如果我们把同一段时间的统计数据放在一起对比,立刻就能发现,它的智能机销量从3289.9万台涨到了3995.3万台;但是整个品牌的手机总出货量,反倒从1.05657亿台跌到了9112.2万台。说白了,其实就是智能机卖得越来越多,功能机卖得越来越少,这一增一减相互抵消之后,早就把传音在非洲市场的产品升级方向说的清清楚楚了。
