


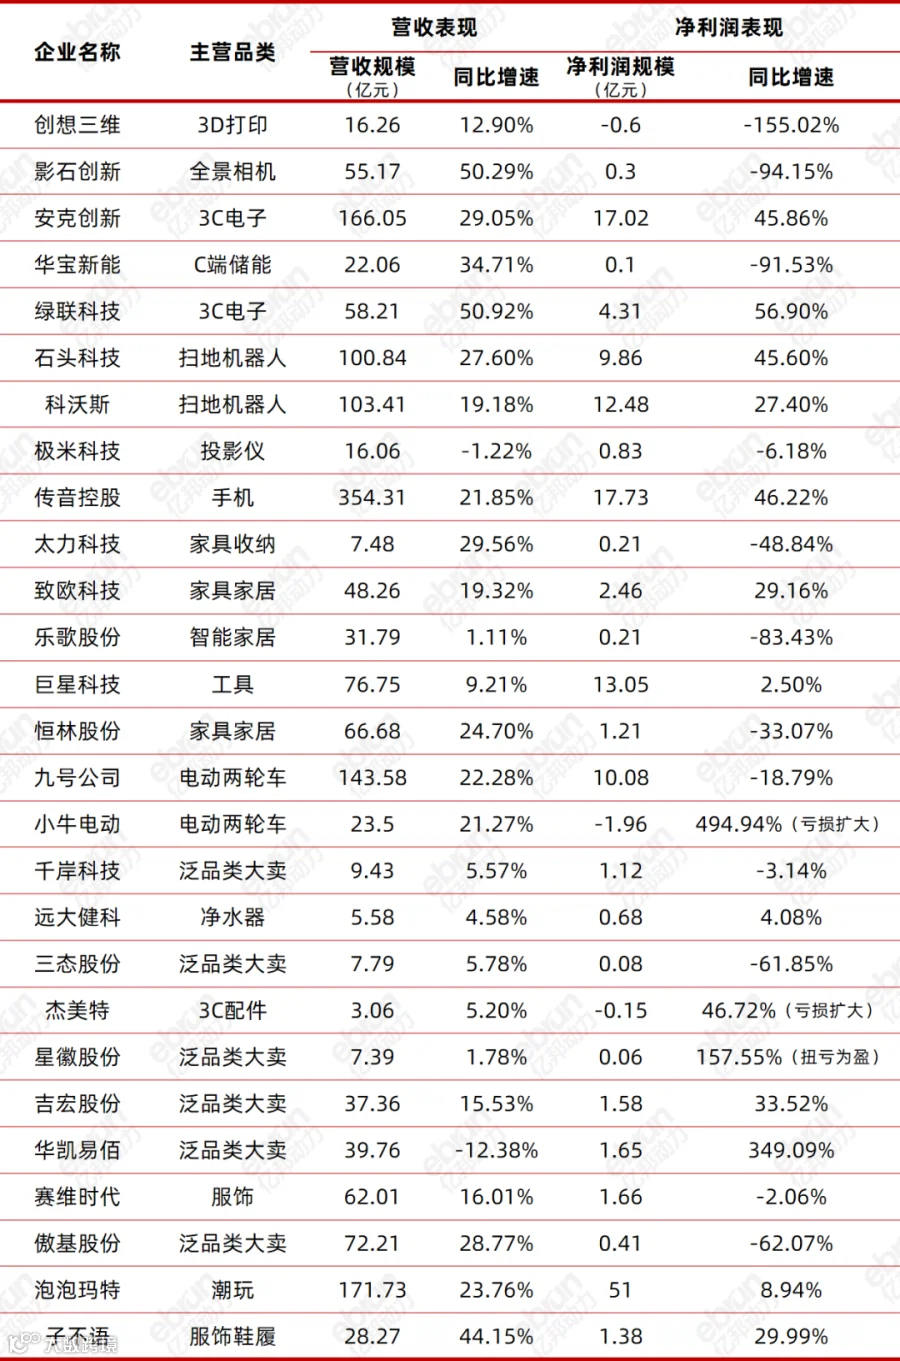
⚠️免责声明:本文所有数据来自公开财报表格,仅为行业复盘、产业交流使用,不构成任何投资建议,不推荐任何标的。
一、营收净利润双增长|自研品牌龙头,具备穿越周期的核心壁垒
核心特征:营收正增长、净利润同步正增长。企业拥有自研产品、品牌认知、专利/供应链护城河,不靠低价内卷,产品拥有溢价能力,是当前跨境赛道最优商业模式。
1. 安克创新|3C电子
营收166.05亿元,同比+29.05%;净利润17.02亿元,同比+45.86%
安克创新是国内跨境品牌标杆,深耕海外3C消费电子赛道。营收体量稳居行业前列,利润增速甚至高于营收增速,代表产品溢价能力在提升,不是依靠降价冲销量。
公司坚持自研+品牌化路线,拥有大量专利,在欧美市场积累稳定用户心智,多品类矩阵(充电、音频、智能家居配件)分散单一品类风险。
未来走向:增长确定性强。海外消费电子需求韧性强,品牌壁垒很难短期被竞品突破。长期只要持续新品研发、守住专利护城河,能够持续稳定盈利,属于跨境品牌的压舱石企业。
2. 传音控股|手机
营收354.31亿元,同比+21.85%;净利润17.73亿元,同比+46.22%
本次榜单营收体量第一名。不硬卷欧美红海手机市场,选择深耕非洲、东南亚等新兴市场,深度本地化:针对当地通信环境、肤色拍照优化、低功耗设计,产品高度贴合本土用户需求,构建极强差异化壁垒。
未来走向:新兴市场人口红利仍在,用户换机需求稳定。本地化供应链+渠道壁垒高,短期很难被国内手机品牌抢占市场,盈利释放空间充足。
3. 绿联科技|3C电子
营收58.21亿元,同比+50.92%;净利润4.31亿元,同比+56.90%
整张表格增长爆发力最强的企业,营收、利润增速双双突破50%。同样走3C精品品牌路线,产品覆盖存储、充电、线材等,依托国内完善的3C供应链快速迭代产品,线上多平台布局。
未来走向:短期增长势头强劲,但3C赛道新品迭代快、竞争者众多。核心风险在于,一旦赛道涌入大量玩家,价格战会压缩利润。需要持续保持产品创新,守住产品差异化,才能维持高增长。
4. 石头科技|扫地机器人
营收100.84亿元,同比+27.60%;净利润9.86亿元,同比+45.60%
智能清洁赛道龙头,自研扫地机器人算法、硬件结构,技术壁垒突出,海外高端市场认可度高。营收稳定增长,利润增速亮眼,产品具备高溢价,不靠低价走量。
未来走向:全球家庭智能清洁渗透率还在持续提升。只要持续在导航、避障、自动化基站方向迭代,海外市场增长空间充足;唯一风险,来自科沃斯等同行的激烈竞争。
5. 科沃斯|扫地机器人
营收103.41亿元,同比+19.18%;净利润12.48亿元,同比+27.40%
扫地机器人双龙头之一,营收规模略高于石头,净利润体量更大。国内+海外双线布局,海外市场稳步扩张。相比石头,营收增速更温和,增长更稳健。
未来走向:增长偏稳健。海外市场拓展是长期主线,但行业竞争白热化,新品营销投入持续增加,长期利润增速大概率会逐步放缓。
6. 致欧科技|家具家居
营收48.26亿元,同比+19.32%;净利润2.46亿元,同比+29.16%
家居赛道精品跨境卖家,区别于传统铺货大卖,主打精品家居、庭院家具。大件家居天然有门槛:海外仓储、头程物流、产品结构设计、海外认证,天然筛掉中小卖家。
未来走向:海外庭院、居家改造需求长期稳定。核心考验在于海外库存周转,大件货物仓储成本高,一旦预判需求失误,很容易产生滞销库存。只要做好库存管控,就能稳定盈利。
7. 子不语|服饰鞋履
营收28.27亿元,同比+44.15%;净利润1.38亿元,同比+29.99%
服饰赛道里为数不多营收利润双高增的企业。服饰属于快消品类,款式迭代快,库存风险极高。子不语依靠快速选品、柔性供应链,抓住海外潮流,实现高速增长。
未来走向:高增长的同时伴随高风险。海外潮流风向变化极快,一旦选品踩错,库存积压会快速侵蚀利润;汇率波动、海外退货率高也是服饰行业长期痛点。
二、增收不增利|营收上涨,利润大幅下滑,内卷成本吞噬收益
核心特征:营收保持增长,但净利润大幅下跌甚至转亏。
简单一句话:货卖多了,钱没赚到。
根源是赛道同质化严重,同行价格战、广告投放成本暴涨、研发/营销费用激增,收入增长的红利,全部被成本吃掉,是当下大量跨境卖家正在面对的困境。
1. 创想三维|3D打印
营收16.26亿元,同比+12.90%;净利润-0.6亿元,同比-155.02%
营收小幅增长,但直接由盈利转为亏损。消费级3D打印赛道涌入大量国内厂商,价格战激烈;同时产品研发、海外市场推广投入巨大。
未来走向:赛道竞争白热化,盈利压力巨大。消费级3D打印市场天花板有限,如果无法切入工业级市场,单纯民用设备很难摆脱亏损压力。
2. 影石创新|全景相机
营收55.17亿元,同比+50.29%;净利润0.3亿元,同比-94.15%
营收近乎翻倍,利润却几乎归零。全景相机属于小众细分品类,市场盘子不大,竞争加剧。为抢占市场,营销、渠道投入大幅增加,挤压利润。
未来走向:小众赛道天花板限制长期增长。产品属于户外兴趣类消费,需求弹性大,消费下行时客户优先削减非刚需消费。必须持续开拓新场景,否则利润很难修复。
3. 华宝新能|C端储能
营收22.06亿元,同比+34.71%;净利润0.1亿元,同比-91.53%
户外储能曾经是跨境爆款赛道,大量工厂扎堆入场,快速陷入惨烈价格战。营收虽然增长,但产品售价持续下跌,毛利率断崖下滑。
未来走向:行业产能过剩,价格战短期难以停止。只有掌握电芯供应链、自研BMS方案,走高端品牌路线的企业才能存活;纯代工、低价走量玩家会逐步出清。
4. 太力科技|家具收纳
营收7.48亿元,同比+29.56%;净利润0.21亿元,同比-48.84%
收纳类产品门槛极低,产品极易模仿。营收上涨近30%,利润直接腰斩,典型同质化内卷。
未来走向:赛道护城河弱,产品很容易被同行抄袭。只能持续靠上新、微创新维持销量,长期利润空间会持续承压。
5. 乐歌股份|智能家居
营收31.79亿元,同比+1.11%;净利润0.21亿元,同比-83.43%
营收几乎停滞,利润暴跌超八成。主营升降桌等智能家居,面临海外反倾销贸易壁垒,加上大件物流成本高企。
未来走向:贸易壁垒是长期最大风险。海外政策不确定性高,加上大件家居库存压力,增长空间受限,需要开拓新市场分散风险。
6. 恒林股份|家具家居
营收66.68亿元,同比+24.70%;净利润1.21亿元,同比-33.07%
营收稳步增长,但净利润下滑明显。办公家居赛道,海外需求波动大,同行竞争激烈,原材料、海运成本持续挤压利润。
未来走向:家居红海赛道,海外贸易壁垒、原材料涨价都是长期隐患。企业需要提升自有品牌占比,减少单纯OEM代工,改善盈利能力。
7. 九号公司|电动两轮车
营收143.58亿元,同比+22.28%;净利润10.08亿元,同比-18.79%
营收规模很大,营收保持增长,但净利润下滑。海外电动两轮车赛道竞争加剧,海外各国准入认证成本抬升,原材料涨价压缩毛利。
未来走向:海外短途出行需求稳定,但合规门槛越来越高。各国车辆安全认证、关税持续抬升成本,需要持续研发新品稳住海外市场,利润压力长期存在。
三、泛品铺货大卖:模式先天短板暴露,多数企业增长乏力
泛品类大卖是跨境电商初代主流模式:海量SKU、铺货上架,依靠平台流量自然出单。最大短板:没有自研产品,没有品牌,没有专利壁垒。别人看到哪个品赚钱,马上跟风上架,最后陷入无休止价格战。
从这份财报可以清晰看到铺货模式的集体困境:要么营收增速极低,要么利润微薄,增收不增利。
1. 千岸科技|泛品类大卖
营收9.43亿元,同比+5.57%;净利润1.12亿元,同比-3.14%
营收增速缓慢,净利润小幅下滑。属于精品化转型中的传统铺货卖家,营收增长乏力。
未来走向:泛品赛道流量红利消失。如果不能持续转向垂直精品,长期增长空间有限,利润会持续被内卷压缩。
2. 三态股份|泛品类大卖
营收7.79亿元,同比+5.78%;净利润0.08亿元,同比-61.85%
营收几乎原地踏步,净利润暴跌六成以上。典型铺货模式,SKU繁多,难以做产品深度,毛利率很低。
未来走向:铺货模式红利基本耗尽。利润极薄,抗风险能力弱,一旦平台政策变动或者竞品降价,业绩很容易大幅波动。
3.傲基股份|家居大类目多品牌卖家(由早年泛铺货转型)
营收72.21亿元,同比+28.77%;净利润0.41亿元,同比-62.07%。
傲基是华南老牌跨境卖家,早年属于典型的全品类泛铺货模式,3C、小家电、家居多线并行。经历亚马逊封号危机之后,公司主动战略收缩,砍掉大量低毛利杂品类,转型聚焦家具家居赛道,采用大类目下多品牌精品化运营,打造IRONCK、ALLEWIE等多个独立家居品牌,布局亚马逊、Wayfair等多平台。
虽然已经告别“什么都卖”的纯铺货时代,但它和安克、石头这类自研品牌仍有本质差别:产品更多侧重外观设计,硬核结构研发、专利壁垒偏弱;同时家居大类内部SKU数量繁多。大件家具赛道竞争白热化,海外仓储、头程物流、广告投放成本居高不下。
财报数据直观体现痛点:营收体量庞大,营收增速接近29%,但是净利润仅0.41亿,净利率不足0.6%,卖得多、利润极薄,增收不增利特征明显。
未来走向:依靠多品牌运营、供应链与海外仓能力稳住营收规模,但赛道内卷持续挤压利润。如果不能持续提升自研与专利壁垒,仅靠外观款型迭代,很难摆脱低价竞争;长期需要持续优化产品结构、控制大件库存风险,否则盈利水平很难大幅改善。。
4. 华凯易佰|泛品类大卖
营收39.76亿元,同比-12.38%;净利润1.65亿元,同比+349.09%
营收负增长,业务规模收缩,净利润大幅暴涨。但利润增长不是主营业务卖货带来,更多依靠控费、资产处置、会计调整,不是可持续的业务增长。
未来走向:主业下滑,靠非经常性收益美化利润。需要加速产品结构转型,单纯铺货业务正在萎缩,长期基本面压力较大。
5. 星徽股份|泛品类大卖
营收7.39亿元,同比+1.78%;净利润0.06亿元,同比+157.55%,扭亏为盈
营收几乎停滞,增长几乎为0。虽然实现扭亏,但是净利润基数极低,主营业务缺乏增长动力。
未来走向:基本面偏弱,依靠精简业务实现扭亏。缺少爆款自研产品,营收很难打开增长空间。
6. 吉宏股份|泛品类大卖
营收37.36亿元,同比+15.53%;净利润1.58亿元,同比+33.52%
泛品大卖里表现最好的一家,营收利润双增。但依旧属于多品类铺货模式,自研产品壁垒不足。
未来走向:短期业绩稳定,但是长期缺少护城河。一旦爆款品类出现价格战,业绩很容易承压,需要持续向品牌化转型。
7. 杰美特|3C配件
营收3.06亿元,同比+5.20%;净利润-0.15亿元,亏损扩大
主营手机壳等简单3C配件,门槛极低,全网比价,完全红海赛道。营收小幅上涨,亏损持续放大。
未来走向:产品同质化严重,没有技术壁垒。单纯基础配件赛道很难走出低价内卷,必须开发高附加值新品。
8. 小牛电动|电动两轮车
营收23.5亿元,同比+21.27%;净利润-1.96亿元,亏损扩大
营收增长,但亏损持续加大。海外两轮车赛道竞争激烈,海外渠道、营销投入巨大。
未来走向:品牌定位偏高端,市场竞争激烈,持续烧钱抢占海外市场。如果毛利不能改善,亏损压力会持续存在。
四、稳健但增长受限|需求稳定,但天花板低、增长速度慢
这类企业能够稳定盈利,但赛道空间有限、行业增长缓慢,很难实现高速扩张,属于“稳,但难大涨”。
1. 巨星科技|工具
营收76.75亿元,同比+9.21%;净利润13.05亿元,同比+2.50%
利润体量非常大,现金流稳定。但是净利润增速仅有2.5%,增长乏力。手工具属于成熟传统品类,海外需求稳定,但市场增长空间有限。
未来走向:属于防御型赛道,经济下行周期,工具刚需属性强。但赛道成熟,很难爆发高增长,业绩平稳为主。
2. 远大健科|净水器
营收5.58亿元,同比+4.58%;净利润0.68亿元,同比+4.08%
小体量、小而稳。净水器细分赛道,需求稳定,但是盘子不大。营收、利润增速都维持在低位。
未来走向:细分小众赛道,经营稳定。但是市场规模有限,很难实现大规模扩张。
3. 赛维时代|服饰
营收62.01亿元,同比+16.01%;净利润1.66亿元,同比-2.06%
服饰跨境卖家,营收小幅增长,利润轻微下滑。服饰赛道库存、退货、汇率风险始终存在。
未来走向:服饰品类波动大,依赖选品。没有独家产品壁垒,长期容易受到海外消费波动影响。
4. 泡泡玛特|潮玩
营收171.73亿元,同比+23.76%;净利润51亿元,同比+8.94%
营收体量巨大,净利润丰厚。但是利润增速显著低于营收增速。潮玩属于情绪消费,非刚需,受海外消费信心影响极大。
未来走向:靠IP驱动,IP热度直接决定业绩。IP生命周期有限,如果无法持续打造新爆款IP,长期增长会放缓。
5. 极米科技|投影仪
营收16.06亿元,同比-1.22%;净利润0.83亿元,同比-6.18%
营收小幅下滑,利润同步回落。海外投影赛道竞争加剧,国内同行出海,挤压海外市场份额。
未来走向:家用投影赛道国内内卷,出海竞争加剧。需要持续产品迭代,拓展海外新兴市场,扭转营收下滑局面。
五、跨境电商的底层逻辑,已经彻底改变
读完23家企业的财报,行业趋势一目了然。
1. 有研发、有专利、有自有品牌的垂直精品公司,是本轮周期赢家。
安克、传音、绿联、石头、科沃斯这类企业,营收和利润同步上涨。他们不靠低价铺货,依靠产品创新拿到溢价,有专利壁垒抵御同行抄袭。哪怕广告成本上涨,依旧守住利润。
2. 增收不增利,是内卷赛道最典型的结局。
很多企业卖货规模越来越大,但是利润持续缩水。核心根源是产品同质化,只能靠降价、投广告抢订单。销量上去,广告、原材料、营销成本同步暴涨,最后利润被完全吃掉。
3. 传统泛铺货模式红利消退,进入缓慢出清阶段。
早年靠海量SKU铺货就能赚钱的时代结束。铺货模式没有产品壁垒,任何爆款都会迅速引来大量卖家跟风,价格战一触即发。很多铺货大卖营收看着不小,利润却极其微薄,抗风险能力弱。
长期来看,跨境电商的竞争,不再比拼上架速度、SKU数量,而是比拼产品研发、知识产权、供应链深度、用户品牌心智。
短期走捷径铺货、低价内卷,也许能赚到一点快钱;长期能够穿越周期的,一定是愿意做难而正确的事,深耕产品、沉淀专利与品牌的企业。
免责声明:本文基于公开表格数据整理,仅用于行业交流,不构成投资建议。市场有风险,投资需谨慎。
