




-
连锁化加速:供应链、中央厨房和数字化管理提升了运营效率与产品稳定性,加盟模式则降低扩张压力,推动单店经验加快复制。
-
市场持续下沉:一二线城市趋于饱和,成本更低的三线及以下城市成为拓店重点,冷链与物流完善也降低了品牌下沉门槛。
-
质价比升级:消费者更重视价格、品质与体验的综合价值。巴奴人均消费由2023年的150元降至2025年的139元,翻台率则由3.1次/天升至3.6次/天,体现了适度让利带动效率与复购的经营逻辑。
-
风味持续创新:地方风味复兴与异国风味本土化,为品牌提供新的产品记忆点和传播话题,增强差异化与消费者认知。
-
消费场景拓宽:外卖、即时零售、卫星店和预包装产品拓宽了消费时段与场景,小店型则有助于降低投入、缩短回本周期。
-
盈利质量承压:食材、租金、人工及平台履约成本上升,叠加客单价承压,持续挤压利润。巴奴2024年及2025年一季度资产负债率分别为60.08%和60.46%。资本市场因此更关注单店盈利、现金流与扩张效率,而非单纯门店数量。
-
同质化加剧:标准化品类容易被复制,爆品生命周期缩短,企业需高频推新,研发与供应链成本随之增加。竞争壁垒正由单点创意转向稳定出品、成本控制和供应链响应能力。
-
合规门槛抬升:社保公积金、加盟食品安全、股权代持、历史分红及数据安全等成为监管重点。经营惯性与上市合规标准之间的差距,可能推高整改成本,并延长审核周期。
-
发行窗口收窄:交易所审核已从营收和规模转向经营质量、治理能力与信息披露,递表失效和重新递表增多,发行时点及估值预期更趋谨慎。上市不再是规模达标后的自然结果,而是需要提前布局盈利模型、合规体系与融资节奏的长期工程。
排名 |
企业名称 |
2025年市场份额 |
代表品牌 |
1 |
海底捞国际控股有限公司 |
XX% |
海底捞 |
2 |
百胜餐饮集团 |
XX% |
肯德基、必胜客、塔克钟等 |
3 |
小菜园国际控股有限公司 |
XX% |
小菜园 |
4 |
北京西贝餐饮管理有限公司 |
XX% |
西贝莜面村 |
5 |
九毛九国际控股有限公司 |
XX% |
九毛九、太二酸菜鱼、怂火锅等 |


若希望深入了解行业竞争格局信息,以及资本市场更关注的企业盈利模型、增长质量及现金流健康状况,建议结合深度尽调进一步评估。

-
突围东南亚饮品赛道,解锁中企出海新增量 -
2026乳品餐饮与烘焙渠道应用趋势报告 -
《2026亚太消费餐饮趋势与机遇前瞻》2026 APAC outlook: Consumer foodservice trends & opportunity
欧睿资本市场赋能方案
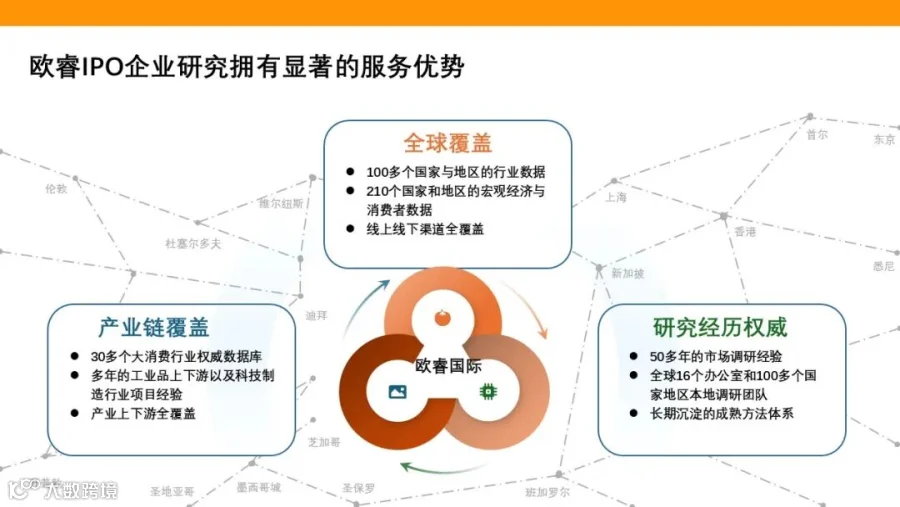
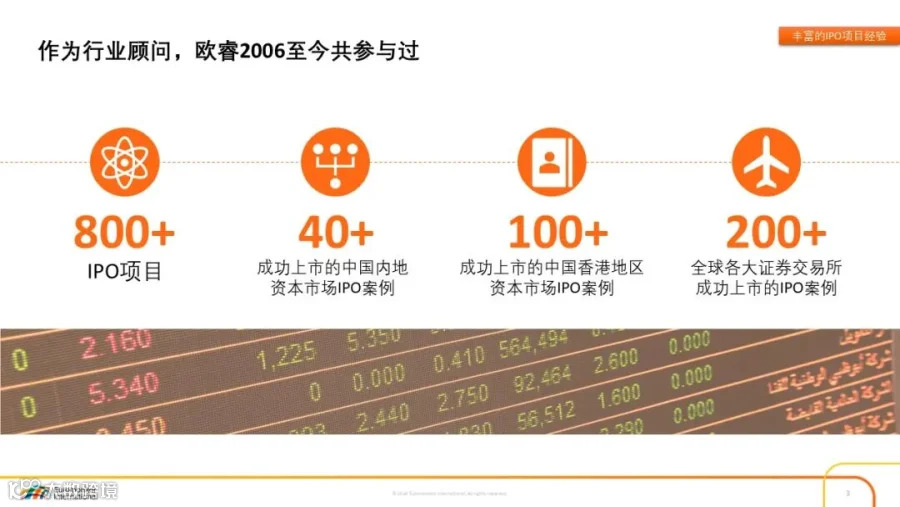
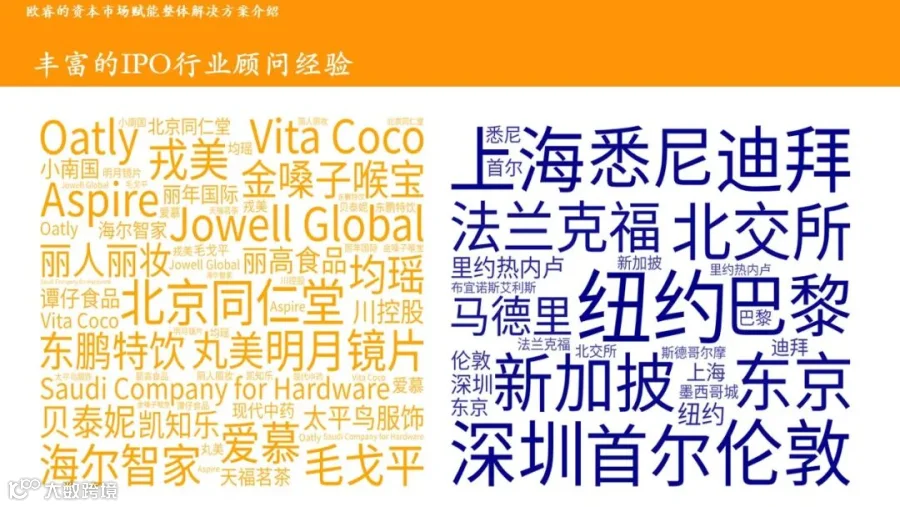
欧睿咨询作为全球领先的市场调研机构,为企业提供一站式、覆盖前中后期的 IPO 行业顾问服务,已成功执行超800个项目,服务客户包括阿里巴巴、联想、海尔智家等。

滑动查看图片

如需购买或了解全球各国不同行业数据及品牌竞争格局,请点击以下链接留下您的联系方式
数据咨询服务
声明
本文所含信息归 Euromonitor International 欧睿国际所有,任何对外引用需事先获得欧睿的书面许可,包括但不限于:上市招股书,品牌的市场地位声明、新闻稿、社交媒体帖子及文章等。未经授权及错误使用数据的相关方应对由此产生的问题负全部责任。
文中所含信息仅供参考,并不构成任何专业建议或服务。如需业务咨询服务或引用数据,请随时与我们联系。