若仍将跨境电商的战场局限于亚马逊搜索排名,可能需要重新审视一组关键数据。
安克创新2026年一季度数据显示,其线下渠道收入达24.65亿元,同比增速攀升至30.8%,近三成收入源自线下。其线下网络已深度覆盖沃尔玛、百思买、塔吉特、开市客等北美主流商超。
这并非孤例。卡游进入美国市场时,同步登陆沃尔玛、Target、GameStop及Barnes & Noble等线下零售渠道,线上仅作为补充;涛涛车业产品已进入Walmart、Target、BestBuy货架,并正推进与Costco的合作;卡罗特、巨星科技、韶音、石头科技等品牌,更被沃尔玛全球电商峰会官方点名,成为线上线下协同增长的标杆。
趋势日益清晰:头部跨境卖家不再满足于“在亚马逊卖得好”,而是追求“在北美消费者看得见、摸得着的地方被选择”。
一、为什么是线下?75%的零售份额在此
安永未来消费者指数(FCI)显示,即便在跨境电商高速发展的今天,实体零售依然占据全球零售总额75%以上的份额。除中国外,绝大多数国家的电商渗透率仅在20%左右,近80%的交易仍在线下发生。
这意味着,跨境卖家在线上争夺的,仅是全球零售市场不到四分之一的蛋糕。
与此同时,线上经营压力陡增。亚马逊流量成本持续攀升,收费项目繁杂,有卖家统计从发货到售后面临的收费项目高达16项,低价商品利润空间被严重挤压。相比之下,以Walmart、Costco、Lowe's及Target为代表的北美头部商超,牢牢占据本土消费市场核心份额,成为高利润与品牌沉淀的重要阵地。
“线上增长承压、线下价值回归”已成为跨境电商的结构性趋势。全球化布局正从出海企业的“选择题”转变为“必答题”,而线下采购、本地渠道、品牌认知,正在成为新的增长变量。
二、线下渠道:另一套游戏规则
从线上走到线下,绝非简单地将Listing搬上货架。进入北美大型连锁商超,卖家面临系统性挑战:
- 周期长门槛高:从对接到入驻,周期可能长达三年;掮客引荐虽是常用方式,但费用高昂(占销售额5%—8%),且效果难以保证。
- 考核逻辑不同:商超采购方最看重的三大要素分别为:产品差异化(权重45%)、供应链稳定性(权重30%)、营销力度(权重25%),这与线上运营逻辑截然不同。
对于高客单价、重体验的品类而言,线下零售渠道不仅是销售通路,更是品牌建立信任、实现溢价的重要场景。进入北美商超货架,意味着获得长期稳定的采购订单、构建本地品牌认知,以及实质提升市场信任度。
核心问题已从“要不要做线下”转变为“从哪里切入、用什么路径、避开哪些坑”。
三、实战指南:系统进入北美线下零售体系
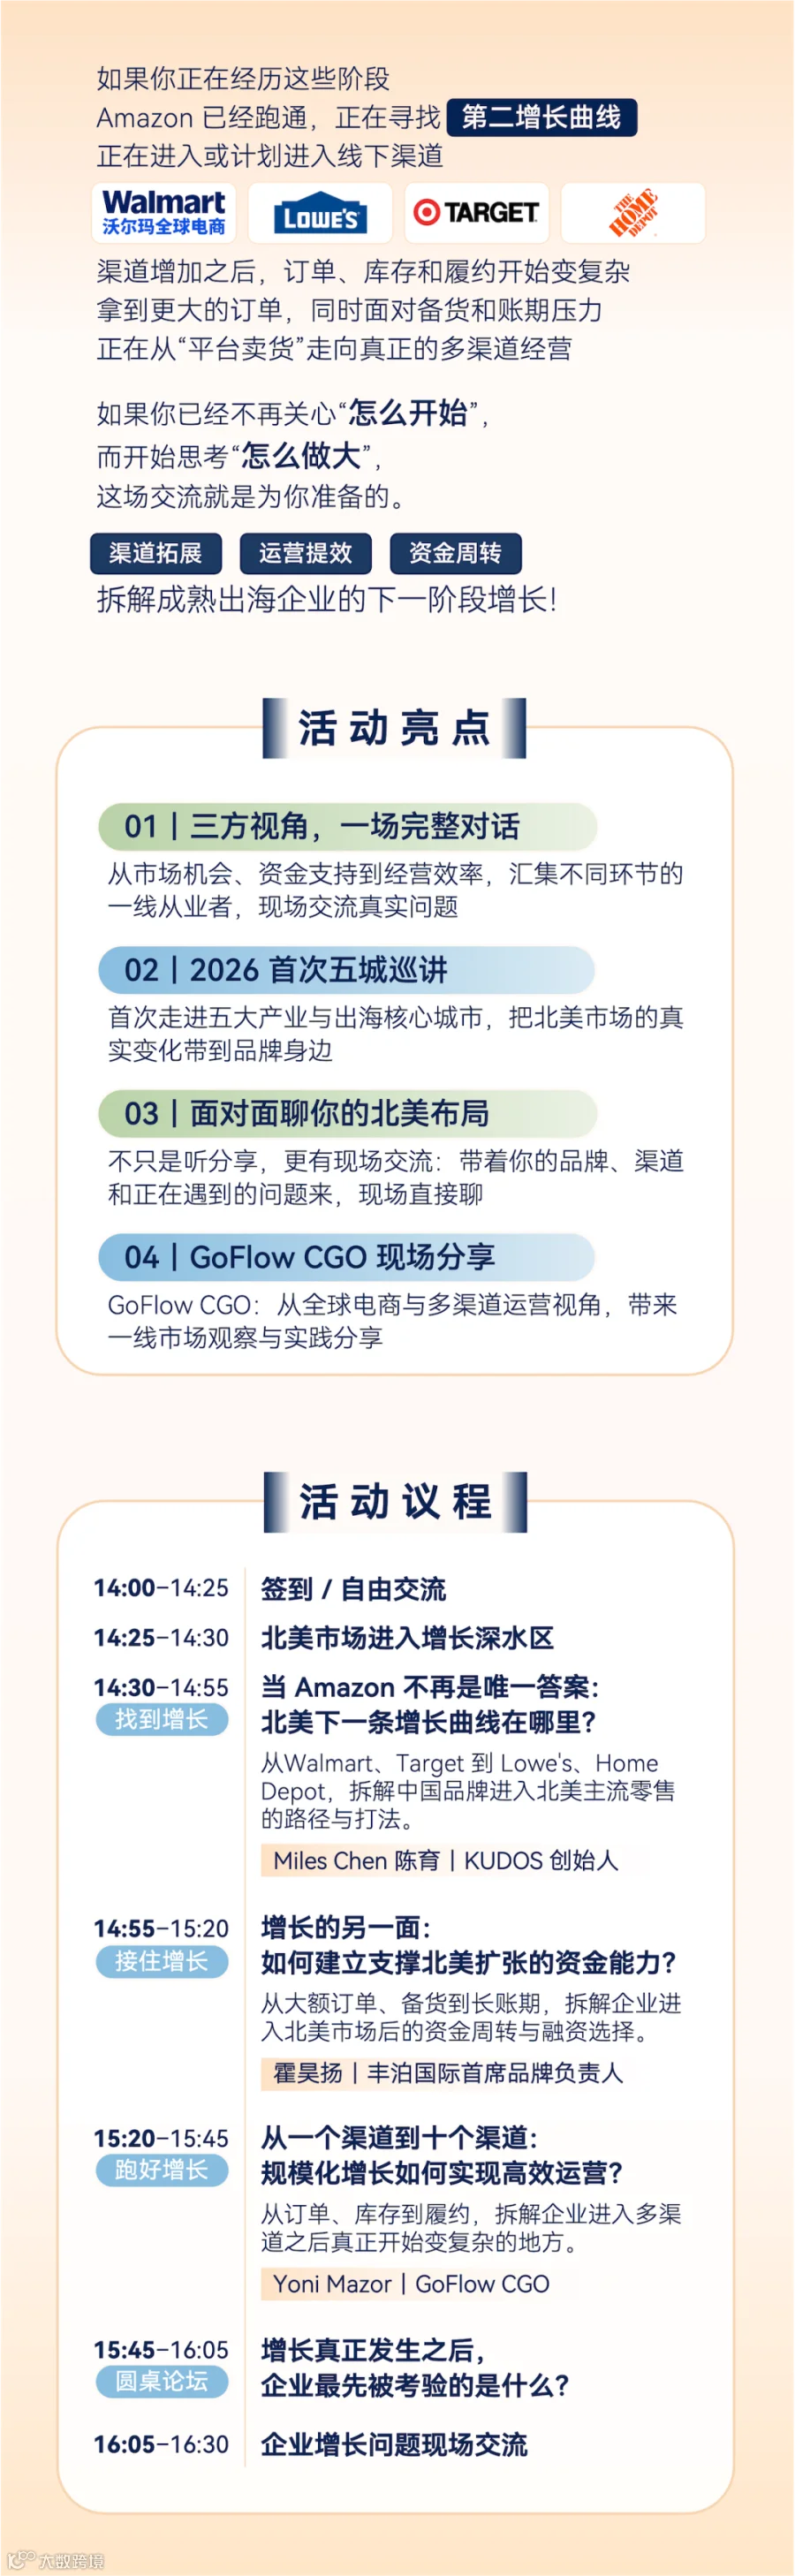
针对上述趋势与挑战,行业聚焦于解决中国跨境卖家如何系统性地进入北美线下零售体系这一核心问题。以下为主要实操模块总结:
1. 趋势与路径解析
剖析北美线下零售真实格局,详解线上卖家转型线下的三条主流路径:商超直供、经销商体系、快闪试水。分析各路径的成本、周期与潜在风险。
2. 买手视角揭秘
解读北美商超采购方的选品逻辑。指导卖家如何将差异化产品、供应链稳定性及营销投入有效落地,契合采购商需求。
3. 实战案例复盘
邀请已成功进入沃尔玛、Target、BestBuy、Macy's、Kohl's等渠道的品牌卖家,分享从“被拒”到“被选”的真实过程与经验教训。
4. 精准对接交流
定向邀请有全渠道布局意向的卖家,与渠道方代表进行一对一沟通,获取针对性的入驻建议。
线上是起点,线下是纵深。当安克创新的线下收入逼近百亿,当沃尔玛的中国供应商一年新增5000家,北美商超的货架正在重新定义中国品牌的出海版图。