


今年小米股价从高点61.45港元跌至近期低点21.3港元,市值蒸发超9600亿港元。在手机业务承压、AI与机器人新业务尚未形成可观收入的背景下,累计投入超400亿元的汽车业务成为小米中短期估值的核心变量。
作为小米汽车站稳脚跟后推出的全新双动力系列,“澎程”能否接过增长接力棒,将直接决定小米未来几个季度的业绩成色与估值走向。
10月1日,小米汽车公布9月交付数据:超4万台,创下今年月度最佳表现。此前几个月,其月交付量多在3万余台徘徊。
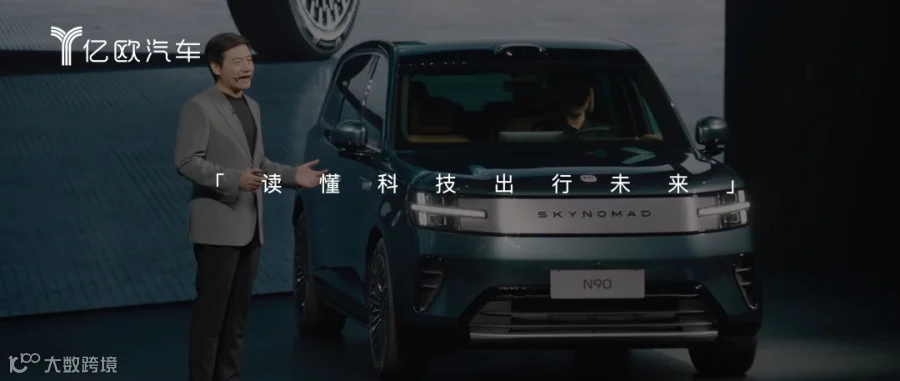
助推小米汽车重返4万台大关的是新推出的“澎程”系列。雷军透露,该系列首月交付超1万台。尽管上市仅半个多月(9月7日上市),但这一成绩已显示出强劲势头。
相较于SU7和YU7惊人的大定数据,澎程系列“4分钟大定破万”看似低调,但终端调研显示其含金量极高:上市后首周一线进店量上涨300%,澎程进店占比达80%,店均锁单80-100台,试驾量更是突破YU7历史纪录。
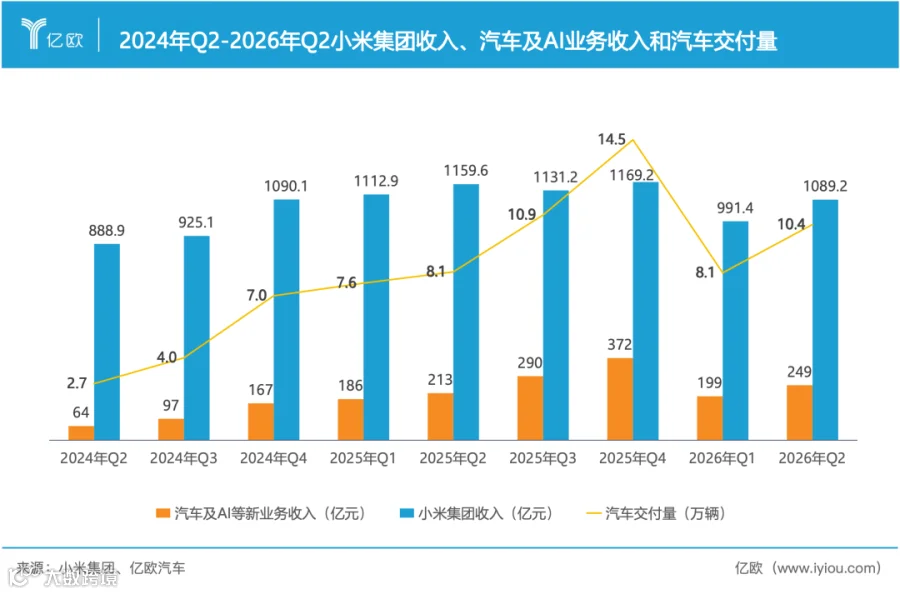
澎程系列不仅是小米汽车扩大销量的关键支撑,更是重振市场信心的重要举措。今年上半年,小米智能电动汽车及AI等创新业务亏损57亿元,而去年同期曾实现小幅盈利。随着国内车市竞争加剧,小米汽车交付量自去年四季度达到14.5万辆顶峰后出现回调,刚实现的盈利也随之止步。

从年轻用户到家庭用户:战略差异化布局
澎程系列标志着小米汽车从纯电向增程领域的拓展。在中国市场,增程技术已从争议走向成熟,理想L系列和问界M系列的成功验证了其在家庭SUV市场的潜力。2024年,增程车型销量攀升至116.7万辆,同比增长78.7%,成为新能源车市场增长最快的细分领域。
尽管小米入场晚于理想和问界,但其策略更为谨慎。雷军表示,小米先深耕纯电以树立技术形象,随后于2023年正式立项增程项目。经过三年半打磨,小米并未简单地在现有车型上增加增程选项,而是开辟了全新的“澎程”系列,包含五座SUV N70及五/七座SUV N90。

这种“品牌隔离”策略旨在避免稀释小米主品牌“科技性能”的标签。SU7和YU7主打操控与年轻化,而澎程系列则聚焦家庭用户,强调空间与续航无焦虑。渠道上,小米甚至为澎程设立了专属门店,以提供独立的体验空间。
市场反馈印证了这一策略的有效性。调研显示,澎程客户以家庭增购为主,看重空间和续航,与SU7/YU7用户群体重合度低。订单结构方面,N90七座版占比高达60%,用户核心关注点集中在超大空间和505公里纯电续航,而非操控或加速性能。

从销量爆发到体系能力:盈利修复与出海前瞻
澎程首月交付破万并非满产状态,主要依赖前期准现车。行业预估其10月交付量有望突破2万台,叠加SU7和YU7的3万台基本盘,小米汽车月交付或再次突破5万台。虽然全年55万台的目标难以实现,但澎程助力Q4交付结构从“纯电单线”转向“双动力双线”,预计全年销量可达35-40万台。
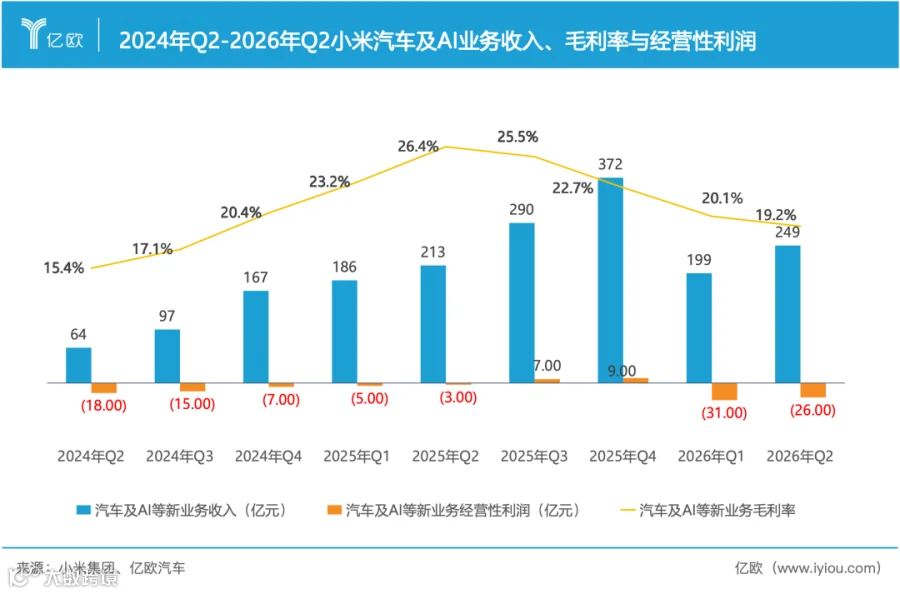
更关键的是财务结构的改善。2026年二季度,小米汽车业务经营亏损26亿元,毛利率降至19.2%。然而,单车亏损已从一季度的3.8万元收窄至2.5万元。澎程系列覆盖20-30万元区间,较高的售价有助于稀释固定成本,且增程系统成本在该价位带占比可控。若澎程占比提升带动整体毛利率回升,将成为小米汽车重新盈利的关键变量。
此外,澎程系列在出海战略中具备独特优势。小米宣布将于2027年进入欧洲市场,首站德国。相较于主打性能的SU7,具备“可油可电”特性的澎程更能适应欧洲尚不完善的充电基础设施,满足主流家庭用户需求。其在欧洲市场的潜在表现,甚至可能超过SU7的战略价值。
综上,SU7和YU7守住了小米纯电性能的基本盘,而澎程系列则打开了增程家庭市场的增量空间。两者共享研发与安全标准,但拥有独立的产品语言。正如雷军所言,小米正从证明“能造好车”向“为不同人造不同的好车”跨越,澎程系列正是这一体系化能力考验的开始。
