


盈利能力榜:毛利率与净利率分析
以下基于2025年度财报数据,按毛利率高低对主要企业进行排序(括号内为上一财年或2024年对比数据)。
TOP 1 TTI:毛利居首,研发投入显著增长
毛利率 41.2%(40.3%),净利率 7.9%
TTI息税前利润率为8.8%。全年毛利62.92亿美元,其中销售分销及广告费用27.19亿美元,行政费用14.91亿美元,研发费用7.57亿美元。这三项费用合计占收入的32.5%。值得一提的是,其研发费用同比增长16.8%。

TTI 2025年毛利62.92亿美元,三项费用合计49.67亿美元
TOP 2 牧田:毛利提升但营业利润下滑
毛利率 36.5%(36.0%),净利率 10.2%
截至2026年3月的财年中,牧田营业利润率为13.5%。尽管毛利率有所提升,但由于销售及管理费用从1644亿日元增至1793亿日元,导致营业利润同比下降2.2%。
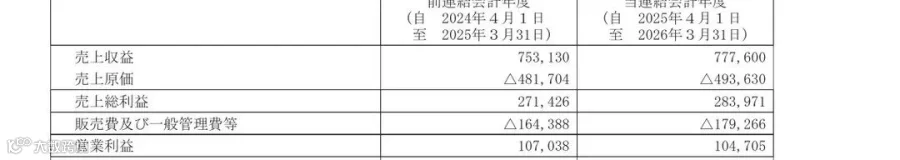
牧田毛利从2714亿日元增至2840亿日元,营业利润从1070亿日元降至1047亿日元
TOP 3 Toro:受非现金减值影响
毛利率 33.4%(33.8%),净利率 7.0%
截至2025年10月的财年,Toro营业利润率为9.1%,其中包含8110万美元的非现金减值损失。

Toro 2025财年毛利率33.4%,净利润3.161亿美元
4 泉峰控股:毛利率小幅回落
毛利率 32.9%(34.7%),净利率 6.0%
经营利润率为7.5%,毛利率较上年下降1.8个百分点。
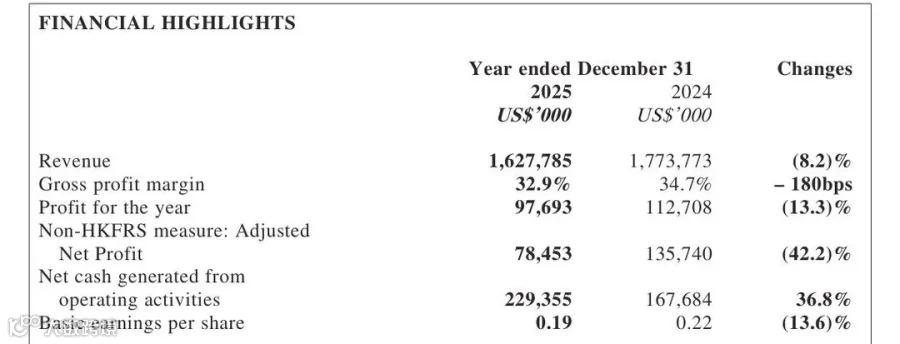
泉峰毛利率从34.7%降到32.9%
5 巨星科技:净利率行业领先
主营毛利率 32.6%,净利率 17.1%
营业利润率高达20.4%,净利率与营业利润率均为榜单最高。该公司以手工具业务为主,手工具收入占比64.9%。
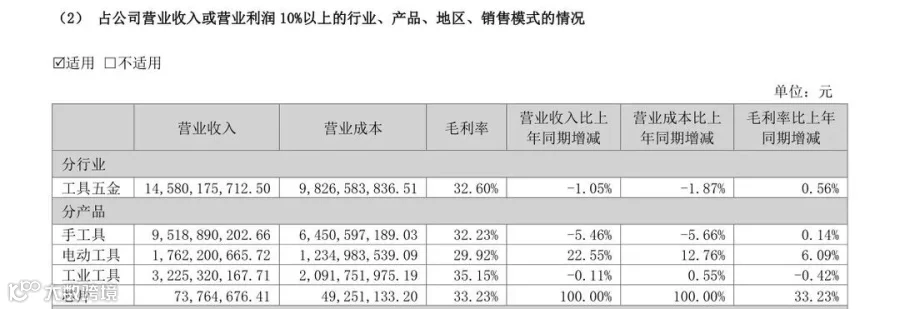
巨星工具五金主营毛利率32.60%,电动工具29.92%
6 史丹利百得:工具分部表现稳健
毛利率 30.3%(29.4%),净利率 2.7%
工具与户外分部利润率为10.1%。集团整体净利率在11家参评企业中排名第十。

史丹利百得2025年毛利率30.3%,比上年高0.9个百分点
7 富世华:季度波动明显
毛利率 30.2%(29.6%),净利率 3.8%
全年营业利润率为6.2%。其中第四季度毛利率降至23.8%,且营业利润出现亏损。
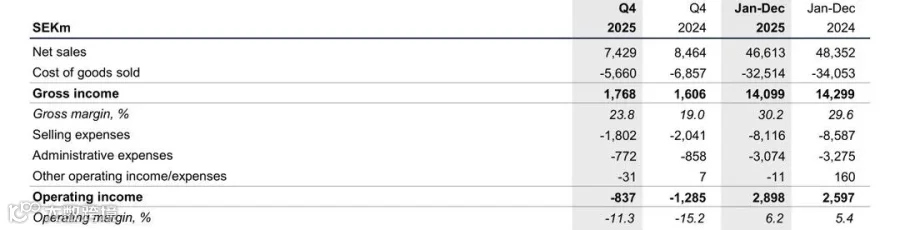
富世华全年毛利率30.2%,第四季度23.8%
8 格力博:增收不增利
毛利率 27.4%,净利率 −7.0%
虽然毛利率同比提升1个百分点,但销售费用大幅增长34.9%至8.60亿元,导致全年营业亏损3.44亿元。

格力博2025年毛利13.83亿元,毛利率比上年提高1个百分点
其他企业数据参考:
- 喜利得:净利率 8.2%,营业利润率 11.6%
- Yamabiko:净利率 8.3%,营业利润率 11.3%
- Einhell:净利率 6.6%,息税前利润率 9.6%
- 斯蒂尔和博世电动工具未公开详细利润数据。
净利率排名前五:巨星科技 (17.1%)、牧田 (10.2%)、Yamabiko (8.3%)、喜利得 (8.2%)、TTI (7.9%)。
客户依赖度分析:大客户占比
2025年度仅有5家企业披露了最大客户收入占比数据。
TOP 1 TTI:单一大客户依赖度高
最大客户占比 45.4%(2024年 44.6%)
该最大客户贡献收入69.27亿美元,其中68.96亿美元来自电动工具和户外设备分部。除该客户外,无其他单一客户收入占比超过10%。

TTI年报写明最大客户贡献69.27亿美元
TOP 2 泉峰控股:客户集中度有所下降
最大客户占比 34.6%(2024年 39.1%)
前五大客户合计占比58.0%,较2024年的63.3%有所降低。

泉峰最大客户占比从39.1%降到34.6%
TOP 3 巨星科技:第一大客户占比两成以上
第一大客户占比 22.86%
第一大客户销售额为33.53亿元,前五大客户合计占比48.16%。

巨星前五大客户合计占48.16%
4 格力博:前两大客户占比近三成
第一大客户占比 15.21%
第二大客户占比13.99%,前五大客户合计占比45.17%。

格力博前两大客户合计占29.2%
5 史丹利百得:双巨头渠道依赖
Home Depot 占 15%,劳氏 (Lowe's) 占 12%
2024年这两家零售商占比分别为14%和14%。两者合计占比27%,无其他单一客户超过10%。

史丹利百得10-K写明Home Depot占15%、劳氏占12%
综合对比:规模与结构差异
TTI对最大单一客户的销售额在2025年达到69.27亿美元。参照美国国税局2025年平均汇率,斯蒂尔全年营收约61.8亿美元(54.79亿欧元),牧田全年营收约52.0亿美元(7776亿日元)。这意味着,TTI仅从一个客户处获得的收入,已超过斯蒂尔或牧田全年的总收入。
在盈利结构上,TTI的毛利率虽比牧田高出4.7个百分点,但净利率却低2.3个百分点。差距主要源于费用端:TTI的销售分销及广告费用占收入的17.8%,研发费用占比5.0%,显著高于同行水平。
在中国企业中,泉峰、巨星科技和格力博的前五大客户收入占比均超过45%。相比之下,TTI仅单一大客户占比即达45.4%。从趋势来看,泉峰最大客户占比同比下降4.5个百分点,客户结构趋于分散;而TTI的最大客户占比则微升0.8个百分点。
注:本文数据源自各公司2025财年年报、业绩公告及新闻稿,汇率采用美国国税局2025年平均汇率表。