


国际空运货物到港后,常因清关资料缺失或客户延迟提货产生高额附加费。与海运不同,空运费用名目及收费主体均有差异,企业需厘清滞报金、仓储费等核心费用的触发规则,避免成本失控。
空运滞报金与仓储费辨析
国际空运存在海关征收的滞报金,但无海运意义上的“滞箱费”。滞报金针对收货人未在规定时限内申报的行为。以国内进口为例,进境之日起14天内须完成申报,逾期按日计征;海外目的国同样设有申报期限,超期即产生滞报金。
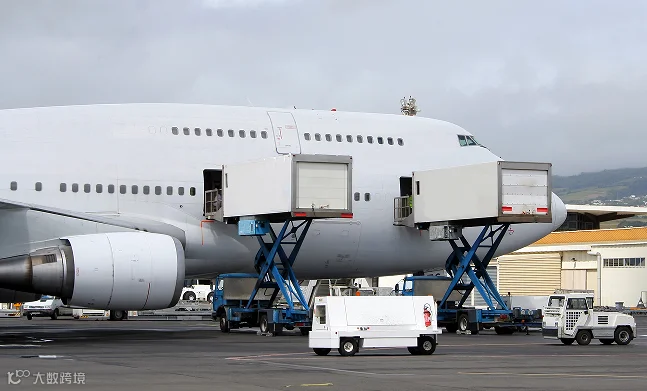
空运多使用航空集装板或集装箱,航司收取的是仓储费及超期占用集装器费。机场货站存储空间有限,通常提供3-7天免费仓储期(具体视机场及航司而定)。超出免费期后,将按天收取仓储费,且费用随货物体积增大而递增。
超期不提货的衍生成本与风险
显性经济损失
除基础滞报金和仓储费外,长期滞留还将引发多重额外成本:
- 货物处置费:长时间无人提货,航司有权拍卖或销毁货物,产生的处置、搬运及销毁费由收发货人承担。
- 查验与改单费:延迟清关易触发海关二次查验,导致查验操作费及人工搬运费增加。
- 退运成本:若选择退运,往返空运费及两地清关费均由货方承担,总成本往往高于原出口运费。
- 集装器占用费:长期占用航空板/箱,航司会收取高额累积费用。
隐性运营风险
货物长期存放机场仓库,易出现包装破损、受潮丢失等情况,且保险在长期滞留场景下可能拒赔。此外,收发货人企业信用将留下不良记录,后续在该机场清关时更易被海关列为重点查验对象。
规避额外成本的实操建议
为守住成本底线,外贸企业应做好以下管理:
- 前置单证准备:提前将发票、箱单、原产地证等全套清关资料发送给国外客户,确保货物落地后立即申报,杜绝滞报金。
- 明确提货时限:与客户约定提货时间,同步告知免费仓储截止日期并设置提醒。
- 预判与预案:评估客户资金及清关能力,若发现提货困难迹象,应提前协商退运或转卖方案,避免被动等待超期。
综上所述,国际空运虽无滞箱费,但滞报金与仓储费累积迅速。严重超期不仅导致钱货两空,更影响企业信用。务必强化到货时间管理,督促目的方及时申报提货,有效管控物流成本。