



金粒门为何着急走出湖南、却又不着急放开加盟?
作者:鼠桃桃
来源:深氪新消费(ID:xinshangye2016)
爆火的金粒门,不止卖炒货
在长沙南站,手提“金粒门 KING LOMO”白色购物袋的旅客已成为一道独特的风景线。国金街、五一广场等核心商圈的门店常年排队,甚至催生了支付高额运费的电商代购需求。这种因稀缺性带来的吸引力,正随着品牌走向全国而逐渐被打破。
今年5月底,金粒门首次走出湖南,在南京开设首家省外门店,随后陆续进入武汉、南昌、杭州、深圳等地。截至9月,其全国门店已超40家,且多地新店开业即引发排队热潮。值得注意的是,尽管处于快速扩张期,金粒门目前仍坚持全直营模式。
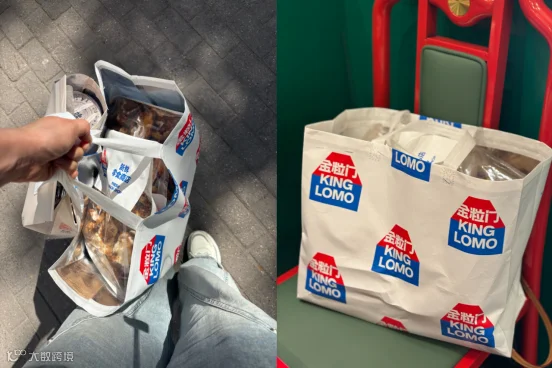
金粒门的门店形态已远超传统炒货店。店内涵盖鲜卤区(鸭爪、魔芋丝等)、烘焙区(瑞士卷、面包)、饮品区(罐装鲜奶茶)以及零食干果区。商品单价多在30元以内,包装偏向小份,被部分消费者誉为“零食界的山姆”。

从最初主营板栗和炒货的“金栗门”,到如今集卤味、烘焙、奶茶、零食于一体的“新鲜零食商店”,金粒门通过200~500平方米的大店模式,提供了丰富的逛购体验。透明的现场制作和试吃活动,有效提升了顾客的停留时间和购买欲。

然而,金粒门的SKU并不算多,以南京首店为例仅约200款。更关键的是,其核心商品保质期极短:奶茶仅1天,香辣魔芋丝3天,相对耐储的荞麦片也只有2个月。华创证券数据显示,金粒门1~5天短保产品SKU占比达46.1%,却贡献了超六成销售额。这意味着,最畅销的商品也是对供应链和时效要求最高的一批。
量贩零食可靠加盟提速,新鲜零食更难放权
短保商品在带来高销售额的同时,也伴随着较高的经营风险。门店需精准把控备货量,以防报损或影响体验。日常运营中,陈列、效期管控、进销存管理及后勤收货等环节均至关重要。

据东方证券研报,鲜制零食平均损耗率约8%~15%,远高于传统包装零食及量贩零食店1%~3水平。高损耗和严品控对终端执行能力提出了极高要求,这也是金粒门坚持直营、未开放加盟的主要原因。
相比之下,以“鸣鸣很忙”(旗下有赵一鸣零食、零食很忙)为代表的量贩零食品牌,标准化程度更高。截至2026年6月底,其全国门店超2.6万家,加盟店占比近99.97%。其主要收入来源并非加盟费,而是向加盟店供货赚取差价。通过规模化采购提升议价能力,上半年毛利率已提升至11.5%。

但金粒门无法复制此模式。包装食品可长期销售,而短保食品一旦过期必须处理。加盟商与总部利益存在潜在冲突:加盟商为减少损耗可能延后下架或缩减人手,这将直接损害品牌核心的“新鲜”承诺。

同为长沙品牌的“几多全”选择了不同的路径。依托伍爱集团,几多全先通过直营验证供应链,再引入具备成熟经验的加盟商,截至9月开店超200家,并提高了加盟门槛。金粒门的扩张则紧密跟随供应链布局,如常州工厂投产后南京随即开店,东莞生产线支撑华南市场。对于短保生意,门店扩张不能脱离供应链独立进行。
直营能守住新鲜,但这门生意能开到多远?
金粒门的线下体验依赖较重的人力投入。武汉超级店店长需具备管理25人以上团队经验,各地店长薪资在1.3万至2.2万元之间。每开一家直营店,总部需承担装修、货品及管理团队的全套成本。

参考同样主打直营的新鲜零食品牌“一栗nutco”,其2025年收入约5亿元,净利润率10%~15%,超九成门店盈利。这证明全直营模式并非不可盈利,但代价是总部需独自承担工厂、冷链、库存及人力等现金流风险。
新中式糕点品牌“虎头局”的案例值得警惕。其在急速扩张后因资金压力收缩并开放加盟。虽然赛道不同,但揭示了直营扩张的共同风险:一旦速度超过组织能力和现金承受力,新增门店的成本压力将全部堆积于总部。
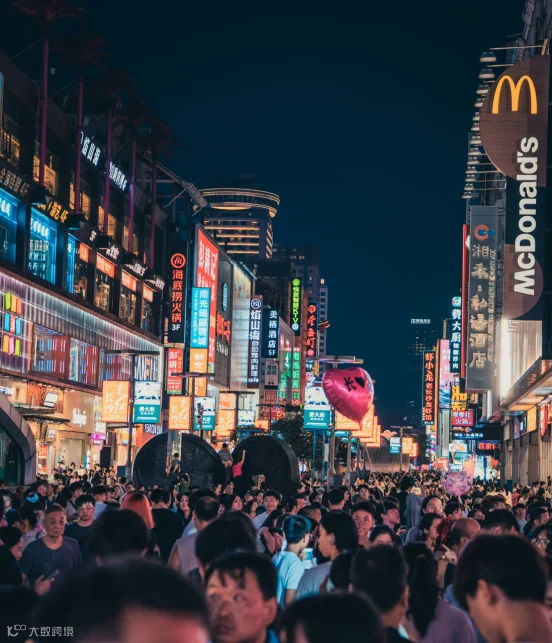
长沙的特殊市场环境(旅游城市、夜经济发达、商圈集中)为金粒门提供了爆发土壤,但这套模型在全国的复刻面临挑战。目前金粒门多选址于华润万象系等成熟购物中心,借助商场客流与品牌自带流量的互相赋能。但这种红利能否持续,取决于爆品迭代能力。
今年9月,KK集团及创始人吴悦宁合计持股金粒门相关主体10%,这是其首笔公开外部产业投资。除了资本支持,KK集团的线下零售运营经验或将助力金粒门全国化。
金粒门暂不开放加盟,旨在守住对“新鲜”的控制权。但随着扩张,高昂的运营成本随之而来。真正决定其能否开放加盟的,不是当下的排队热度,而是在流量稳定后,能否持续保持品质、控制损耗并实现稳定盈利。从网红店走向全国连锁,金粒门需要复制的不仅是购物袋,更是离开长沙后依然高效运转的经营系统。

