


黄金周结束后,市场并未出现预期的“全面缺舱”。数据显示,三大东西向航线第41—45周仅取消39个航次,占比约5%。与此同时,赫伯罗特暂停菲律宾三大港口订舱、ESL停收废塑料。运力微调与接货政策收紧同步发生,成为本轮市场调整的核心信号。
核心摘要
▸ 三大航线空班率约5%,并非大规模运力收缩
▸ 亚欧有效运力回升,跨太平洋舱位偏紧,市场呈现分化
▸ 赫伯罗特限制菲律宾接货,ESL拒运废塑料,船公司接货政策集体收紧
运力概况:空班率低,非全面收缩
假期结束工厂复工后,舱位可用性成为货代与货主关注焦点。德路里(Drewry)最新数据显示,10月5日至11月8日(第41—45周),跨太平洋、亚欧和跨大西洋三大东西向航线共计划取消39个航次,占同期计划710个航次的约5%。
三大航线空班分布及占比:
跨太平洋东向:49%
亚洲—北欧/地中海:33%
跨大西洋:18%
Sea-Intelligence分析指出,当前主要航线空班比例低于疫情后历史水平。以亚洲至美西航线为例,历史平均空班率约为10%,而当前水平明显低于该基准。
关键判断:空班比例约5%,远低于历史基准,表明目前并非船公司进行大规模运力收缩,而是常态化调节。
市场需求:运价操作引发供需再评估
今年黄金周后的市场表现较为特殊。一方面,欧洲货代表示节后订舱量整体稳定;另一方面,部分节前货物面临甩柜或延后装运。这种矛盾现象让市场对船公司的运价策略产生疑问。
有欧洲货代反映,10月上半月仍收到船公司FAK运价下调通知,但部分船公司却计划在10月下半月上调约1000美元/40英尺箱的运价。这种“前低后高”的报价变化,促使市场重新评估黄金周后的真实供需关系。
若货量足以支撑涨价,为何上半月仍在下调FAK?这一反差正是市场关注焦点。
航线分化:亚欧运力回升,跨太持续偏紧
Drewry指出,相比空班总量,空班发生的航线分布更为关键。目前,亚欧航线与跨太平洋航线呈现出截然不同的信号。
亚欧航线:随着部分船舶恢复经由苏伊士运河航行,航程缩短,有效运力正在增加。Sea-Intelligence数据显示,2026年黄金周期间亚洲—北欧航线计划运力高于往年,且黄金周当周及随后一周均未安排空班。这意味着亚欧航线运力供给充裕,可能继续对运价形成压力。
跨太平洋航线:该航线目前空班数量相对有限,舱位供应继续保持偏紧状态。Linerlytica表示,部分航司虽因中国出口货量下降取消了少量远洋航次,但整体仍在通过运力调整来稳定跨太平洋和亚欧航线的运价。
运力分化结论:亚欧航线因苏伊士航线恢复导致运力增加,运价承压;跨太平洋航线空班有限,舱位紧张。两条主流航线的供给状况正在显著分化。
接货政策:两大船公司实施新限制
赫伯罗特暂停菲律宾三大港口新订舱
鉴于菲律宾持续拥堵,当地集装箱堆场及空箱返还能力严重受限,赫伯罗特发布通知,暂停接受前往马尼拉、八打雁及苏比克湾的新订舱。此次限制覆盖所有起运地及贸易航线,计划持续至2026年12月31日,后续变动将另行通知。
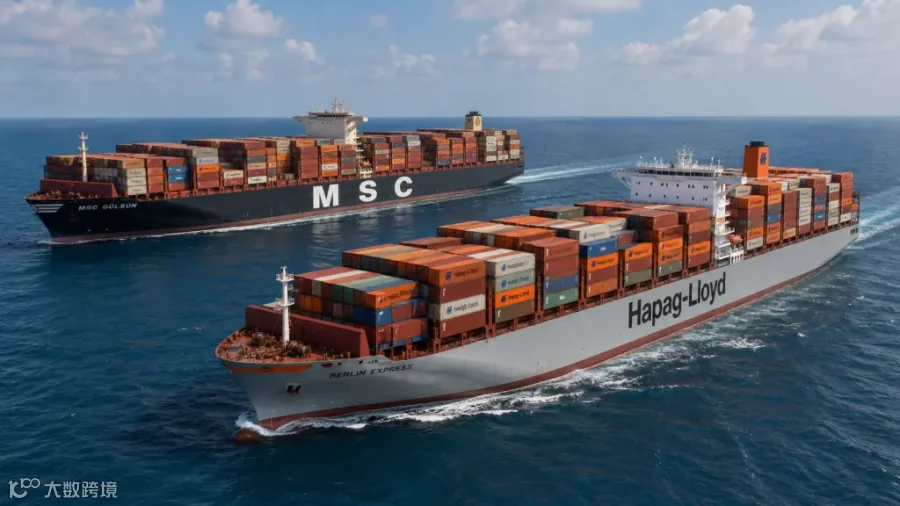
对于已完成的订舱,赫伯罗特将根据具体情况处理:受影响订舱将由客服直接联系客户调整;在途货物需联系当地客服确认后续安排。此举旨在避免加剧当地物流体系压力,协助改善集装箱流转。
ESL停止接受废塑料货物
阿联酋航运(ESL)公告称,自2026年10月1日起停止接受HS编码3915项下的废塑料货物订舱,以落实负责任航运实践,保护海洋生态。
需注意,此次限制仅针对塑料废料、边角料及废碎料等,普通塑料制品不在限制范围内。ESL警告,若通过虚假申报规避限制,责任方可能被列入黑名单并承担货物误报费用。
继2022年达飞轮船宣布停止承运塑料废料后,ESL成为第二家公开全面停止承运废塑料的集装箱船公司。这一举措得到了巴塞尔行动网络等环保组织的支持,预计将有更多船公司跟进类似措施。
操作建议:关注分化与合规
从港口拥堵到货物禁运,两项政策释放出相同信号:船公司正更加主动地管理接货范围、区域及货量上限。结合Drewry关于需求模式变化的提醒,货代和出口企业应采取以下应对措施:
1. 关注开航前空班调整:重点监控具体航线的空班情况及其对舱位的影响,而非仅关注总量。
2. 盯住FAK报价与实际舱位:留意亚欧航线新增运力对运价的压制,以及跨太平洋航线舱位的紧张局势。
3. 菲律宾航线提前确认:务必核实目的港堆场接收能力、空箱返还及提柜情况,避免货物滞留。
4. 特殊货物严格合规:涉及废塑料等敏感货物,需确认真实属性及HS编码,严格遵守船公司最新承运政策,切勿尝试改品名规避限制。
核心总结:黄金周后市场并非“全面缺舱”,而是不同航线运力正在分化。提前规划订舱与出货,密切关注临近开航前的空班动态和报价调整,是当前操作的重点。