


中国电动汽车下一轮能源布局:北京力争2030年实现固态电池规模化生产
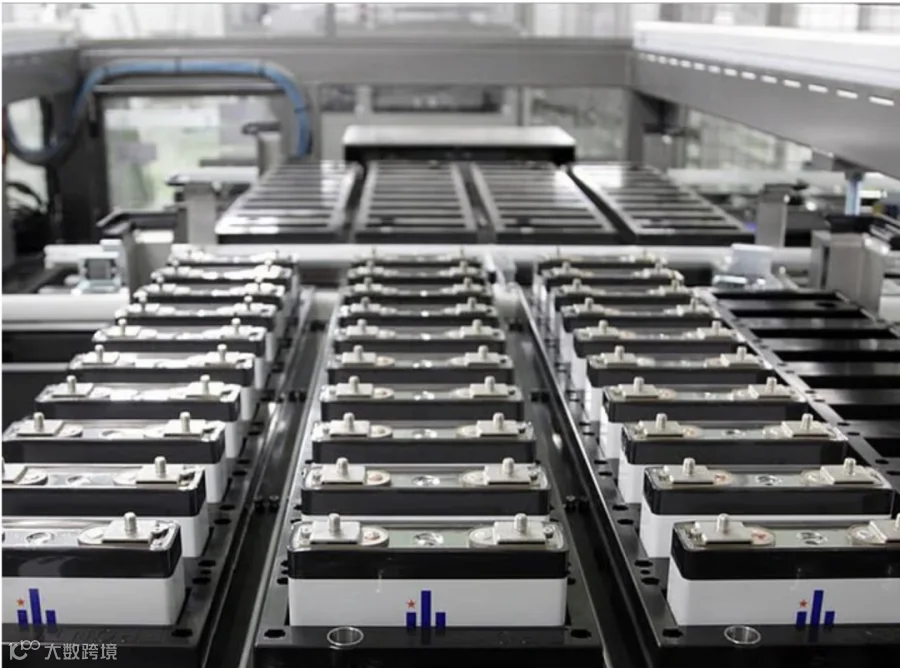
在全球政府竞相投资电池原材料供应链、制造商与矿业公司结盟的背景下,中国正依托庞大的垂直整合生态体系与国家规划支撑,崛起为全球领先的电池制造强国。相比埃隆·马斯克拥有的规模与资本优势,中国更难复制的优势在于其完整的产业链条及明确的战略目标:力争到2030年推动全固态电池走出实验室,实现“初步规模化”应用。
北京发布的最新发展路线图,旨在将中国在锂离子电池领域的既有优势延续至下一代电池时代。更长续航、更快充电及更高安全性的技术突破,或将彻底改写电动汽车领域的全球竞争格局。
政策驱动:将电池上升为国家战略产业
中国工业和信息化部等六部门联合印发《2026—2030年电池产业发展规划》,正式将电池技术列为国家重点发展产业。该规划不仅确立了发展目标,更直击制约固态电池发展的技术瓶颈,包括离子电导率、循环稳定性、电极-电解质界面接触以及量产制造能力。
规划明确提出,要在先进电极材料、新型电解质及高端辅材领域取得突破,并推广等静压机等关键生产设备,发展能降低成本并提升一致性的工业化技术。此外,中国正构建多元化的电池产品矩阵,以锂离子电池为核心,辅以钠离子电池、磷酸铁锂电池及液流电池,以满足不同场景需求。
技术前瞻:固态电池与替代方案的博弈
固态电池的战略价值
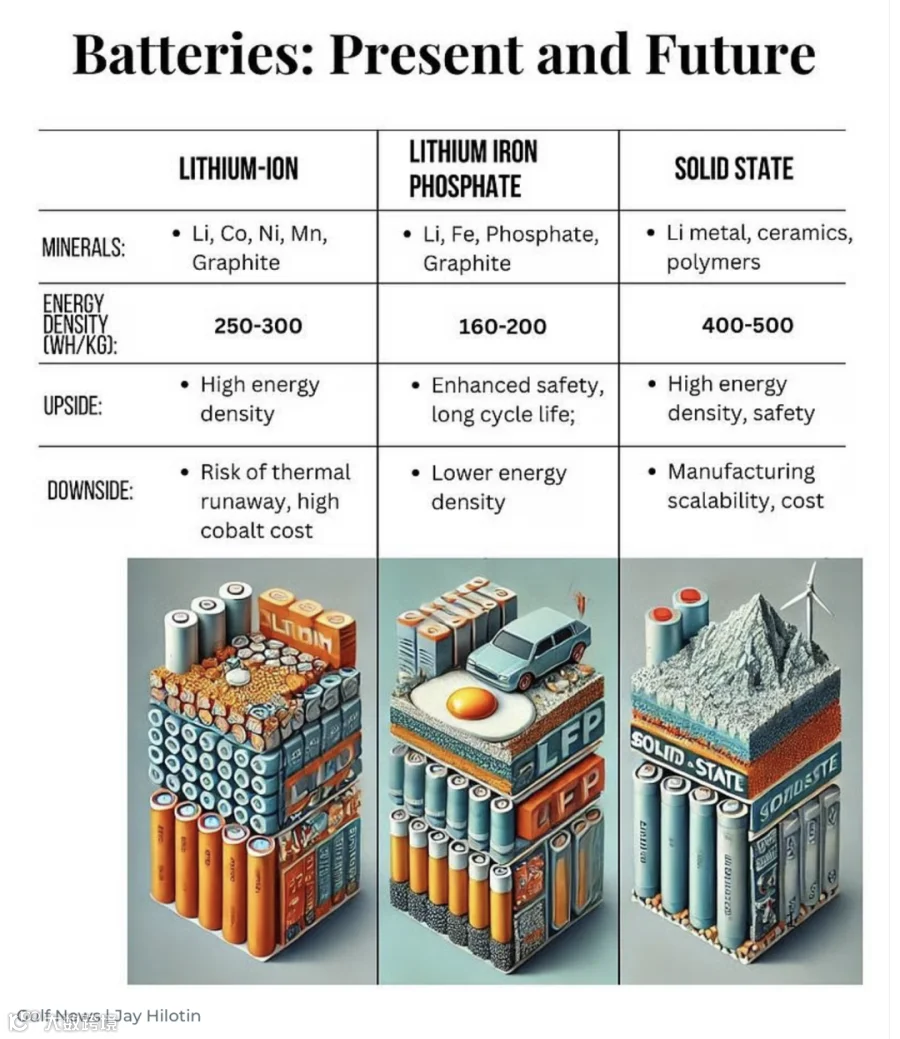
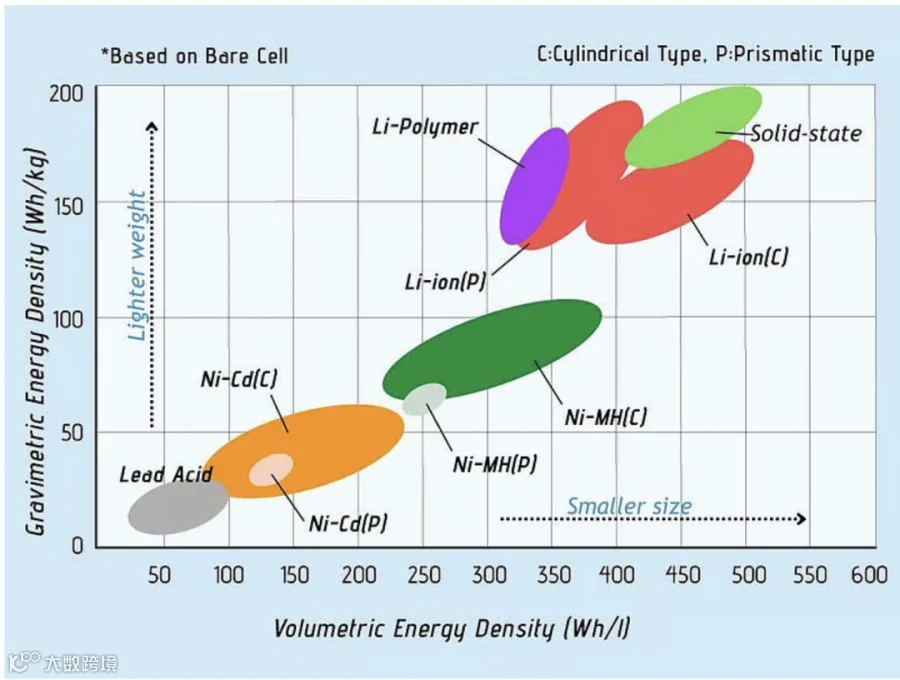
传统锂离子电池使用液态电解质,而全固态电池采用固体材料替代。理论上,这能带来更高的能量密度、更快的充电速度、更长的使用寿命及更低的起火风险,对于电动汽车、航空及高性能储能设备至关重要。然而,该技术目前仍面临从实验室走向大规模商业化的挑战,特别是固态电解质与电极接触位置的失效问题,以及需要大幅提升的离子电导率和稳定的界面工艺。
磷酸铁锂与钠离子电池的补充角色
针对固态电池商业化进程缓慢的现状,科技颠覆研究机构RethinkX指出,电动汽车与清洁能源革命无需完全依赖固态电池。现有的磷酸铁锂(LFP)电池和新兴的钠离子电池已足以推动市场变革。
磷酸铁锂电池因不含钴镍、安全性高、循环寿命长且成本低,在固定式储能领域尤为关键。钠离子电池则凭借钠元素储量丰富、不依赖关键矿物的优势,有望加速能源转型。中国政府的规划也体现了这一务实态度,设定2030年为“初步规模化应用”而非全面普及,表明固态电池将作为现有体系的补充,而非立即替代。
产业优势:中国相对于特斯拉的竞争壁垒
尽管特斯拉是全球最具影响力的电动汽车企业,但其并未掌控国家级的完整电池供应链。相比之下,中国构建了由电芯厂商、材料加工企业、整车制造商、设备供应商及科研机构组成的密集网络。国际能源署(IEA)数据显示,2025年中国电池产量占全球总产量的80%以上,其中锂离子电池产量约占全球85%,电动汽车产量占全球70%以上。
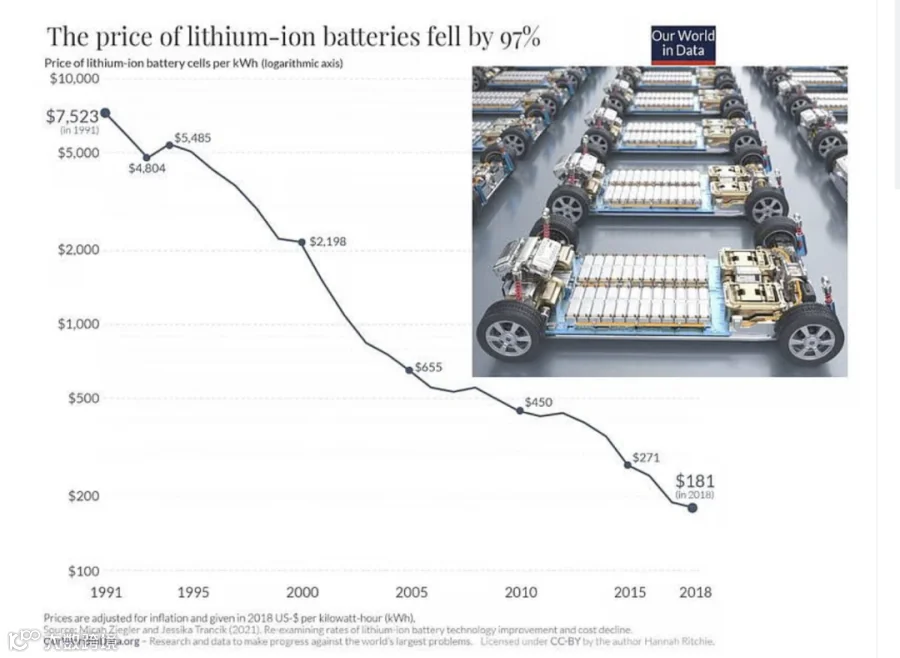
这种规模优势使得宁德时代、比亚迪等龙头企业在材料采购、中试产线搭建及成本控制方面具备无可比拟的能力。比亚迪计划于2030年实现电动汽车固态电池量产,并将其定位为现有技术的补充。随着电池成本以每年约8%的速度下降(从2010年的1200美元/kWh降至2020年的137美元/kWh),中国庞大的产业基础进一步巩固了其市场地位。
未来展望:争夺后化石燃料时代的架构主导权
中国在太阳能光伏、电动汽车及锂离子电池领域的成功,遵循了一套成熟打法:通过政府补贴早期研发、搭建庞大产能、压低生产成本,并依托巨大的国内市场进行验证。目前,全球85%的锂离子电池产能集中在中国,政策、研究、标准与投资均围绕商业化与出口协同发力。
然而,优势不等于最终胜利。固态电池行业仍面临成本高、性能取舍及工艺不稳定等挑战。中国战略的成功与否,取决于能否在规模化生产场景中实现耐用、安全且价格亲民的产品落地。同时,需警惕在当前锂电产能过剩背景下,过早转入新一轮技术竞赛带来的风险。
对于西方车企而言,中国大力推进固态电池研发意味着竞争范畴已超越软件、充电网络与品牌,延伸至后化石燃料时代交通体系的电池架构主导权。当传统工业国家仍在争论行业走向时,中国已通过规模化生产奠定了坚实的工业配套基础。