


美国800美元以下免税进口(de minimis)待遇已于2025年8月29日暂停。2026年10月22日为邮政渠道合规关键节点:受美国消费品安全委员会(CPSC)管制或涉及特定关税章节的低值邮件,此后必须走正式申报,除非改用电子申报类型13。此外,CPSC电子证书申报已于2026年7月8日生效,要求提交7项证书数据且无货值豁免。
美国海关与边境保护局(CBP)于2026年10月8日发布103页拟议规则,进一步收紧申报资格与保证金要求:仅限货主、购买人或持牌报关行进行申报,非持牌货代及集货商丧失资格;申报需缴纳基本进口保证金,违约最低罚款1,000美元,受限品罚款为货值的3倍;未按时申报的邮递货物将在进口15天后被视为自愿放弃。此举对邮政小包直发卖家影响最大,商业快递及海外仓模式受影响较小。
政策演进关键时间轴
自免税待遇暂停以来,相关政策分阶段落地,主要节点如下:
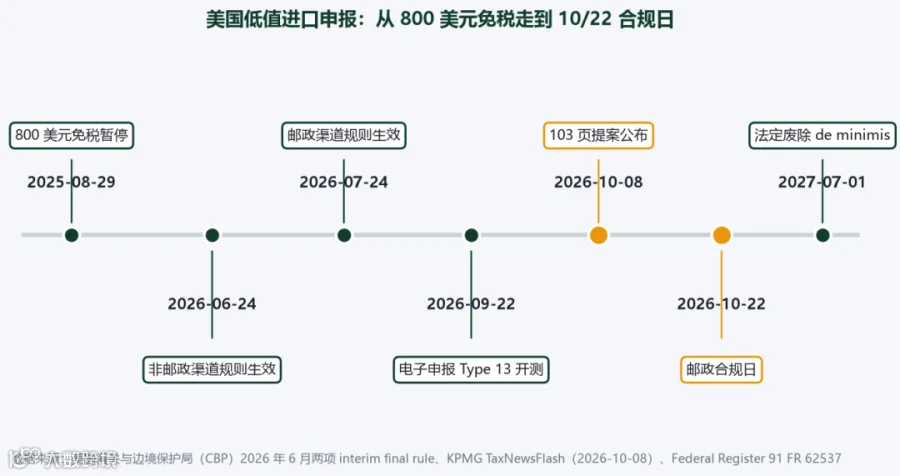
- 2025年8月29日:800美元免税待遇暂停,覆盖所有国家及运输方式
- 2026年6月24日:非邮政渠道规则生效,商业快递和货运需走正式或非正式入境
- 2026年7月24日:邮政渠道规则生效,部分条款设宽限期
- 2026年9月22日:电子申报类型13开启测试,2,500美元以下邮递货物可自愿参与
- 2026年10月8日:CBP公布最新拟议规则,明确申报资格与处罚机制
- 2026年10月22日:邮政渠道全面合规日
- 2027年7月1日:de minimis法定废除
当前核心关注点在于10月8日发布的提案,其直接决定了10月22日后货物的通关可行性。
申报资格重大调整
免税取消后,核心障碍并非关税金额,而是进口申报(entry)流程的合规性。CBP对邮政渠道过渡期的申报主体资格进行了严格限定:
具备申报资格的主体
仅限以下三类:
- 货主(owner)
- 购买人(purchaser)
- 持牌报关行(licensed customs broker,须获货主、购买人或收货人正式委托)
不具备申报资格的主体
非持牌的货代、集货商及拼箱人。因其既非货主或购买人,亦无报关行牌照,故在现行通道中无权代为申报。
过渡期申报方式较为传统,需将规定格式的Excel表格发送至CBP邮箱,而非通过ACE系统电子传输。若格式不符或信息缺失,CBP将不予受理。自9月22日起,可自愿转为电子申报类型13,该方式需提交12项数据,包括10位HS编码、货值、应缴税额及外国邮政追踪号等。
建议卖家立即核实物流服务商资质,确认其是否为持牌报关行或拥有合法挂靠渠道,而非仅询问是否“包清关”。
拟议规则核心变化
10月8日公布的提案通过三项关键指标重构了成本结构:
货值上限:2,500美元
非正式入境和电子申报类型13的货值上限为2,500美元。超出此限额必须走正式申报,面临更复杂的材料要求、保证金及时效压力。
违约罚金:最低1,000美元
提案设定保证金违约最低罚金为1,000美元;若涉及受限品、禁售品或酒精饮料,罚金为货值的3倍。申报类型11和13均要求缴纳基本进口保证金,可选择按票购买或年度连续保证金。
弃货期限:15天
国际邮递货物若未按时按要求申报,自进口日起15天后将被视为自愿放弃。尽管该条款尚在征求意见期,但监管方向已十分明确。
罚金下限的提高与弃货窗口的缩短,显著增加了合规成本与风险。
市场影响与数据洞察
CBP统计数据显示,低值免税提单数量呈明显下降趋势:财年2024年为13.60亿票(价值646亿美元),财年2025年降至9.425亿票(价值481亿美元),同比减少约4.18亿票。

鉴于财年2025跨越了政策切换点,数据虽非完整年度口径,但足以反映原本依赖免税直邮的货量正在被迫转移。不同卖家的受影响程度如下:
- 邮政小包直发:受冲击最大,面临申报资格受限、材料门槛提高及15天弃货风险
- 商业快递/专线:自6月24日起已执行正式申报,主要影响体现为成本增加
- 海运整柜+海外仓:因具备完善的正式报关和进口商登记体系,受影响最小
市场竞争格局的分化,取决于卖家是否提前完成了申报路径的调整。
卖家应对策略建议
1. 核实物流商资质
要求使用邮政渠道的货代提供持牌报关行资质证明,或明确其挂靠的报关行及申报人身份。在10月22日前完成评估,必要时更换物流通道。
2. 梳理敏感SKU
盘点在途及待发货物,单独列出受CPSC管制的品类(如玩具、电子、家具、服装、鞋类)。CPSC电子证书申报(eFiling)已生效,进口时需在ACE系统中提交7项证书数据。建议先在CPSC产品登记系统备案,后续每票仅需申报三个登记编号。注意该类商品无最低货值豁免,10月22日后走邮政渠道将无法适用过渡政策,必须选择正式申报或电子申报类型13。
3. 重算成本模型
针对低客单价、高退货率的SKU,对比直发申报成本与海外仓一件代发成本,依据实际数据进行决策,避免盲目参照行业平均值。
关键参数一览
| 关键项 | 数值 / 日期 | 口径说明 |
|---|---|---|
| 800美元免税(de minimis) | 2025-08-29起暂停 | 所有国家、所有运输方式 |
| 非邮政渠道规则 | 2026-06-24生效 | 商业快递与货运,走正式或非正式入境 |
| 邮政渠道规则 | 2026-07-24生效,2026-10-22合规日 | 宽限期内部分条款暂不强制 |
| 电子申报类型13测试 | 2026-09-22开始 | 2,500美元以下邮递货物,自愿参加,12项数据 |
| CPSC电子证书申报(eFiling) | 2026-07-08生效,7项证书数据 | 无最低货值豁免;可先在产品登记系统备案,之后每票报三个编号 |
| 申报资格 | 货主、购买人、持牌报关行 | 非持牌货代与集货商无资格 |
| 保证金违约罚金 | 最低1,000美元;受限品3倍货值 | 申报类型11与13均需挂基本进口保证金 |
| 未按时申报后果 | 进口15天后视为自愿放弃 | 适用于国际邮递渠道,为提案条款 |
| 法定废除de minimis | 2027-07-01 | 《One Big Beautiful Bill Act》 |
常见问题 FAQ
10月22日之后,邮政小包还能发美国吗?
可以,但门槛提高。受CPSC等机构管制或涉及第98/99章关税的货物必须正式申报;普通低值货物仍可走过渡期非正式申报,但资格要求更严。
货代声称能“包清关”,是否可信?
需核实其是否为持牌报关行或挂靠合法渠道。CBP过渡通道仅向货主、购买人和持牌报关行开放,非持牌货代无申报资格。
过渡期申报如何提交材料?
目前需将规定格式的Excel表格发送邮件至CBP,不使用ACE电子传输。自9月22日起可自愿改用电子申报类型13。格式错误或不完整将导致拒收。
小卖家是否需要缴纳保证金?
是的。提案要求申报类型11和13均需缴纳基本进口保证金,可按票购买或购买年度连续保证金。申报人需承担担保责任。
15天弃货规则如何计算?
从进口日起算,若未按时按要求申报,15天后视为自愿放弃。此为提案条款,虽在征求意见期,但执行方向明确。
CPSC管制货物有何额外要求?
需在ACE系统提交7项证书数据,或先在CPSC产品登记系统备案后每票申报三个编号。无货值豁免,涵盖玩具、电子、家具、服装、鞋类等。10月22日后此类货物走邮政渠道不再适用过渡政策。
当前最紧迫的三件事是什么?
第一,索取货代报关资格证明;第二,盘点邮政渠道SKU,特别标注CPSC管控品类;第三,重新测算低客单价高退货SKU的直发与海外仓成本。
数据与来源
- KPMG TaxNewsFlash(2026-10-08):CBP 103页拟议规则,申报类型13、保证金要求与15天弃货条款
- Federal Register 91 FR 62537(2026-10-01):申报类型13测试的12项申报要素与参与资格
- CBP两项interim final rule(2026年6月):非邮政渠道6月24日生效、邮政渠道7月24日生效、10月22日合规日
- CPSC最终规则90 FR 1800(2025-01-08)与CPSC新闻稿26-604(2026-07-08):电子证书申报7项数据要素、产品登记系统与生效日期
- CBP低值免税统计:财年2024提单13.60亿票、646亿美元;财年2025提单9.425亿票、481亿美元