


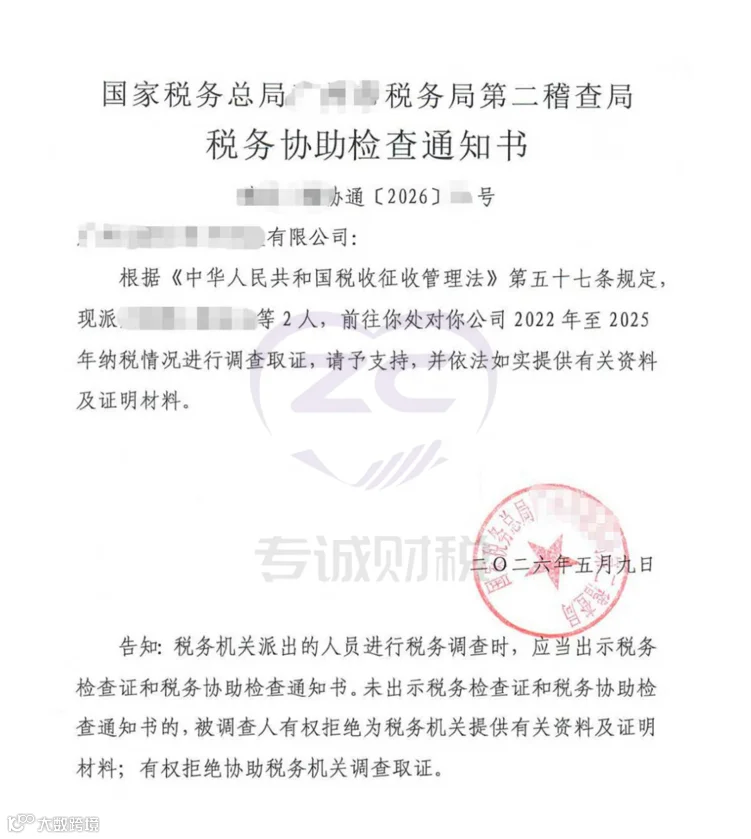
实务对接显示,被稽查企业的核心问题集中在:存在少申报、未申报销售收入,导致税款少缴,且销售额达到稽查筛选阈值。
稽查筛选标准与风险预警
部分地区参考标准为:上一年度三、四季度销售额大于 1500 万人民币,且存在收入申报异常。该门槛对跨境卖家而言并不高,除自身涉税风险外,亦存在随机抽检因素。需明确的是,销售收入的合规申报是底线。
稽查案件处理周期普遍较长。结合已完结的真实处罚案例,以下拆解跨境卖家面临的具体后果及应对方向。
典型稽查案例分析
案例一

案例二
案例三
跨境稽查的三个现实结果
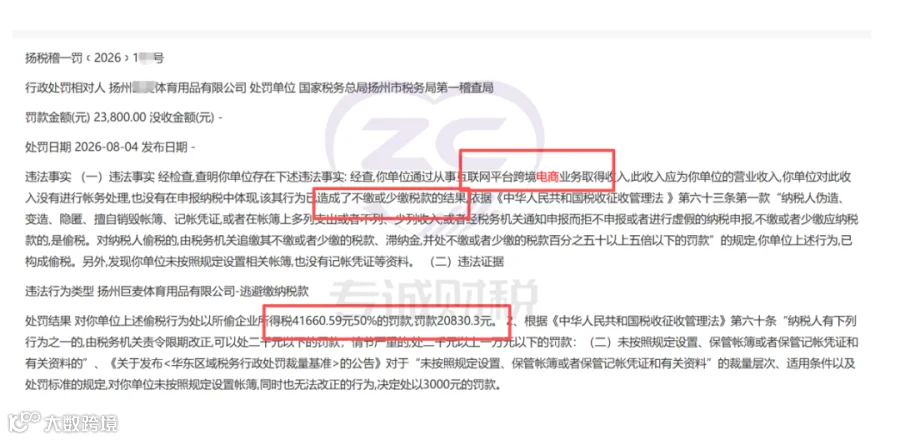
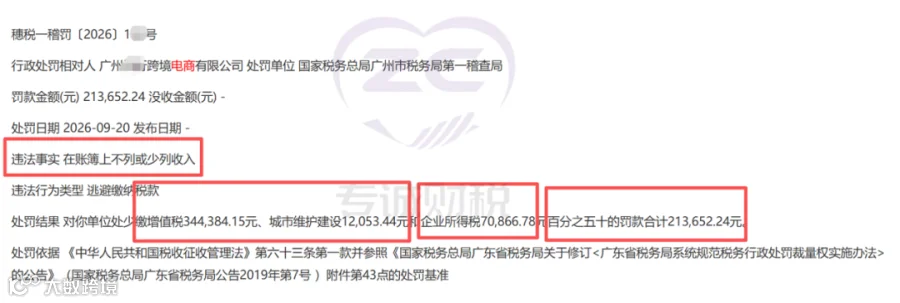
(1)罚款起步与滞纳金计算 认定少缴税款后,若企业积极配合,多数处罚幅度为少缴税款的 50%;滞纳金独立于罚款,从滞纳之日起按日万分之五计算,不予免除。
(2)企业所得税补缴与核定征收 因缺乏完整成本凭证,部分地区允许争取按应税所得率4% 核定征收企业所得税。这属于相对有利的处理结果,但并非所有企业均能适用。
(3)增值税风险显著上升 近期案件显示,税务机关同步核查增值税。一旦需补缴增值税,税额往往远高于企业所得税,整体税负压力将急剧放大。
给跨境卖家的实操建议
(1)完整申报平台销售收入 亚马逊等平台数据及收款流水均可依法调取。隐匿或少列平台收入是触发稽查的主要诱因。。
(2)完善出口报关闭环 无论采用 9810、0110 或其他模式,应尽量完成合规报关并留存资料,以降低增值税涉税风险。
(3)积极争取所得税核定征收 若成本票据不完整,可结合行业现状主动沟通,争取适用 4% 的核定应税所得率。部分案例中,依据内部口径,2025 年三季度前按 2%、四季度按 4% 核定利润率,属较优结果,值得尝试沟通。
应对稽查的心态与策略
若已收到稽查文书,切忌病急乱投医,勿轻信声称能“摆平案件”的中介,避免二次损失。建议参考同类公开案例,整理完整的业务、资金、库存证据材料,理清思路,积极配合检查。许多事项在合规前提下存在沟通协商空间。
关键词:跨境电商、稽查、增值税、所得税
◆ ◆ ◆ ◆ ◆
合规是长期出海的基石。
祝愿大家合规经营,全球大卖。
【免责声明:本篇文章中的信息仅供一般参考之用,不可视为详尽说明,亦不构成专诚财税的法律、税务或其他专业建议或服务。如转载本文时修改任何内容,您须在发布前取得专诚财税的书面同意。】