



Meta Muse引发平台震荡:AI购物助手的商业博弈
9月中旬,Meta推出的个人AI智能体Muse在购物领域崭露头角。用户只需描述需求,Muse即可跨站搜索、比价并确认购买。随着Muse热度飙升,亚马逊迅速切断其访问权限。官方理由涉及授权缺失及数据安全,但深层原因在于亚马逊的利润模式难以容忍外部购物Agent的完全开放。
长期以来,亚马逊构建了“搜索—推荐—广告—交易”的商业闭环。高意向消费者带来的搜索流量是Sponsored Products等广告产品的基石,广告收入已成为亚马逊电商的核心利润引擎。
亚马逊的防御逻辑:守护流量入口与广告价值
亚马逊并非排斥AI代理购物,其自有助手Rufus在2025年已服务超3亿客户,贡献近120亿美元增量销售额。然而,当外部AI Agent介入时,会在平台掌控的价值链中插入中间层,导致消费者绕过站内搜索。这不仅减少订单,更严重冲击搜索结果页、推荐位和广告位的价值,使亚马逊从“注意力第一站”沦为后端的履约基础设施。
不同平台的差异化应对策略
面对AI购物助手的崛起,各大电商平台基于自身商业模式做出了截然不同的反应。
Shopify:积极拥抱,重构增长渠道
作为电商基础设施提供商,Shopify不直接面向消费者,其核心价值在于完成交易闭环。无论流量来自谷歌、Muse还是其他AI应用,只要最终通过Shopify设施成交,平台即可获益。

2026年,Shopify推出Agentic Storefronts,支持商品接入ChatGPT、Google AI Mode等AI渠道;同时发布Universal Commerce Protocol,助力AI Agent参与从发现到结账的全流程。通过将商品目录结构化,Shopify正将AI Agent转化为新的增长引擎。
简言之,亚马逊要求“先入站再AI”,而Shopify追求“无论起点,终由我成交”。
沃尔玛:灵活务实,借力导流
兼具零售商与平台身份的沃尔玛采取中间路线。一方面自建AI助手掌握导购能力,另一方面与OpenAI等合作,允许用户在ChatGPT内直接购买商品。沃尔玛看重的是交易发生本身,其强大的全美履约网络是核心资产。外部Agent的导流相当于免费获客,进一步放大了其作为履约基础设施的价值,同时也符合其分流亚马逊入口的战略利益。

中国出海平台的推演与布局
尽管中国主流出海平台尚未对Muse表明鲜明态度,但从商业模式出发,可推演其潜在策略。
阿里系:双线策略,可控开放
阿里旗下夸克、通义等AI业务正加速融合。面对智能体电商,阿里更倾向于主动参与并建立规则。
预计阿里将采取差异化策略:优先发展生态内自研Agent,不主动接入外部跨站Agent,也不高调封禁。通过白名单和官方API有序开放数据,在获取AI流量的同时保留控制权。
TikTok Shop:自成入口,警惕链路截断
TikTok Shop的流量源于内容推荐与兴趣激发,其商业价值依附于“内容发现—兴趣形成—转化”的完整链路。
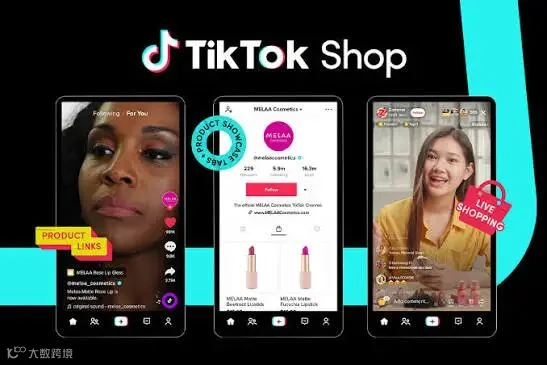
10月5日,TikTok公布Shopping Assistant和Buy Direct功能。前者提供AI购物指导与偏好记忆,后者实现信息流内一键结账。TikTok旨在成为AI购物入口的一部分。对于外部Agent的合作,TikTok将谨慎评估其是否截断原有的内容与广告价值链。
电商新范式:从争夺位置到争夺“被理解权”
购物入口正经历从线下货架到搜索框,再到算法推荐信息流的变迁。如今,用户不再浏览比较,而是陈述需求等待答案。在这一新结构中,“位置”资产系统性贬值,搜索结果排位让位于“进入答案的资格”。
AI Agent正在拆解平台集合的综合能力。在AI视角下,平台店铺与独立站的界限消失,二者均被视为可读取的结构化内容。平台的优势在“被发现”环节被绕过,逐渐退行为内容渠道之一及后勤系统。
企业应对:构建机器可读的数字资产
竞争焦点已从争取平台排名转向优化数据的机器可读性。店铺即内容,商品即接口。独立站不仅是销售渠道,更是企业的AI商业底座,需完整呈现品牌、技术参数、资质、售后等信息,成为AI Agent理解和推荐的基础。
电商已进入意图驱动时代。企业应尽早沉淀完整、可信、可被AI读取的数字资产,这不仅是渠道调整,更是资产形态的根本转换。