近日,香港保险业监管局在最新一期《监管通讯》中再次明确:“自我转介安排”(即市场俗称的“自购”)本质上属于返佣安排,已触及违法红线。
这一监管动向对关注香港保险的投资者具有重要警示意义。这不仅关乎费用节省与否,更直接影响投保合规性、后续服务稳定性以及保单权益的安全保障。
一、监管严打“自购”的核心动因
近期,部分社交媒体及机构利用“自购”“返佣”等话术营销,严重扰乱了市场秩序并误导客户认知。此类行为虽看似让客户获利,实则带来多重隐患:
此前,多家香港保险公司已发文严打此类违规,违者将面临终止合作甚至移交监管机构处理的后果。
二、“自我转介安排”的本质与界定
需明确区分的是,合规的第三方转介并不违法。若未持牌人士仅介绍潜在客户给持牌机构,由专业人员完成销售及服务,并按规定收取转介费,此模式符合规范。
然而,“自购”则扭曲了这一逻辑:同一人兼具客户与转介人双重身份,试图从自身保单中获取转介利益。
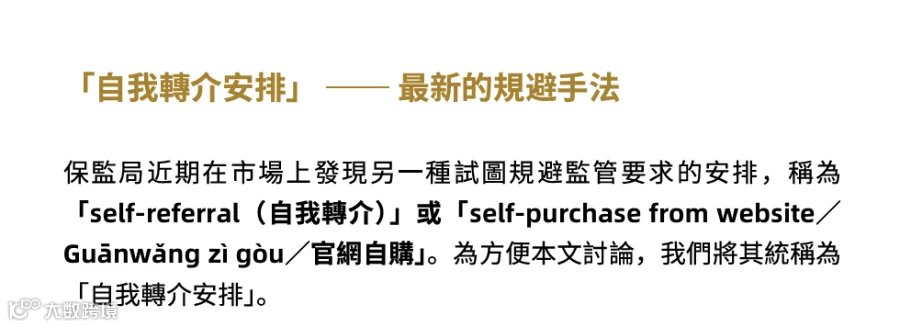
其主要表现形式包括:
1. 本人作为转介人购买保单,并自行收取转介费;
2. 以亲属名义作为转介人,实际由本人购买并间接获取利益。
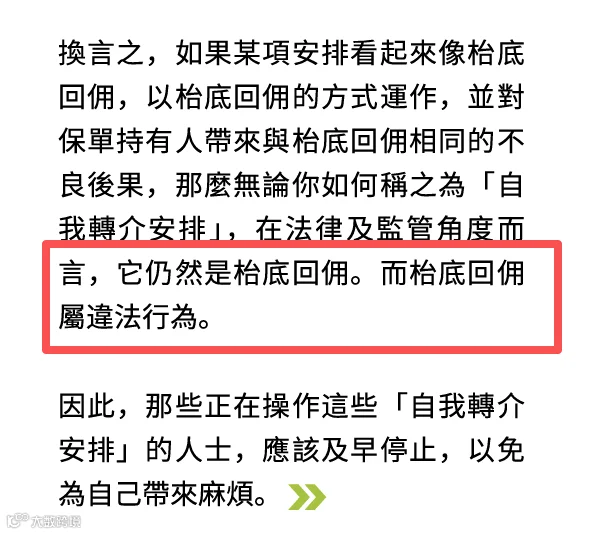
监管视角下,这已偏离正常转介逻辑,实质构成返佣或利益回流,存在明确的合规风险。
三、参与“自购”的潜在后果
对于机构而言,涉及违规自我转介可能导致牌照续期受限、被附加监管条件或禁止从事转介业务。

对于个人客户,风险同样不容忽视:
香港保险的核心价值在于长期规划与专业服务。为短期小利而牺牲合规性与服务保障,得不偿失。
四、投保建议与风险提示
配置香港保险时,建议遵循以下原则:
1. 核实服务方资质
切勿轻信社交平台上的“省钱”话术,应确认服务方是否具备合法合规资质,能否提供持续、专业的全流程服务。
2. 警惕“返佣”诱惑
“自购拿钱”等表述往往暗藏合规陷阱。越是诱人的捷径,越可能埋下长期隐患。
3. 树立长期资产配置观念
从需求分析到理赔传承,每个环节均依赖专业支持。应将保险视为长期金融安排,而非一次性交易。
结语
香港保监局的明确表态旨在重申:保险是严肃的长期金融契约,而非简单的买卖返点。投资者应聚焦于方案的适配性、过程的合规性及服务的可持续性。摒弃短期逐利思维,选择合规投保,才是对家庭资产负责的理性之举。
【声明】本文仅作一般信息整理与观点分享,不构成任何投资建议、保险销售建议或邀约。文中资料参考公开信息及香港保险市场相关监管动态,具体产品条款、投保要求、合规要求及个人适配性,请以官方文件、监管信息及专业持牌人士意见为准。