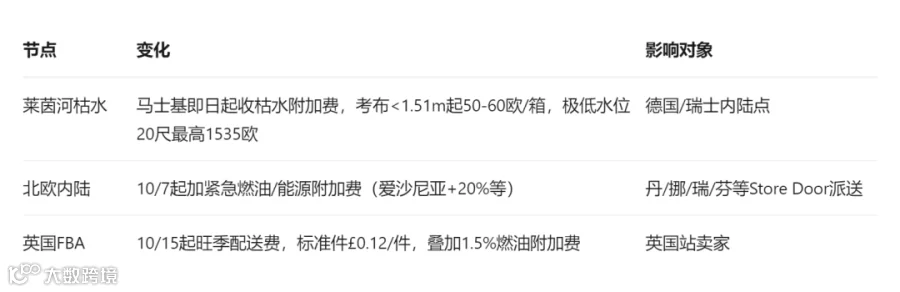
当前欧线市场呈现显著的分化特征:海运费下行,但船期稳定性减弱,德国内陆运输成本上升,英国仓储收取旺季附加费。对于黑五备货而言,“低价”并不等同于“高效上架”,卖家需以“到仓日”为核心,综合核算每柜实际成本。
表面行情:运价阴跌与涨价函并存
国庆后亚欧即期运价持续走弱,亚洲至北欧约为3260美元/FEU(周跌约3%),亚洲至地中海约为3555美元/FEU(周跌约2%)。自7月高点以来累计回调超60%,SCFI欧线基本港指数同步下滑。按往年逻辑,这似乎是卖家的“低价窗口”,但今年局势更为复杂。
船公司在降价的同时纷纷发出涨价函:马士基、达飞、MSC已公布10月下半月目标价,40尺柜拟上调约1000美元。此外,MSC叠加苏伊士运河附加费(SCS)及海盗风险附加费(PRS),合计约91美元/TEU。基础运价虽有谈判空间,但各类附加费难以减免。
深层分析:三大因素吞噬“降价红利”
苏伊士复航提速,运力回流压制运价
ONE的FE1航线将于10月17日从林查班起恢复经苏伊士运河航行;赫伯罗特SE1、马士基AE12将于10月27日切回苏伊士航线,航程由98天缩短至84天。目前约35%的亚欧航次已回归红海—苏伊士路线,5月以来超140艘船回归。航程缩短意味着同等船只周转率提升,有效运力增加,这是运价难以反弹的根本原因,也是船司通过附加费弥补收入的主要逻辑。
空班与调班密集,甩柜风险高于涨价风险
第41-45周(10月5日至11月8日),全球东西干线取消39个航次,其中三分之一位于亚欧航线。即使拿到订舱确认书(SO),货物也可能被合并至替代航次,导致到港时间延迟5-10天。对于黑五备货而言,相比每柜上涨800美元的成本,12月才能到仓的风险更为致命。
内陆成本隐性上涨
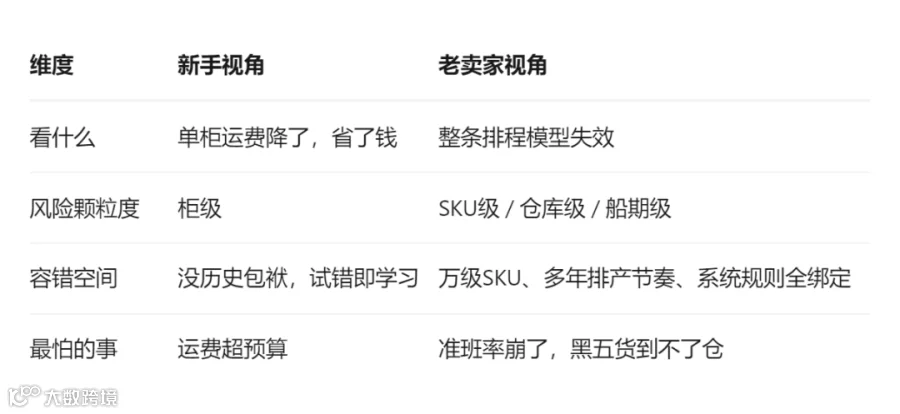
为何资深卖家更为谨慎
10月欧线操作避坑指南
锁定“全包价”而非仅关注FAK
询价时除基本运费外,务必明确苏伊士运河附加费(SCS)、海盗风险附加费(PRS)、燃油附加费及排放附加费(如马士基Q4 EMS已上调)的具体金额。
确认运输路径
同属欧线,不同路径差异巨大:经苏伊士运河速度快但附加费高;经好望角速度慢但战争险计算口径不同。需根据时效要求选择。
以“到仓日”倒推发货时间
- 欧盟海派:全程约45-50天,最晚需在10月中旬发出。
- 中英班列:全程约22-32天,适合10月下旬补货。
- 空运派送:仅建议用于断货紧急补单,不宜作为主力发货方式。
德区内陆点制定双方案
针对莱茵河沿线货物,建议同步咨询铁路驳运报价,以应对可能的内陆拥堵或成本波动。
英国站重新测算单件利润
利用平台后台“费用预览报告”进行精确测算,避免使用平均值估算,应按具体SKU进行试算,确保利润空间。
预留备选船期
建议同时锁定主选船期和备用船期各一个航次,避免因临时空班而被动等待下一周舱位。
FBM卖家密切关注OTDR指标
英国FBM订单准时送达率需保持在90%以上。海运慢线若出现港口拥堵,将直接拉低该指标,严重时可能导致账号停售。
后续关键观察节点
- 10月19日前后:观察船公司下半月涨价函的实际落地情况,关注实际成交价能否站稳4000美元/40HQ。
- 10月27日:马士基AE12与赫伯罗特SE1首班经苏伊士运河航行,关注准班率是否回升。
- 11月10日:黑五FBA入仓截止日期,此前两周将是末端配送最拥挤的时间窗口。
本轮欧线行情的核心并非“跌了就冲”,而是“算清再动”。能够将船期稳定性、附加费结构、到仓时效及平台扣费串联起来进行综合成本核算的卖家,方能在此轮市场波动中占据优势。