


A16z发布第7版「消费级AI百强榜」:行业趋势深度解析
近日,知名风投机构A16z发布了第7版「消费级AI百强榜」。该榜单基于YipitData提供的美国消费数据,尽管存在样本局限性,但清晰揭示了当前AI行业的核心发展趋势。总体而言,AI行业表面热闹,但真正支撑其商业闭环的仍是少数核心用户群体。
1. 普及率高但渗透浅:从“尝鲜”到“日常”仍有距离
数据显示,虽然近半数美国人曾使用过AI产品,但每日活跃用户占比仅为25%。根据YipitData对8月份美国电子收据数据的分析,符合条件的消费者中,仅有4.5%的人订阅了ChatGPT、Gemini或Claude中的至少一项服务,这一比例虽较一年前的2.1%有所增长,但仍表明AI尚未完全融入普通人的日常生活,多数用户仍停留在“试用”阶段。

2. 头部效应显著:1%的高付费用户支撑行业营收
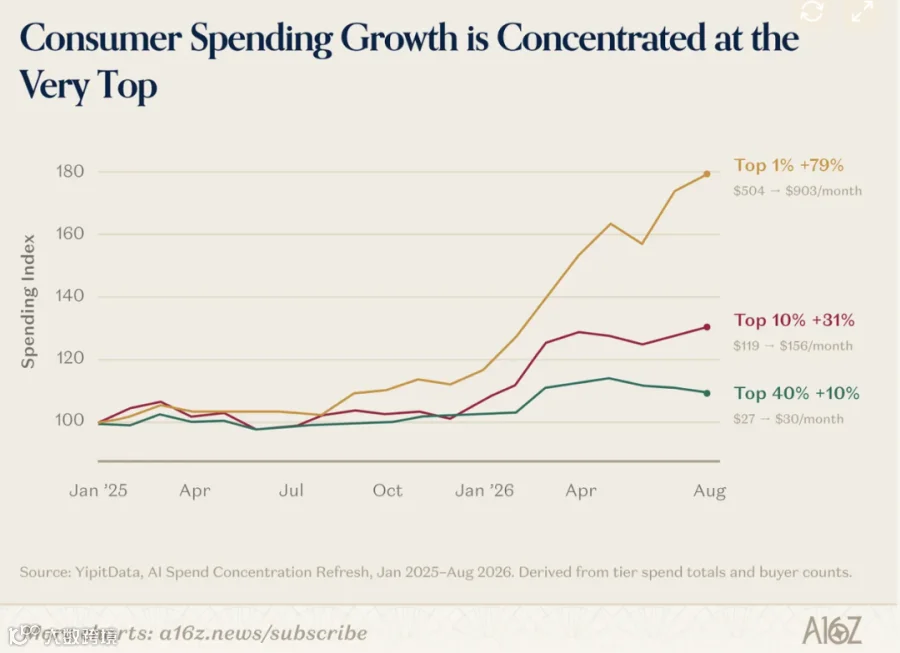
AI行业的收入结构呈现极端的头部效应。顶部1%的付费用户贡献了超过19.5%的总支出,其金额甚至超过了底部50%用户的总和。中位数AI付费用户的月均支出稳定在25美元左右,增长乏力。相比之下,高支出用户多为利用AI进行自动化工作、内容创作的专业人士,这表明当前AI的主要消费驱动力来自于生产力工具属性。
3. 巨头分化:GPT聚焦大众,Claude深耕专业
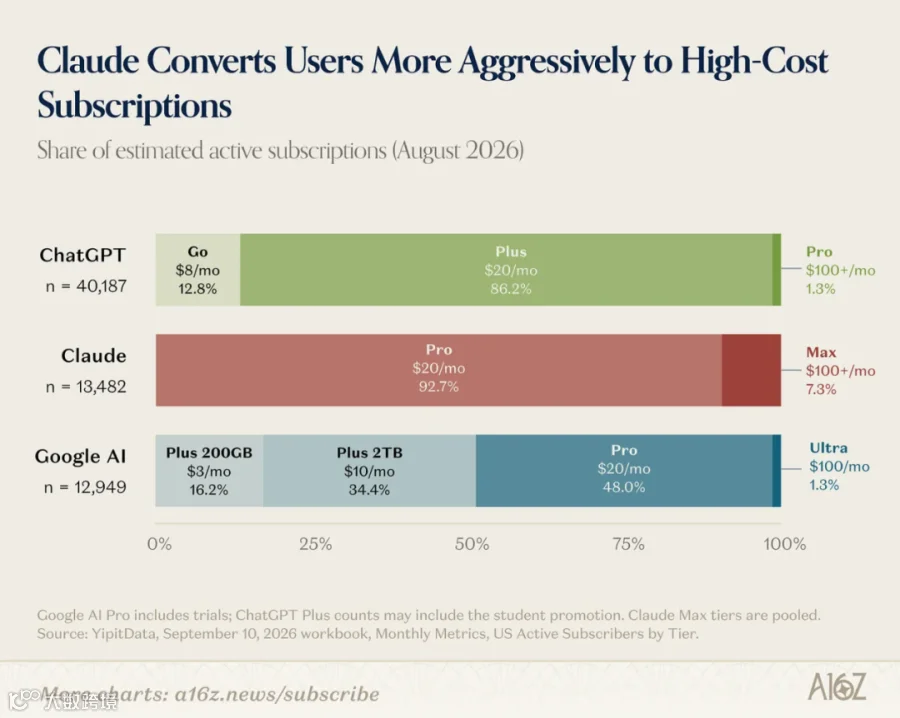
在主要AI产品中,ChatGPT稳居付费用户数量第一,但高价套餐用户占比较低;Claude则超越Gemini成为第三大付费AI产品,且拥有超过7%的用户选择100美元以上的高价套餐。数据显示,美国GPT付费用户中仅8%同时订阅Claude,反映出GPT更受大众用户青睐,而Claude则在专业用户群体中具有更高的粘性和付费意愿。
4. 流量与收入错位:商业化能力优于流量规模
A16z对比发现,在用户支出最高的50家AI公司中,有29家并未进入流量排行榜。这一现象表明,在AI时代,用户增长的边际效益递减,每增加一个用户都伴随着高昂的成本。因此,相较于单纯追求流量,优化产品的商业化模式、提升单用户价值成为产品经理更核心的考量。

5. 个人Agent崛起:从工具到代理的转变
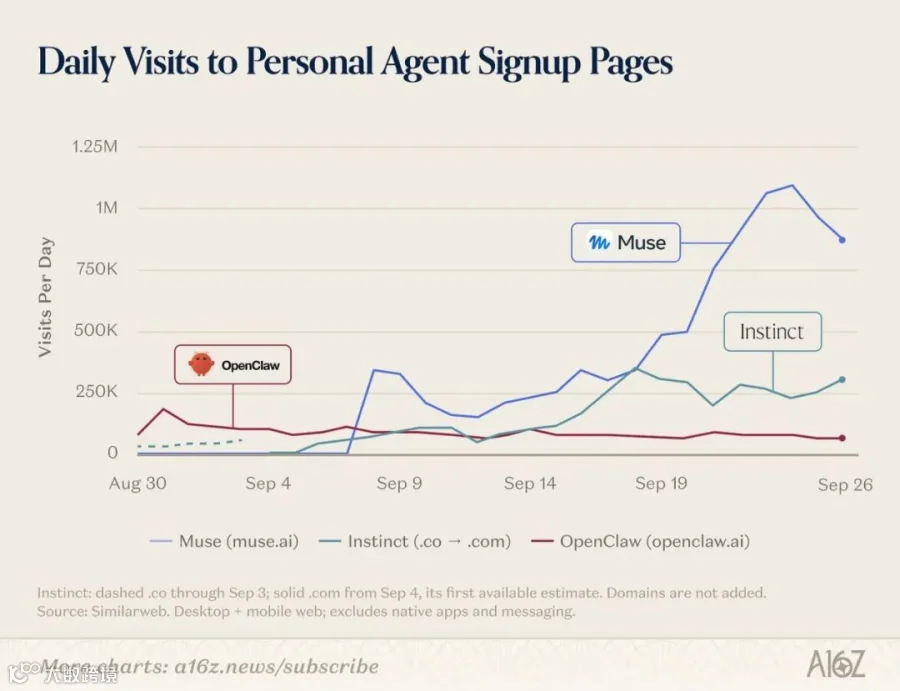
个人智能体(Agent)市场正在快速扩张。此前被认为门槛较高的Agent应用,如Instinct、Tomo、Lindy和Town等,已拥有数十万用户。同时,Meta的Muse、OpenAI的Dots以及xAI的Grok Bot等巨头产品也纷纷入局。Agent具备“代为执行”和“代为交易”的能力,一旦模式跑通,交易分润将成为新的盈利增长点。
6. 商业模式重构:订阅制主导,广告占比极低
与移动互联网时代广告收入占比超70不同,当前大多数AI产品依赖订阅收费(84%)或使用量计费(64%),仅有14%依靠广告。高昂的算力成本使得AI公司无法沿用“免费获客、后期变现”的传统互联网打法,被迫转向直接向用户收费。然而,若付费模式缺乏创新,非付费用户转化为付费用户的难度将极大增加。

结语
A16z指出,AI行业已找到第一批愿意付费的核心用户——即利用AI提高工作效率、创造价值的专业人士。要突破这一小众群体,触达更广泛的大众市场,企业需要探索差异化的产品形态和商业模式。如何在高昂成本与大众接受度之间找到平衡,将是各家AI企业接下来的关键挑战。