

芝士茶馆 · 每日隔夜精选
2026年10月8日 周四 | 昨日 18:00 — 今晨 09:00 | 收录 119 条
小作文虽多传言,但往往是产业催化、订单变化等增量信息的源头。信息差决定进攻方向,情绪差决定防守策略。本栏目旨在去噪分层,剔除纯数据与研报物料,呈现昨夜社区中具备观点与增量的核心讨论。
119
昨夜收录
99
精选讨论
7
热点话题
昨夜至清晨,市场情绪由假期利好预期转向开盘前的利空担忧:美债收益率创2002年以来新高、港股韩股重挫、霍尔木兹海峡关闭传闻推升油价、达利欧警示AI泡沫。与此同时,光模块与碳氢树脂产业链成为暗线焦点,Marvell上调指引、MPO大额订单及FCC豁免方案引发深度讨论。
今日头条:昨夜最值得细看的两件事
头条 · 23:01 | 开盘前突发多重利空
长假后开盘前夕,外部利空密集发酵:
- 美债飙升:10年期收益率升至5.321%,30年期达5.702%,均为2002年以来最高水平;
- 外围股市承压:恒生指数假期跌1.96%,恒生科技跌1.40%,医药CRO板块(金斯瑞、昭衍)及半导体(澜起)大幅下挫;
- 地缘危机:伊朗称霍尔木兹海峡已关闭,布伦特原油一度突破100美元/桶;
- 行业预警:达利欧指出AI存在典型泡沫迹象;存储芯片巨头希捷跌超9%,西部数据跌约8%。
关键点摘要
• 美债长端利率创24年新高,压制全球风险资产估值
• 霍尔木兹海峡若长期关闭,将阻断全球约1/5原油运输
• 存储芯片板块整体走软,龙头股大幅回调
头条 · 23:02 | 致尚科技获PH客户5亿美金MPO订单
招商电子更新观点:致尚科技公告2027年度PH客户预计采购光纤连接器(含MPO等)总需求目标金额达5亿美元,旨在锁定供应链协同及产能。当前公司MPO产品处于满产状态,月产能2亿元,2026年收入目标有望提前完成,2027年MPO收入预计较今年至少翻倍。在CPO领域,公司深度绑定SENKO,MPC产品处于NPI阶段,预计2026年Q4投产、2027年爬坡量产。财务方面,Q2归母净利润已回正,Q3利润端有望持续释放。
关键点摘要
• PH客户2027年5亿美金MPO订单落地,保障长期增长
• 现有MPO产能满负荷运行,月产值2亿元
• MPC新产品预计26Q4投产,27年进入量产爬坡期
热点速览:社区隔夜高热度讨论
Marvell上调指引,光模块链观察
Marvell在Investor Day上将FY28收入目标从180亿美元上调至约200亿美元(同比FY27增长67%),并首次给出FY31收入700-900亿美元的路径指引,FY29 Custom收入目标提至120亿美元以上。受此带动,国庆期间美股光通信标的走强:AAOI涨31.1%、Ciena涨26.1%、Coherent涨17.6%、Lumentum涨16.7%。FCC相关报告显示,在3.2T光模块研发中中国厂商处于领先地位,其中DSP等芯片BOM占比超过65%。
关键点摘要
• Marvell FY28收入目标上调至200亿美元,长期愿景明确
• AAOI、Ciena等美股光通信龙头假期涨幅显著
• 3.2T光模块中DSP等高价值部件BOM占比超65%
FCC 65% BOM豁免方案推演
市场传闻FCC对3.2T光模块设立豁免门槛,要求整机BOM中美系物料价值占比≥65%。合规路径分析显示:
- 分立EML+DSP方案:美系BOM占比57-69%,可稳定达标,但面临200G EML产能紧缺问题;
- 硅光CW+DSP方案:受国产PIC扣减影响,合规余量偏紧;
- LPO/NPO路线:因缺失DSP高价值权重,美系BOM占比仅48-60%,基本无法达标。
结论:美系DSP厂商确定受益,美系EML弹性最大,中国光模块厂整体中性偏利好。
关键点摘要
• 分立EML+DSP方案美系BOM占比稳定超65%,是主要合规路径
• 硅光方案受国产化率影响,合规难度较大
• LPO/NPO路线因架构特性,难以满足美系物料占比要求
碳氢树脂BCB赛道需求接力
产业调研显示,BCB树脂已成为M9及以上等级CCL的主树脂体系。需求增量主要来自三方面:M9放量使BCB用量占比由30%提升至50-60%;Nvidia测试显示无布CCL替代PTFE方案效果优于M9;M10四大测试方案均需绝对增量。节奏预测:2026年Q4 M10方案落地,2027年M9正式放量(月需求20-30万张),2028年M9迈向月百万张量级。上游呈和科技加快产能布局,下游生益科技、南亚塑胶配合研制。
关键点摘要
• M9配方切换推动BCB用量占比升至50-60%
• Nvidia测试验证无布CCL方案优势,加速技术迭代
• 2027年M9月需求预计达20-30万张,2028年有望破百万张
节后A股大概率回补反弹
观点认为,长假期间尾部风险未现,节前避险资金撤出后需在节后回补。历史数据显示,近10年(剔除2024年)万得全A节前5日与节后5日走势呈负相关(系数-0.75),上证指数相关性为-0.81。今年节前万得全A跌4.6%、上证跌2.8%、沪深300跌4.1%、创业板跌7.8%。尽管日韩港股今日大跌,但考虑到日股、韩股假期总体仍上涨,且美股表现强劲,外部拖累影响有限。
关键点摘要
• 历史数据支持“节前跌、节后涨”的回补逻辑
• 今年节前主要指数普遍调整,创业板跌幅较大
• 外围市场假期整体表现尚可,对A股冲击可控
中国电力供应链机会扩大
杰富瑞报告指出,中国电力供应链公司受益于高复合增长率,而美国巨头则受益于毛利率提升。2027-2028年市场结构性支持良好,预测到2028年全球数据中心电力需求约90GW,其中美国约54GW。然而卫星图像显示,美国实际部署能力不到20GW,存在巨大缺口。虽然OEM产能扩张引发短期供过于求担忧,但AI加速器带来的电力需求将支撑长期增长。
关键点摘要
• 2028年全球数据中心电力需求预计达90GW
• 美国实际部署能力远低于理论需求,缺口明显
• AI驱动电力需求长期增长,抵消短期产能过剩担忧
今日段子:茶馆里的轻松一刻
谷歌开放Markdown,护城河上移
谷歌守护文件格式二十年,AI智能体用两年瓦解。谷歌放开格式,保留评论线程:保留你的文件格式吧,试试看能不能不把评论、协作光标也带走。
— AI改写格式战争,护城河上移
铜库存危机,流动性告急
自由流通铜库存降至前所未有的低位,故事从AI数据中心热潮转向流动性危机,中美囤铜挤压可用供应。
— 铜市新叙事:从热炒到紧缺
社区图集:昨夜原帖里的图
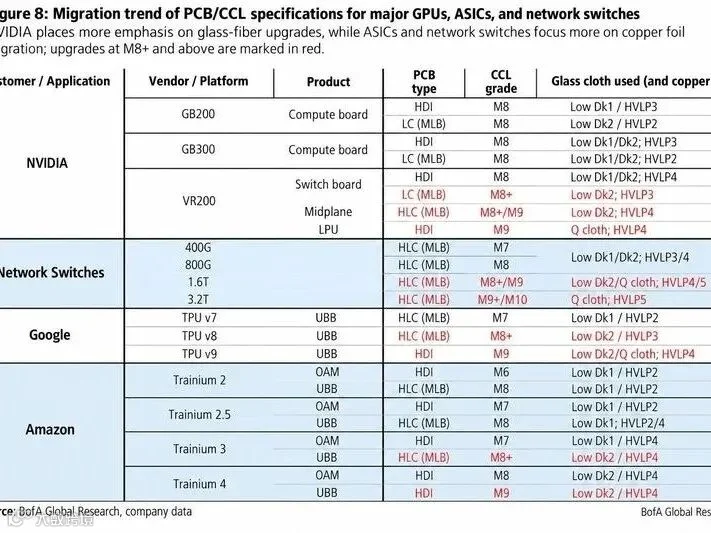 PCB/CCL规格迁移趋势表 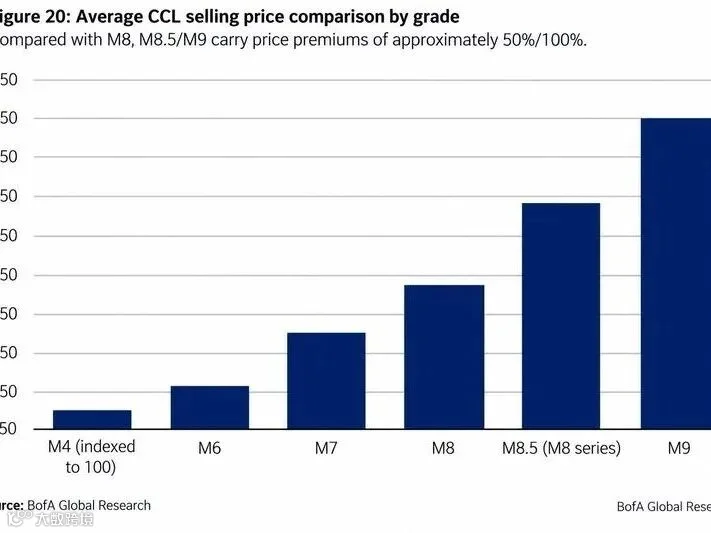 CCL各等级售价对比 |
 联合能源伊拉克项目利润预测 |
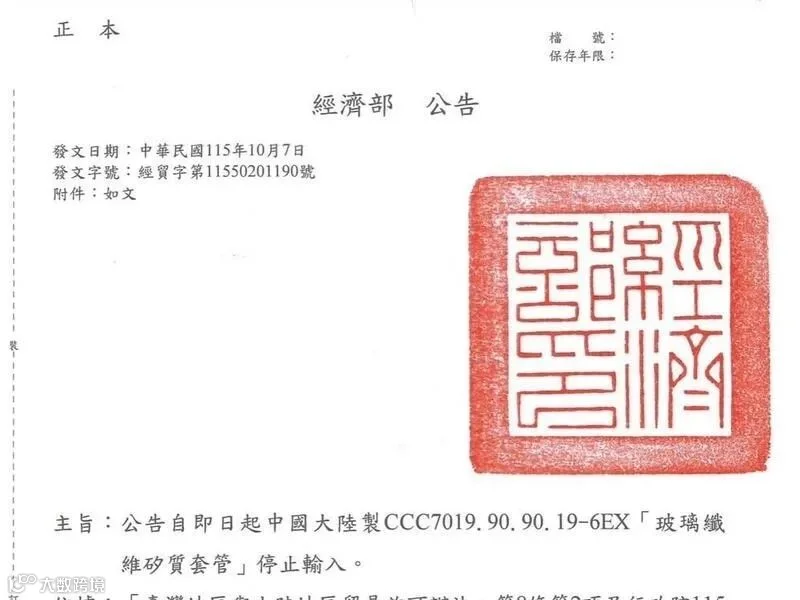 经济部公告停止输入相关产品 |
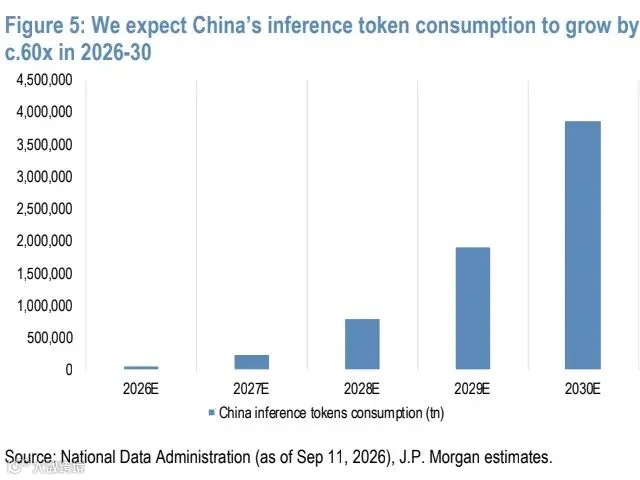 预测中国AI推理token消耗增长 |
 AI产品消费者使用数据对比分析 |
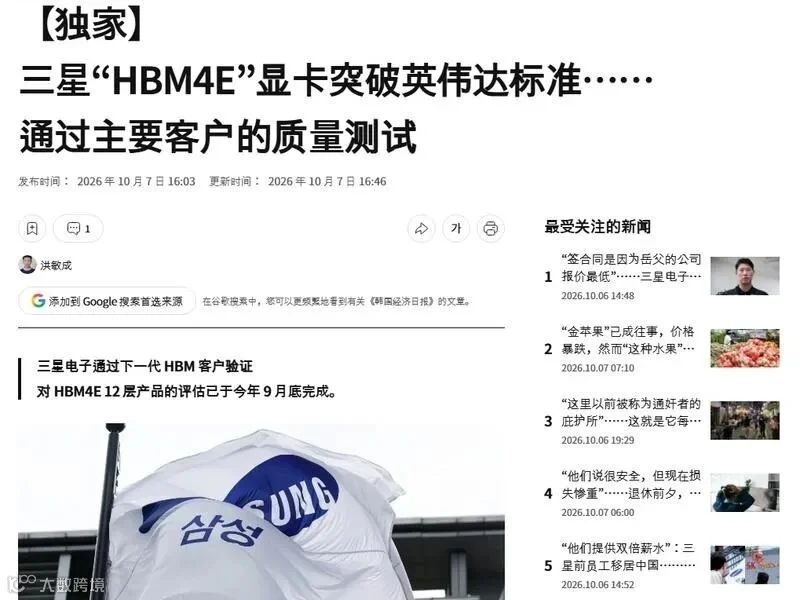 三星HBM4E通过客户测试 |
盘前关注:今日值得盯的几个点
01. 美债10年期5.321%、30年期5.702%,为2002年来最高,关注对全球资产估值压制
02. 伊朗宣布霍尔木兹海峡关闭,布伦特原油一度破100美元,油价走势将扰动市场情绪
03. 今日A股开盘,节前万得全A跌4.6%、创业板跌7.8%,关注节后资金回补力度及反弹持续性
· 芝士茶馆 · 每日 09:00 出品 ·
以上内容整理自社区讨论,仅供交流参考,不构成投资建议。