


外贸收款并不是"越安全越好"或"越方便越好"的二选一,而是在客户信用、订单金额、国家风险、现金流与费率之间寻找最佳组合。首单可能要稳,老客要快;大额要严,小额要顺。
先给一个简要结论:T/T 流程简单但依赖商业信用,L/C 有银行背书但单证不符是最大隐患,OA 体验好却承担坏账与账期压力,PayPal 和信用卡适合小额高转化但需防拒付与风控,DP/DA 成本低于信用证但货权控制程度不同。真正稳妥的做法不是只选一种,而是按客户层级和订单属性做组合。
下面把 T/T、L/C、OA、PayPal、信用卡、DP/DA 逐一拆解,看清各自的"坑"和"护城河"。
一、六种外贸收款方式的适用场景与风险拆解
1) T/T(电汇)
适用: 常规 B2B 中小额订单;首单或定制品优先。
优点: 流程简单、到账快、费率相对低。
核心风险:
-
尾款拒付或拖延,尤其货物已生产或已装船后 -
汇率波动侵蚀毛利 -
收款账号被钓鱼邮件篡改
控制建议:
-
首单提高预付款比例或要求发货前付清,并在合同中明确违约处置方式 -
报价设置有效期与汇率区间条款,必要时考虑远期结售汇 -
账号变更只走合同约定通道,并做双重复核
2) L/C(信用证)
适用: 大额订单、高国别风险、彼此不熟悉的买家。
优点: 银行信用背书,条款相对明确。
核心风险:
-
单证不符被拒付,这是最常见的争议来源 -
开证行或所在国的国别风险,以及较高的银行费用
控制建议:
3) OA(赊销,Open Account)
适用: 老客户、长期分销,常见账期 30/60/90 天。
优点: 客户体验好,成交率相对较高。
核心风险:
-
坏账与现金流压力,跨境催收难度较大
控制建议:
-
授信与额度分层:新客设低限额,履约表现良好后再逐步提升 -
可叠加贸易信用险或保理;出现逾期时自动冻结发货 -
账龄看板与到期提醒常态化运行
4) PayPal(及类似电子钱包)
适用: 样品、小额订单、D2C 电商场景。
优点: 开通快、支付体验佳、资金周转相对灵活。
核心风险:
-
平台冻结与风控,拒付和退款处理通常偏向买家 -
手续费与汇率点差相对较高
控制建议:
-
物流可追踪、签收证据齐备,订单与沟通记录留痕 -
设置金额阈值:小额走 PayPal,大额转 T/T -
分散平台并周期性结汇,降低资金滞留风险
5) 信用卡(支付网关/跨境收款)
适用: B2C 与小额 B2B、标准品。
优点: 授权即时,转化率较高。
核心风险:
-
拒付(Chargeback)、费率以及 PCI、3DS 等合规要求
控制建议:
-
开启 3D Secure、地址验证、设备指纹等风控措施 -
保留完整交付证明;大额定制类订单不建议走刷卡 -
把费率计入定价模型,避免利润在"水下"被侵蚀
6) DP/DA(托收:付款交单/承兑交单)
适用: 与买方有一定互信的常规订单,成本低于 L/C。
优点: 流程较简、费用相对低。
核心风险:
-
DP:买方不付款则提不到货,但存在弃货可能 -
DA:到期拒付风险显著更高
控制建议:
-
优先选择 DP;若用 DA,需控制金额与期限并考虑叠加保险 -
掌控提单与单据一致性,违约处置条款前置写入合同 -
选择可靠的银行与货代,减少在途环节的不确定性
二、快速决策思路与组合示例
按客户层级选:
-
新客或高风险国别:T/T 高比例预付,或采用 L/C(可考虑保兑) -
老客或低风险:在授信额度内使用 OA,超额部分转 T/T 或 DP
按订单属性选:
-
大额、定制、难转卖的订单:抬高安全等级,如预付、L/C、DP -
小额、标准品、D2C:用 PayPal 或信用卡提升转化
组合示例:
-
首单 3 万美元定制品:T/T 40% 预付 + 发货前 60%,或改用 L/C -
老客月度滚动 1 万美元:OA 30 天 + 信用险,超额部分走 T/T -
样品与小件:PayPal 或信用卡配合风控插件,按周结汇
三、把外贸收款流程交给系统跑
选对收款方式只是第一步,后面还有收款入账、对账确认、汇兑处理与账龄预警等环节,这些恰恰是最容易出错的琐碎部分。
Zoho Books 是什么
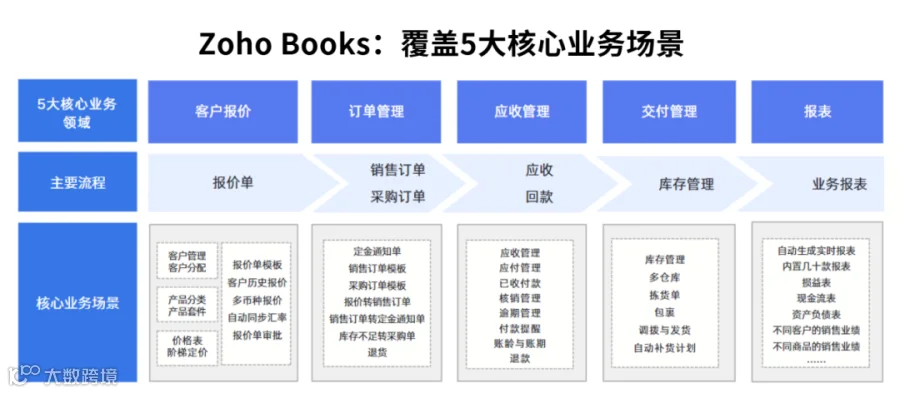
Zoho Books 是一款面向中小企业的进销存与财务系统,在外贸财务与开票场景下有较明显的适配性,支持多币种、开票收款、海外银行对账与报表分析,有助于把跨境交易的财务环节跑顺。
对外贸企业较实用的功能点
- 多币种与汇率管理:
支持多币种设置,报价可同步汇率,发票按发票日汇率入账;收款按结算汇率计算汇兑差额,已实现与未实现部分分开呈现。 - 账龄与到期提醒:
提供客户账龄报表,并支持自动邮件提醒。 - 海外银行与支付集成:
可对接海外银行流水与支付网关,支持将银行流水匹配到对应发票或账单。 - 账户对账与对账单导出:
按期间生成客户对账视图,支持导出 PDF,并可备注标注在途款或银行费用。
常见问题(FAQ)
Q1:新客户第一次合作,最稳妥的方式是什么? 一般建议 T/T 高比例预付,或采用信用证;若金额较大且国别风险偏高,可进一步考虑保兑。
Q2:DP 和 DA 的主要区别在哪? DP 是付款后才能取得单据,卖方在付款前仍保留一定控制权;DA 则是买方承兑后即可提货,卖方需承担到期不付款的风险。
Q3:OA 账期怎么控制才不至于失控? 关键是额度分层加逾期冻结机制,同时配合账龄看板,避免问题在到期后才被发现。
结语
回到标题的问题——外贸收款方式怎么选?更准确的说法可能是:没有哪一种方式能覆盖所有场景,真正的风控在于组合与前置。T/T 看的是客户信用与账号安全,L/C 拼的是单证严谨度,OA 考验的是授信管理,PayPal 和信用卡要防的是拒付与风控,DP/DA 则取决于货权和单据的掌控程度。
把客户层级、订单属性、现金流承受能力和费率成本放在一起权衡,再配合系统把入账、对账、汇兑和账龄预警跑顺,收款环节才能从"事后救火"变成"事前可控"。像 Zoho Books 这类支持多币种与银行流水匹配的工具,可以在财务侧减少不少重复核对的工作量。