点击小程序查看报告原文
观点聚焦
1H26居民“存款搬家”与“去杠杆”并存,存款同比少增创近十年最高水平。通过拆分存款流向,我们发现同样是存款少增,大众客户与高净值客户背后的行为模式可能存在明显差异。居民风险偏好相比去年同期有明显改善,但相比2025年下半年基本平稳、并未继续陡峭上行,符合我们此前的判断。居民总体风偏基本平稳,但结构特征亦值得关注。财富管理机构的业绩与经营上,券商及三方平台对客户高风偏的投资需求服务更多,获得了更高弹性的AUM和收入增速;而银行客户结构决定了整体收入和AUM增速更接近行业β,结构差异主要体现在私行客户、客群质量与投研能力支撑下对含权产品的把握。
理由
1H26居民“存款搬家”与“去杠杆”并存,存款同比少增创近十年最高水平。1H26居民存款净增7.6万亿元,同比少增3.2万亿元,少增额创近十年最高水平。存款减少的两大路径是:
1)居民“去杠杆”,使得存款同比少增1.5万亿元,主要体现在消费贷领域,1H26按揭贷款余额净减少0.7万亿元、其他消费贷余额净减少0.3万亿元,我们认为是居民收入预期弱、按揭实际利率仍高、其他高收益投资机会有限等因素共同作用的结果。
2)“存款搬家”持续演绎,含权产品更受青睐,但相比去年下半年,居民风险偏好并未继续陡峭上升。我们测算1H26居民净投资非存金融产品6.6万亿元,同比多增3.3万亿元、环比2025年下半年少增1.3万亿元。具体流向上,1H26居民资金净流入最多的是保险(2.2万亿元)、私募基金(1.3万亿元)、股票(0.9万亿元);同比来看,资金净流入多增的主要是股票(2.1万亿元)、私募基金(1万亿元),体现居民风偏同比改善明显;环比2H25看,资金净流入增加的主要是保险(1万亿元)、私募(0.6万亿元)、纯债公募(0.3万亿元),股票资金净流入减少0.4万亿元,居民风偏在2H25明显提升后并未继陡峭上升。
风险
资本市场波动超预期,居民收入和资产负债表压力超预期,财富管理机构能力建设慢于预期。
Text
正文
鉴于不同金融产品匹配的目标客群天然具有差异,我们认为虽然居民总体风偏基本平稳,但结构特征更值得关注。
1H26大财富收入延续增长,券商及平台机构增速领先银行。2026年上半年,样本银行、券商、平台机构大财富收入分别同比增长7.6%、48.7%、42.4%。券商及平台机构收入增速进一步提升,银行表观增速较2H25有所回落,但剔除老理财相关一次性收益影响后,我们测算其同比增速为16.6%,较2H25小幅下降2.6个百分点,仍保持双位数增长。我们认为,1H26股票市场结构性行情下,不同机构承接的客户配置需求存在差异,或是大财富收入表现分化的原因之一。银行财富管理主要承接客户偏稳健的资产配置需求,而客户追求较高收益、参与科技等高波动板块的投资需求,可能更多通过券商和平台机构实现。因此,银行所承接的财富资金对市场活跃度提升的响应相对温和,相关收入弹性也相对有限。
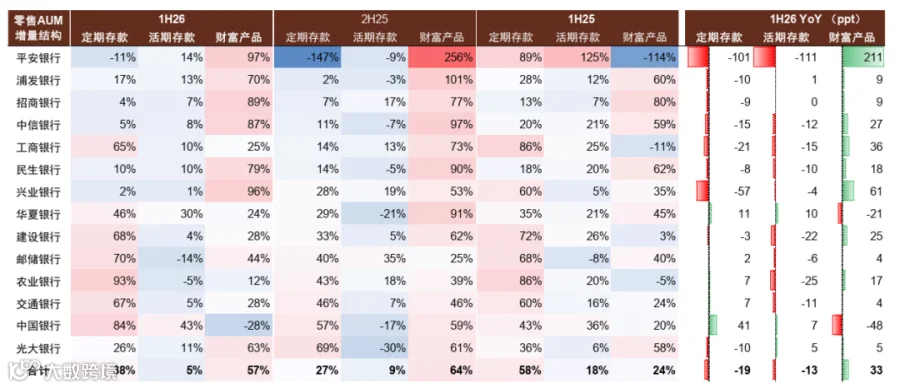
财富产品对零售AUM增长的贡献持续提升,带动费率回升。1H26末样本银行零售AUM同比增长10.2%、增速略有回落,财富AUM同比增长17%,增速较2025年末提升2.4ppt,明显快于零售AUM整体,在1H26零售AUM增量中占比达57%、同比提升33ppt,存量占比达35%、同比提升2.7ppt。财富产品占比提升推动财富业务收入转化效率改善。我们测算3家样本银行1H26财富管理客户资产综合费率平均为0.24%,同比、环比2025年均上升约3bp,延续底部修复态势。
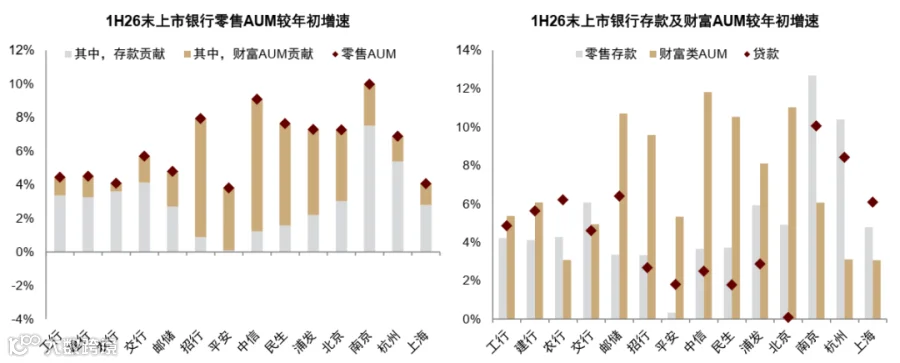
分机构来看,股份行及区域行零售AUM增长较快,但增长来源有所不同。1H26末样本股份行零售AUM较年初增长7.5%,主要由财富产品驱动,贡献6.4ppt、占增量的85.6%;国有行及区域行零售AUM分别较年初增长4.5%、7.0%,则主要由零售存款驱动,分别贡献3.3ppt、4.5ppt,占增量的73.4%、63.4%。我们认为背后反映出各家银行财富经营与传统存贷业务之间的互动关系。规模增速决定了银行存款留存需求的刚性程度,资产负债增速基本匹配的前提下,负债能力是缓解存款留存与居民非存产品配置需求冲突的解法。能通过交易结算、投资产品转换沉淀、机关团体存款沉淀、非银存款回流等非财富类需求获取存款基本盘的银行,更能从容应对客户的非存款产品配置需求,而尚未形成该能力的银行,阶段性得需要在存款与非存AUM之间权衡取舍。我们认为,在存款向财富产品转移的过程中,财富管理能力较强的银行更有机会吸引其他银行流出的客户资金。1H26末,招行、中信财富类AUM在样本银行中的份额较2025年末有所提升。
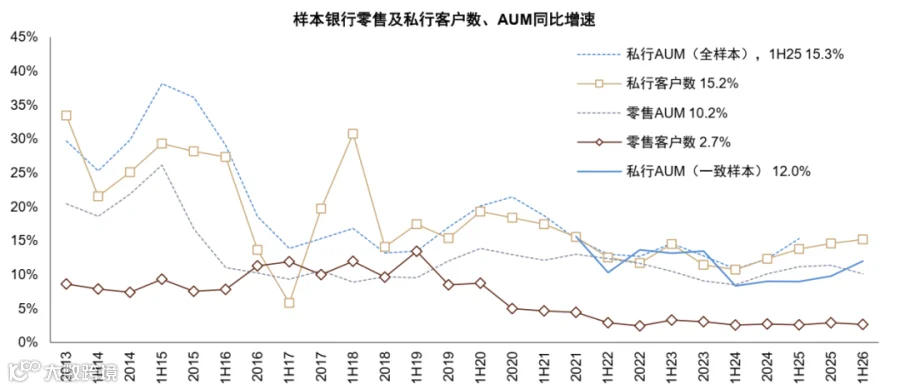
客群延续分化。银行内部,私行客群增长快于整体零售客群。1H26末样本银行零售客户数同比增长2.7%,私行客户数同比增长15.2%;私行AUM同比增长12.0%,快于零售AUM的10.2%。跨机构看,券商客户增长快于银行,资产规模增速差距更为明显。样本券商客户数同比平均增长约10%,快于银行零售客户数(+4.7%);客户托管资产规模同比平均增长25.2%,亦明显快于银行零售AUM的10.2%。
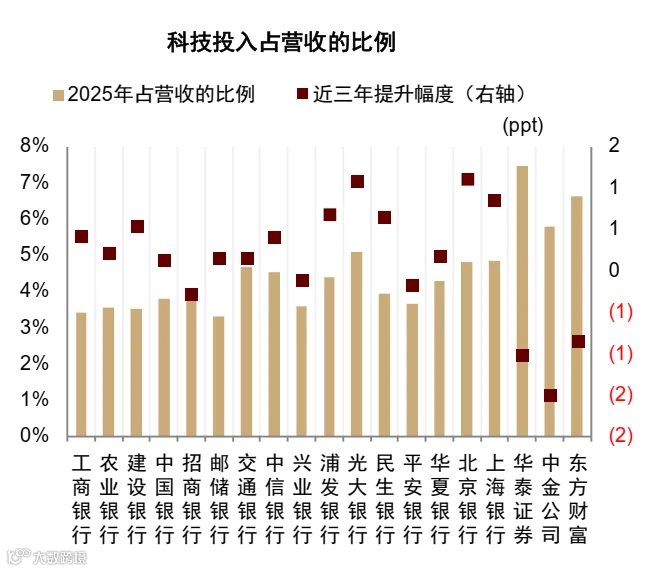
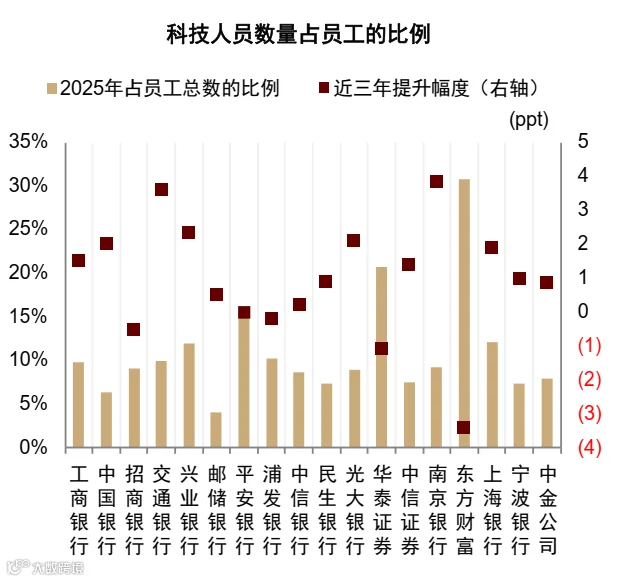
AI已成为财富管理机构普遍推进的能力建设方向。华泰证券提出“All in AI”,并将AI定位为财富管理新的切入口,重构客户与券商的服务关系。招商银行坚持“AI First”,推动AI在财富管理体系中的规模化应用,1H26公司形成了“小招”服务客户、“小助”赋能员工、“AI小伴”服务合作伙伴的智能应用矩阵,推动零售服务模式由“人+数字化”向“人+Agent”演进。科技投入整体保持温和增长,2022-2025年,样本机构科技投入CAGR加权平均为2.4%,科技人员数量CAGR加权平均达到10.0%。
图表1:1H26居民资金净流入保险2.2万亿元、私募基金1.3万亿元、股票0.9万亿元
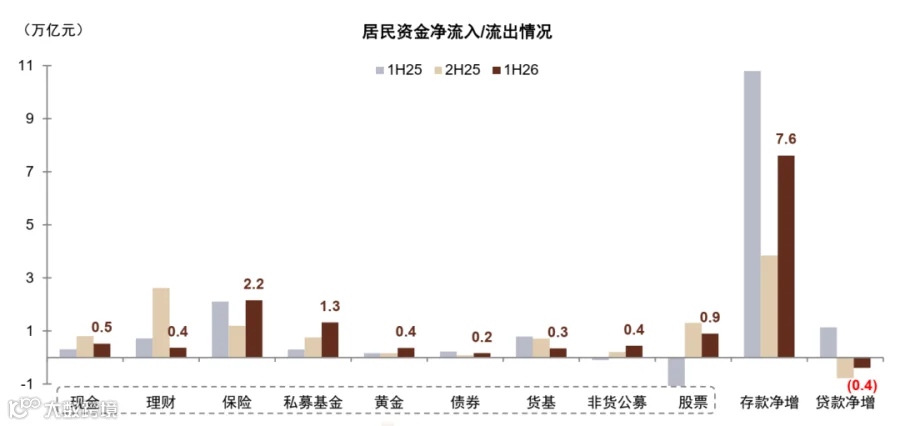

注:1)图中数据均为模拟资金净流入口径,理财使用规模净增量;保险使用人身险公司保费收入、保户投资新增缴费、投连险独立账户新增缴费扣除赔款给付及退保金;私募基金使用规模增量剔除平均收益率;公募基金使用份额净增与平均净值模拟资金净流入
资料来源:中国人民银行,银行业理财登记托管中心,普益标准,基金业协会,统计局,Wind,中国金融监管总局,公司公告,中国黄金协会,中金公司研究部
图表2:1H26居民主要增持被动权益基金和固收+基金,被动权益基金同比多增1,987亿份

资料来源:Wind,公司公告,中金公司研究部
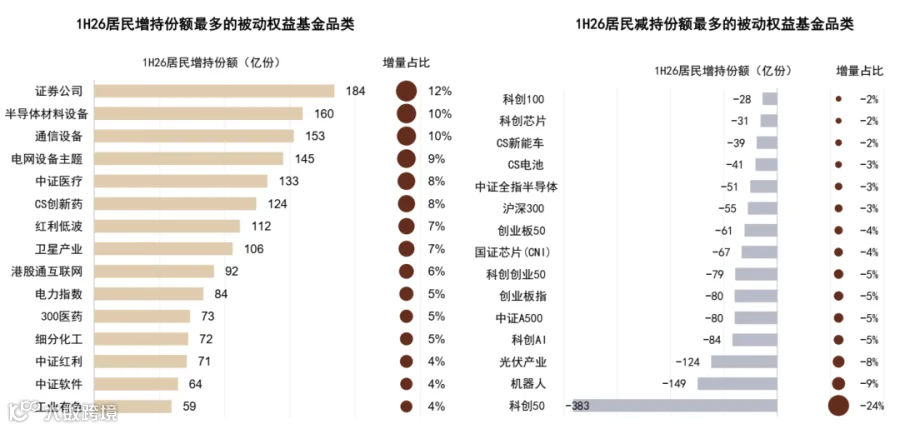
图表3:上半年居民主要增持券商、半导体、通信、医疗等主题指数基金,赎回宽基指数基金
资料来源:Wind,中金公司研究部
图表4:1H26样本银行、券商、平台机构大财富收入分别同比增长7.6%、48.7%、42.4%

注:样本财富管理机构包括所有全国性上市银行以及6家头部上市区域行、11家头部券商、及蚂蚁基金、东方财富两家平台类机构,下同
资料来源:公司公告,中金公司研究部
图表5:1H26银行和券商大财富收入营收占比较上年末有所回落

注:样本财富管理机构包括所有全国性上市银行以及6家头部上市区域行、11家头部券商、及蚂蚁基金、东方财富两家平台类机构,下同
资料来源:公司公告,中金公司研究部
图表6:财富管理业务是1H26大财富收入增长的主要来源,我们测算其增量贡献占比达84%
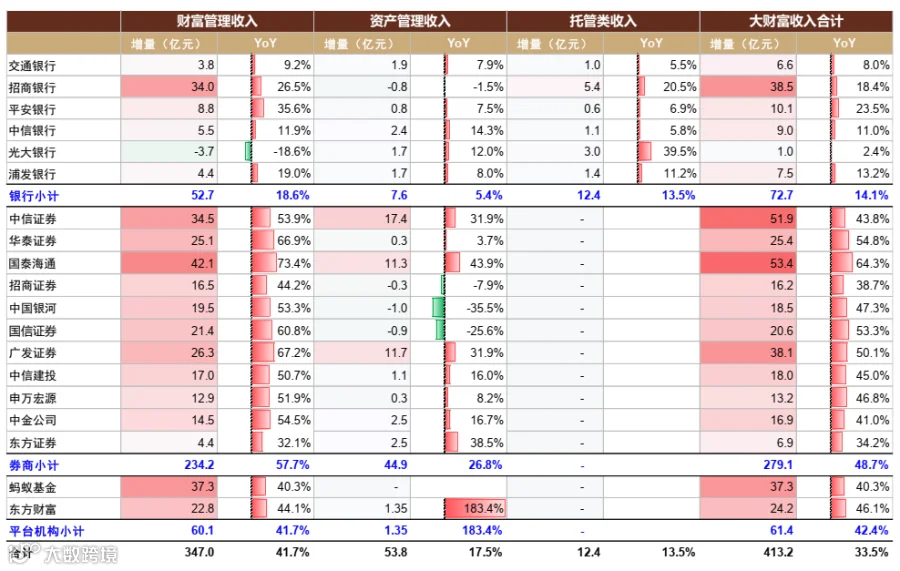
注:1)银行财富管理收入指的是代理业务手续费收入,各家银行口径略有差异,但整体以代销业务为主;银行资产管理类收入指的是理财、基金业务的管理费收入,其中理财业务不考虑老产品影响。2)券商的代理类收入为经纪业务手续费净收入,资产管理收入为券商资管计划及管理基金手续费净收入。3)蚂蚁基金的财富管理收入使用蚂蚁基金销售公司的营业收入。4)由于数据可得性,本表格中的银行样本与图表1并不完全相同,因此增速数据略有差异
资料来源:公司公告,中金公司研究部
图表7:1H26年末样本银行零售AUM、财富AUM分别同比增长10.2%、17%,财富AUM增速快于零售AUM

资料来源:公司公告,中金公司研究部
图表8:1H26零售存款对零售AUM的增长依然具有重要驱动作用
资料来源:公司公告,中金公司研究部
图表9:1H26样本银行财富业务费率较2025年末有上升趋势

资料来源:公司公告,中金公司研究部
图表10:1H26代销各类产品费率较2025年末小幅回升

资料来源:公司公告,中金公司研究部
图表11:1H26 AUM增量中,财富产品贡献57%,同比提升33ppt
资料来源:公司公告,中金公司研究部
图表12:1H26末招行、中信银行财富类AUM市占率较2025年末有所提升

资料来源:公司公告,中金公司研究部
图表13:1H26私行客户数增速明显快于零售客户数
资料来源:公司公告,中金公司研究部
图表14:2025年银行和券商科技投入强度基本保持稳定
资料来源:公司公告,中金公司研究部
图表15:2025年科技人员数量占员工比例整体呈上升趋势
资料来源:公司公告,中金公司研究部
Source
文章来源
本文摘自:2026年9月27日已经发布的《解析居民资产负债表与现金流-1H26 财富管理格局》
李少萌 分析员 SAC 执证编号:S0080524060011
张帅帅 分析员 SAC 执证编号:S0080516060001 SFC CE Ref:BHQ055
王子瑜 分析员 SAC 执证编号:S0080522070019 SFC CE Ref:BTC623
Legal Disclaimer
法律声明