

进入10月,美豆市场走到了一个多空交织的关键节点,很难简单用单边上涨或者下跌来定义行情。一边是美国本土库存偏紧、其国内压榨需求持续旺盛,叠加美国中西部秋收遭遇持续降雨扰动,新豆品质和单产都埋下不确定性;另一边,旧作玉米库存超预期走高拖累整个谷物板块情绪,中国采购迟迟没有按照市场预期大规模落地,资管基金高位多头持仓又暗藏平仓风险,多重力量拉扯之下,进入十月份之后,美豆仍将在震荡中寻找方向。
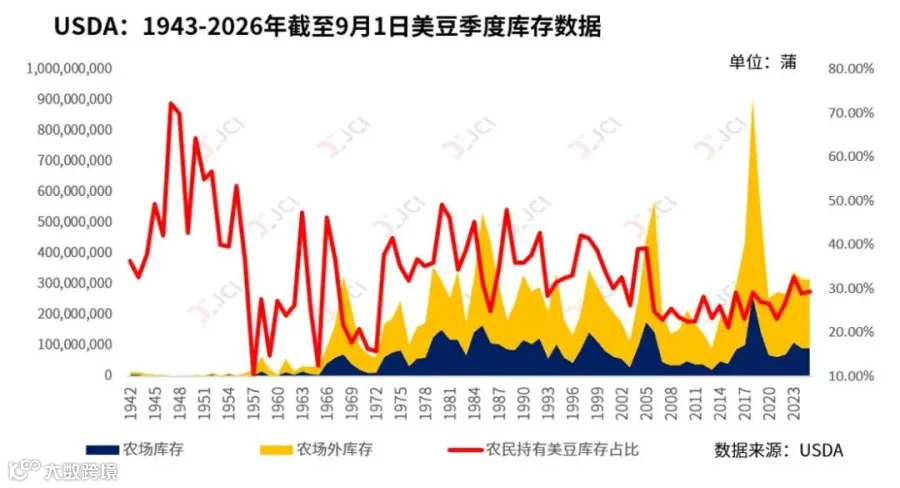
回顾9月底到10月初的关键数据,USDA季度谷物库存报告是第一个重要的分水岭。这份报告里,大豆端的库存数据结果其实存在一定利好:9月1日美豆库存3.15亿蒲式耳,同比下降,同时低于市场分析师的平均预期,代表2026/27市场年度开局,美国大豆库存已经来到三年低位。USDA还小幅下调2025年大豆产量,仅仅微调收获面积,维持去年53蒲式耳/英亩的历史单产不变。但同一份报告里玉米的数据完全是另一番景象,9月1日玉米库存20.95亿蒲式耳,同比大增35%,创下七年新高,远超市场预估。超预期的玉米库存数据直接引爆谷物板块抛售,美玉米大幅下挫,美豆也跟着回吐涨幅,11月CBOT大豆合约自两年半高点回落。这个联动下跌其实很值得留意,美豆回调并非单纯由玉米拖累,本身前期持续冲高、基金多头已有获利了结诉求,玉米超预期库存只是触发板块情绪回调的导火索,属于板块整体情绪的传导,这也为后续大豆的分化行情埋下伏笔。
查询更多历史数据、热点数据:JCI数据中心www.datajci.com
需求端的格局,是支撑美豆底部的核心力量。美国国内压榨需求保持强劲,市场预估2026/27年度美豆压榨量约27.8亿蒲式耳,高于上一年的26.6亿蒲式耳,生物燃料产业持续拉动美国本土压榨产能扩张。在出口前景不明朗的阶段,本土加工需求成为美豆需求的压舱石。但出口端的不确定性,始终压制多头的想象空间。USDA在供需预估中,先测算全球大豆总出口规模,其中包含对中国进口需求的假设,支撑全年16.85亿蒲式耳的出口预估。不过从当前市场反馈来看,中国采购节奏不及市场前期期待,市场主流观点预期,中国大概率会观望,等到10月WASDE报告落地之后,才会根据美国新豆产量情况,再决定采购节奏,不会在报告前集中入市。一旦中国采购不及预期,USDA后续就有下调出口预估的可能,直接打击市场信心;反过来,如果中国集中采购,叠加美国新豆减产,盘面情绪会快速转强。

查询更多历史数据、热点数据:JCI数据中心www.datajci.com
天气变量,是四季度美豆行情最大的潜在“黑天鹅”。超强厄尔尼诺持续扰动全球大气环流,美国中西部秋收持续遭遇强降雨袭击,内布拉斯加、爱荷华、俄亥俄等核心产区田间积水严重,收割机难以下田,收割进度被迫延后。持续潮湿环境不只是拖慢收割节奏,还带来肉眼可见的品质问题,大豆霉变、穗发芽开始出现,部分区域现货大豆已经出现3%-5%的折价。需要区分的一点是,USDA 产量统计口径为收获籽粒的数量,霉变、发芽的大豆只要完成收割入库,依旧计入总产量。这类品质折价更多体现在现货市场,影响基差与压榨产出,不会直接下调 WASDE 中的产量预估,相关品质损失带来的现货压力大概率会延后到 11 月报告中逐步体现。潮湿天气同样会对单产形成潜在冲击,倒伏、病害都会压低最终产量。市场虽然预判有一段短暂的无雨窗口期帮助农户抓紧收割,但前期持续降水造成的损伤已经产生,新豆最终单产能否守住52.8蒲式耳/英亩的官方预估,是接下来市场持续博弈的核心。
全球气候层面,厄尔尼诺的演变也不能忽视。欧洲ECMWF最新气候模式的预测打破了以往认知,本轮超强厄尔尼诺峰值落在2026年11-12月,并且不会快速消退,高强度状态或将延续至2027年秋季。当然,有一点必须清楚:厄尔尼诺海温指数破纪录,不等于各地灾害同步创历史极值,海温强度和区域极端天气不存在简单线性关系。放在南美来看,厄尔尼诺会显著改变巴西的降水格局,巴西南部降雨偏多,洪水风险抬升;巴西中部、北部则面临高温干旱威胁,这会直接影响巴西大豆的播种和苗期生长。巴西大豆属于下一季作物,其产量影响将在 2027 年上半年传导至全球大豆供给,因此南美天气更多是远期定价逻辑。不过短期四季度,市场焦点依旧集中在美国本土秋收结果,南美天气更多是远期定价的逻辑。
资金层面的风险,是交易上不可忽视的变量。CFTC9月22日持仓数据显示,资管机构持有大豆净多头265041手,距离历史最高纪录仅有一步之遥。高位投机多头是一把双刃剑:基本面保持利多的时候,多头持仓能够持续托举价格;但只要出现利空信号,比如USDA报告上调单产、中国采购持续不及市场预期,很容易触发集中多头平仓,价格下跌幅度会远超基本面本身对应的调整幅度。近期盘面也能看到,9月美豆主力合约期价冲高之后,美豆和美玉米都出现多头减仓带来的回调,价格回落到关键技术支撑位之后才有所企稳。市场交易员也提到,美豆本身存在历史季节性统计特征,历史上10月第一周容易探明阶段性底部,之后整个10月存在反弹机会,但今年基本面复杂,这个季节性规律不一定能够简单复刻。
地缘因素主要通过小麦板块向外传导,对大豆属于间接影响。俄乌冲突再度升级,全球小麦贸易风险抬升,带动小麦盘面计入地缘风险溢价,沙特大手笔采购小麦也印证进口国的避险心态。不过地缘冲突对大豆的直接影响有限,除影响大类谷物风险偏好外,冲突还会扰动航运与干散货运费,间接影响大豆运输成本,很难单独驱动大豆走出独立行情。
综合来看,四季度美豆大概率维持宽幅震荡格局,单边趋势性行情需要等待关键信号落地。短期10月核心就是两件事:一是USDA10月WASDE报告,市场紧盯报告对美豆单产、期末库存的调整;二是美国中西部秋收持续推进,实地收割的单产采样、新豆霉变等品质问题的范围持续浮出水面。如果报告下调单产,叠加新豆品质受损带来现货基差走强、中国采购开始回暖,美豆有望打开上行空间;反之,若收割实测单产高于预估、中国采购持续观望,高位多头资金离场,价格会再度承压。现在市场的每一个变量都是相互关联的,美国秋收天气、厄尔尼诺演变、中国采购节奏,任何一个变量发生超预期变化,都有可能打破当前的平衡,主导四季度美豆的价格走向。
(文章来源:JCI 汇易网)

欢迎分享或转发,转载文章请在后台留言
JCI汇易网:www.chinajci.com
JCI数据中心:www.datajci.com
入会咨询电话:13917577068;021-68751628
微信客服:csjci2002
往期文章推荐
1.JCI观察:秘鲁鳀鱼产卵量偏低与B季配额“猜测”
2.矛盾重重的美豆收获季:一边抢收一边等天晴,成本还在身后死死追赶
3.2026/27年度全球玉米平衡表关注(五):巴西谷物正在“全方位”参与与美国的竞争


“点赞”“分享”“在看”每天收到最新资讯!