

10月5日,施耐德电气确认以226亿美元现金收购工业软件公司PTC。这笔交易完成后,将把施耐德的工业软件、自动化能力,与PTC的设计工程和PLM产品结合起来,形成一个新的工业软件与AI组合。
施耐德CEO Olivier Blum称,两家公司结合后,将打造“行业最完整的软件与AI力量”。PTC CEO Neil Barua则表示,这一联盟将获得更大的规模和资源,加速全球创新。
这笔交易的战略意图十分明确:施耐德希望借助PTC补齐产品设计和工程环节,从而与西门子形成更直接的竞争。但问题是:施耐德+PTC真能威胁到西门子数字化工业业务吗?
西门子数字化工业软件CEO Tony Hemmelgarn与PTC CEO Neil Barua。
01 西门子的优势是完整数字主线
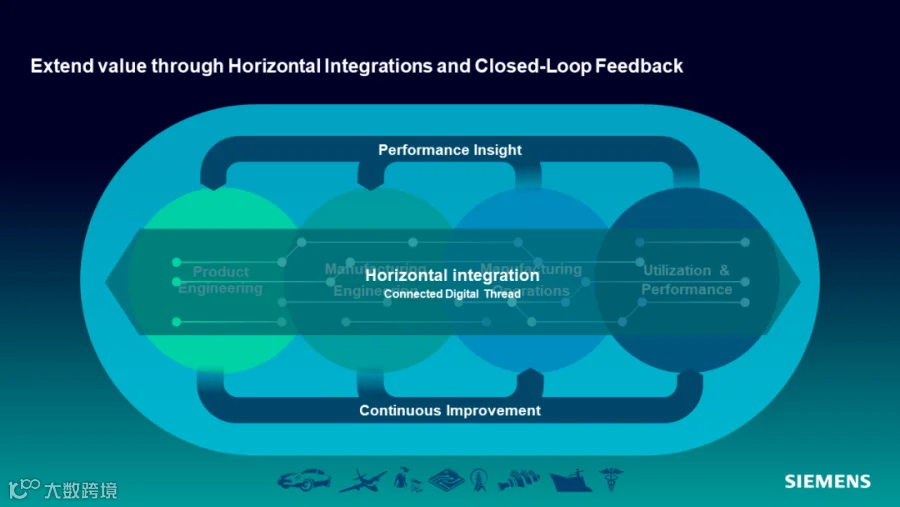
西门子目前最大的优势是已经建立了成熟的数字孪生体系,而且能够覆盖整个价值链。这一体系包括产品设计数字孪生、生产线数字孪生和性能数字孪生,三个层面彼此同步,通过连续的数据主线连接起来。
这样的体系建立需要数十年。施耐德显然没有那么长的时间,所以收购PTC实际上成为其快速补齐产品设计和PLM能力的重要捷径。
过去,施耐德在运营软件、能源优化和流程自动化领域拥有强大地位,其核心包括EcoStruxure、AVEVA,以及近期布局的Cognite。但在工厂建设、产品制造之前的早期工程阶段,施耐德一直缺少足够强的存在感。
PTC的加入恰好补上这一环。通过Creo三维CAD和Windchill PLM,施耐德获得了产品设计和生命周期管理领域的重要能力。但问题在于,获得CAD和PLM并不意味着已经具备与西门子完整体系竞争的能力。
02 最大短板是模拟、分析与多物理场
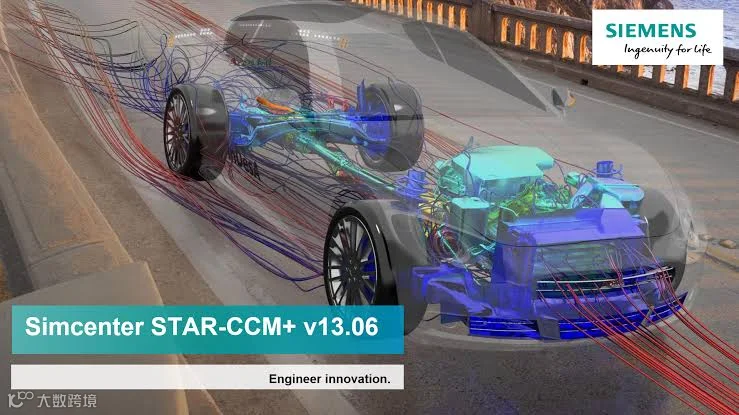
我个人认为,西门子最难被撼动的领域是高级模拟与分析。西门子拥有自己的高保真计算引擎,其中最具代表性的是STAR-CCM+。这一平台面向CFD和复杂多物理场分析,可以计算热、流体和机械力之间的相互作用。
而这恰恰暴露出PTC的结构性短板。PTC没有自己的重型模拟核心,Creo中的Discovery技术采用的是Ansys授权的嵌入式解决方案。它能够为设计师提供早期概念阶段的模拟体验,但与西门子的重型模拟软件相比,在深度和计算能力方面仍存在差距。
更重要的是,Ansys已经被新思科技收购,PTC此前的重要模拟合作伙伴已经进入另一家软件巨头手中。这也进一步暴露出一个问题:新的施耐德+PTC组合,未来是否需要建立自己的模拟能力,以避免长期落后于西门子。
03 汽车与航空航天是真正的主战场
这场竞争真正集中的领域,主要是汽车,以及航空航天与国防。我们都知道,西门子、PTC与达索系统长期以来都在这些高价值市场展开竞争。三家公司都拥有PLM以及制造数据管理、配置管理和服务生命周期管理等能力。
PTC本身并不弱。例如,沃尔沃集团大量使用PTC Windchill管理企业数据,并在核心工程设计中使用Creo。PTC在汽车行业还拥有Codebeamer、Pure Variants等产品,用于需求管理、产品变型和智能产品生命周期管理。
但从当前市场规模和整体能力来看,西门子依然占据明显优势。在汽车行业,西门子已经成为全球大型汽车制造商广泛采用的平台之一。虽然达索系统CATIA仍然拥有大量工程用户,但西门子NX已经取得明显进展。
与此同时,Teamcenter已经成为奔驰、大众集团、通用汽车、福特和Stellantis等汽车巨头的重要PLM数字骨干。其不仅能够参与汽车产品设计,还能够通过自动化硬件进一步进入生产现场,控制制造这些汽车的机器人生产线。也就是说,西门子掌握的是从设计到生产的一条完整链路。
航空航天与国防领域也是如此。西门子在这一市场的优势更加明显。面对下一代战斗机等高度复杂项目,航空航天与国防客户需要处理复杂的监管体系、可追溯性和安全要求,这些能力构成了西门子的长期优势,也让PTC很难在相同规模上快速追赶。
04 两个绕不开的结构性短板
除了模拟仿真之外,施耐德+PTC还面临两个结构性问题。
第一,是软件架构的整合。
过去15年,西门子持续将收购而来的软件能力整合到Xcelerator平台之中,形成一个更加成熟的整体架构。
相比之下,施耐德的软件版图仍然由多个收购而来的业务构成,包括AVEVA和Invensys。如今再把PTC复杂的软件体系纳入其中,真正形成统一、连贯的用户体验,还需要较长的开发与整合过程。
第二,是EDA能力的缺失。
如今的汽车和飞机,本质上越来越像“超级计算机”。PTC的优势主要在Creo所代表的机械工程领域,而施耐德+PTC的组合并没有先进电子设计和芯片设计工具。
西门子则拥有Siemens EDA,属于全球EDA“三巨头”之一。这使西门子能够把软件、PCB、半导体以及机械物理仿真放在一条连续流程中。对于电动汽车等越来越依赖电子和软件的产品,这种能力正在变得越来越重要。

05 合并后的收入规模仍然落后
从2025年财务数据来看,施耐德+PTC已经足够成为一个重量级竞争者,但距离西门子的整体规模仍然存在明显差距。
2025财年,西门子数字化工业业务总收入达到178亿欧元。这个业务同时覆盖实体自动化资产和企业PLM软件。
施耐德工业自动化业务2025年收入约80亿美元,约合70.2亿欧元;PTC同期收入27.4亿美元,约合25亿欧元。两者相加,新组合在工业自动化和PLM软件相关业务上的备考收入约107亿美元,即约95亿欧元。
与西门子的178亿欧元相比,施耐德+PTC仍然存在明显差距。而且,收入规模只是表面上的比较,更关键的是双方软件体系覆盖的范围。
西门子Xcelerator从企业软件延伸到工厂现场,Simcenter覆盖CFD、结构分析和一维系统仿真,Siemens EDA负责PCB和IC设计,Tecnomatix用于工厂和物流数字孪生,Opcenter负责MES/MOM,Polarion覆盖应用和系统工程,Mendix用于低代码开发,Insights Hub则负责工业物联网和数据分析。
PTC则更加聚焦智能产品开发和售后服务。Codebeamer负责需求和合规管理,Pure Variants用于产品变型,ServiceMax、Servigistics和Arbortext覆盖服务、备件和技术文档,Vuforia提供增强现实应用,Onshape和Arena则分别覆盖云原生CAD和云PLM/QMS。
06 施耐德为PTC补上进入工厂最后环节
施耐德真正带给PTC的是从虚拟设计走向物理工厂的能力。施耐德拥有Modicon PLC/PAC、变频驱动、机器人和HMI等现场控制体系,可以让PTC的工程设计能力直接连接制造现场。
在这些硬件基础之上,施耐德还有EcoStruxure和完整的AVEVA工业软件体系。这样一来,PTC的工程设计数据可以进一步进入AVEVA的SCADA、HMI和运营环境。
双方在售后服务方面也存在天然结合点。施耐德本身就是PTC ServiceMax的重要用户之一,并利用其管理4000名现场服务技术人员。
从这个角度看,施耐德收购PTC并不是简单地增加一套CAD和PLM产品,而是试图把设计、生命周期管理、自动化和运营连接起来。但与西门子相比,这仍然是一条刚刚开始整合的路线。

07 短期很难撼动西门子
施耐德+PTC完成结合后,无疑会在PLM与工业自动化领域形成一个更具竞争力的组合。施耐德补上了PTC进入物理工厂所需要的自动化能力,PTC则帮助施耐德进入产品设计与PLM环节。
但如果把视角放到整个工业体系,西门子的优势依然十分明显。无论是178亿欧元的业务规模,还是汽车、航空航天等核心行业中的市场基础,再到从芯片设计、电子系统、产品设计、模拟仿真一直延伸到工厂自动化的完整垂直链路,施耐德+PTC目前都还没有形成同等程度的覆盖。
因此,这笔226亿美元的交易只是让施耐德获得了一个挑战西门子的关键入口。但从“组合完成”到真正形成对西门子数字化工业体系的全面竞争力,中间仍然隔着模拟仿真、EDA、软件架构整合以及核心行业市场基础等多道门槛。