|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
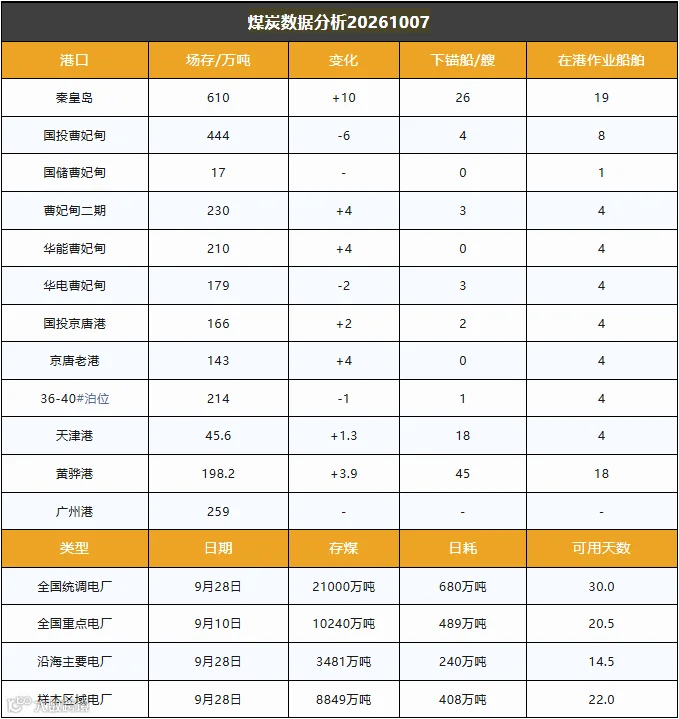
截止10月7日,环渤海港口库存2456.8万吨,环比前一日增加20.2万吨,港口由前期去库转为持续小幅垒库。
主产区供应收缩,煤炭外运量阶段性回落,对坑口煤价形成较强底部支撑。全国迎来季节性降温,火电日耗同步回落;沿海电厂库存维持在安全区间,叠加长协煤兑现情况良好,终端保供基础扎实,对高价市场煤接受意愿偏弱,现货采购节奏偏谨慎。
大秦线秋季集中修于10月7日正式启动,计划检修周期为10月7日至26日,每日上午安排停电天窗检修半天。参照往年施工经验,实际检修工期大概率压缩至16-17天。检修期间铁路运力有所削减,但通过线路运输统筹调度,大秦线日均发运量仍可维持在100万吨左右,煤炭外运总量下降幅度有限,运力冲击弱于市场前期预期。
短期市场多空博弈并存:产地供给收缩叠加大秦线检修,对煤价形成利多支撑;但终端日耗回落、长协资源兜底,压制现货上行空间,煤价大概率维持区间震荡。