


10月7日,安踏集团宣布完成收购彪马(PUMA)29.06%股权,作价15.055亿欧元现金,正式成为第一大股东。
这是2026年中国企业最大的跨国并购之一,也是安踏继2019年46.6亿欧元牵头收购亚玛芬之后的又一次超百亿级出手。
但和过去所有的并购不同,这一次安踏买了29%,却说了四个字:
"不谋控制。"
不发起要约收购,不换管理团队,不干预全球业务决策——安踏只要监事会席位,和一个"战略合作伙伴"的身份。
这听上去很谦虚。
但如果你理解安踏过去17年的并购逻辑,你会发现:这不是谦虚,是另一种更难的下法。
1 一个亏了6.46亿欧元的品牌,安踏为什么溢价62%买?
先看彪马的状况。
2025年,彪马全年净亏损6.46亿欧元,前一年还赚了2.82亿。
需要说明的是,这6.46亿的亏损中包含约1.9亿欧元的一次性重组和减值费用——即便剔除这部分,经营层面的恶化也是实打实的。
全年销售额72.96亿欧元,按报告口径下降13.1%,剔除汇率影响后下降8.1%。
各大市场普遍下滑:美洲区汇率调整后下降10%,亚太区下降7.4%,欧洲、中东和非洲区同样负增长。品类层面,服装和配件明显下滑,仅鞋类实现微增。
三年换了三任CEO。
2023年,掌舵近十年的古尔登跳槽去了阿迪达斯;继任者弗伦特押注时尚化,失败离任;2025年7月上任的霍尔德,把这一年定义为"重置之年"——去库存、收缩批发渠道、裁撤1400个岗位。
但"重置"的代价是惨烈的。
据彪马2026年2月26日发布的2025年Q4及全年业绩公告:
全年毛利率下滑260个基点至45.0%;
第四季度单季毛利率跌至40.2%,同比下滑750个基点;
批发业务全年销售额按欧元计价下降17.4%(汇率调整后下降12.8%),第四季度单季降幅达27.7%;
而库存不降反增——截至2025年底攀升至20.60亿欧元,报告口径同比增长2.3%(汇率调整后增长10.7%),主因是从批发合作伙伴处回购库存以清理渠道。
彪马管理层在公告中将2026年定义为"过渡之年",指引全年EBIT亏损5000万至1.5亿欧元,预计2026年底库存恢复正常水平,中期回归增长轨道。这份指引此后在Q1、Q2财报中两次得到重申。
截至目前,彪马股价仍低于安踏35欧元/股的收购成本。
一个还在亏损、股价倒挂、转型未见底的品牌,安踏为什么愿意溢价62%买?(注:溢价以交易公告前最后一个交易日收盘价21.63欧元为基准计算。)
丁世忠的意思很明确:当前股价并未充分反映彪马的长期价值。
这句话背后,是安踏看到了三样东西:
第一,彪马的品牌资产是真的。
1948年创立,与阿迪达斯同源。贝利、马拉多纳、博尔特都穿着彪马站上巅峰。足球领域手握多支国家队和顶级俱乐部赞助——这是安踏技术库中最薄弱的环节。
第二,彪马的全球渠道是真的。
欧洲、拉美、非洲、印度,彪马在这些市场有数十年积累的零售网络和品牌认知。安踏的海外收入占比仍然很低,这些渠道靠自建需要十年。
第三,也是最重要的——安踏认为自己能"救"彪马。
这第三点,才是整个故事的核心。

2 安踏的"抢救记录":FILA从亏损到284亿
安踏不是第一次"抄底"。
2009年,安踏以3.32亿元收购FILA大中华区运营权。
当时的FILA在中国是什么样?门店不足50家,年亏损数千万,品牌记忆还在,但已接近边缘化。
安踏做了五件事:
重新定位: 避开耐克、阿迪达斯占据的"竞技"赛道,将FILA重新定义为"高端运动时尚"
全面直营: 收回门店转为DTC,从批发模式彻底切换
独立团队: FILA从第一天起就是独立公司建制,与安踏主品牌隔离运行
高端供应链: 为FILA专门配置独立的高端供应链体系
给足耐心: 集团给资源、给时间、不给干预——熬过五年亏损期
结果:2013年FILA扭亏。2025年,FILA营收达284.69亿元,从接手时的不足1亿元增长了近300倍。一个品牌,贡献了集团近半收入。
FILA的意义远不止一个品牌的成败——它证明了"安踏会不会运营高端品牌"这个问题。 资本后来给安踏的每一次并购投信任票,投的其实都是FILA这张成绩单。
3 亚玛芬:全球版"不接管式整合"
2019年,安踏以46.6亿欧元牵头财团收购亚玛芬体育,拿下始祖鸟、萨洛蒙、威尔胜等品牌。
这是另一个量级的考题——不是一个品牌的中国区,而是一个横跨数十个国家、拥有多个品牌、团队文化极具差异化的"全球拼图"。
安踏的答案是把FILA方法论升维成"不接管式整合":
不派大军,派纲领: 安踏没有向赫尔辛基空投管理层,而是给亚玛芬定下"五个10亿欧元"的增长纲领——始祖鸟、萨洛蒙、威尔胜各自做到10亿欧元,大中华区10亿欧元,直营渠道10亿欧元。纲领定方向、定重点、留自由。
"收购不换将": 充分信任并支持国际品牌原有管理团队。对亚玛芬,安踏"不换人,只找共识"。
中国区精准注入: 始祖鸟在高端商圈的门店网络、会员运营、限量发售——全套是FILA练过的高端零售功夫的升级版。
结果:亚玛芬"五个10亿欧元"计划提前完成。2025年营收65.66亿美元,同比增长27%。始祖鸟从户外小众品牌变成"中产三件套"之一。2024年亚玛芬在纽交所重新上市,市值一度突破200亿美元。
4 但PUMA不一样:29%不是控制权
读到这里你可能觉得:安踏有FILA和亚玛芬的样板,PUMA不过是在这个模板上再跑一遍。
问题是:PUMA跟FILA、亚玛芬有一个根本区别——安踏没有控制权。
FILA,安踏买的是大中华区运营权,中国市场安踏说了算。
亚玛芬,安踏是控股方,全球战略可以深度介入。
PUMA呢?29.06%的股权,监事会席位。
按德国《证券收购与要约法》(WpÜG),取得目标公司30%表决权即构成"控制"并触发强制要约义务——安踏的29.06%,是刻意停在门槛之下的。
这意味着什么?
安踏不能换CEO,不能改战略,不能指挥全球业务,不能强行把彪马拉进安踏的DTC体系。
它只能:在监事会层面参与重大战略讨论,输出中国市场和零售运营的经验,"建议"而非"决定"。
这是安踏17年并购史上,第一次面对"有影响力但没有决定权"的局面。
而彪马的管理层也公开表态:这不是收购接管,是战略投资与产业协同。
彪马CEO霍尔德将安踏的长期承诺解读为"对战略、管理团队和未来的信心投票"——注意,是"投票",不是"交接"。
5 两套系统的暗礁:DTC vs 批发
就算安踏有控制权,真正的困难也不在股权,在文化。
彪马的渠道DNA是批发,安踏的渠道DNA是直营——两套系统之间的冲突,比想象中大得多。
数据对比:
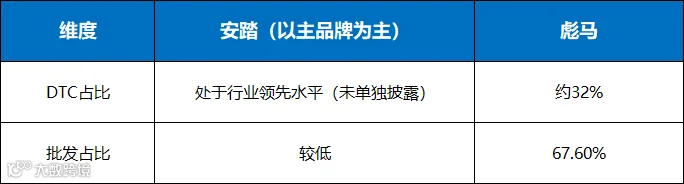
分析认为,安踏DTC体系的核心在于数据驱动:终端销售数据实时回流,总部据此调整生产计划、优化库存。安踏主品牌的直营化转型,某种程度上引领了中国体育用品行业的零售变革。
彪马呢?
三分之二以上销量走批发,终端定价权分散在零售商手里。结果就是——过季产品打折卖,品牌价值被反复稀释。
霍尔德上任后承认:"彪马变得太商业化,在错误的渠道过度曝光,折扣太多。"
他采取的措施是:从零售商那里回收库存、收缩低质量批发渠道。但代价是——全年批发销售额按欧元计价下降17.4%,而库存压力仍未缓解。
现在问题来了:安踏最擅长的就是DTC改造。但安踏对彪马没有运营权,只能"建议"。
而且从公开信息看,彪马管理层对快速转型态度谨慎:中国市场的改造难以直接复制FILA模式,强行照搬经验可能带来短期业务阵痛。
彪马在中国约三分之一的收入来自批发和加盟合作伙伴,如果安踏推动DTC转型,这些合作伙伴会怎么想?
始祖鸟当年也走过这条路。但安踏对亚玛芬有控股权——想怎么改就怎么改。对彪马,它没有这个权力。
这个"渠道暗礁"已经不是假设。
据彪马2026年Q2财报及电话会议纪要:大中华区Q2营收仅增长0.9%(Q1为9.0%,均为汇率调整后口径),官方明确将增速放缓归因于"安踏宣布入股后,批发合作伙伴的下单模式变得更加谨慎"。
CEO霍尔德在电话会上坦言,部分合作伙伴已暂缓门店翻新和扩建——因为他们预判彪马未来会转向安踏式的DTC主导模式。
需要说明的是,截至7月31日电话会时,交易尚未正式交割。安踏还只是"未来的大股东",渠道端已经在按"未来会被收编"重新安排自己的生意了。
6 还有更隐形的冲突
渠道只是冰山一角。水面下还有几块暗礁:
1. 决策节奏冲突
中国企业的强项是市场反应速度——数据出来、决策跟上、快速执行。而从德国公司治理的一般实践看,上市公司决策链条更长:监事会要审、员工代表有参与权。安踏想推的事情,落地节奏可能远比预期慢。
2. 品牌文化冲突
始祖鸟也经历过类似冲突。当始祖鸟因巴黎时装周走红时,加拿大团队对这波流量态度谨慎——他们担心品牌变成"潮牌"会稀释专业形象;而中国团队更愿意拥抱流量。两边的品牌哲学存在明显差异。
彪马管理层强调"回归专业价值、减少商业化";安踏的商业基因则是"消费者驱动"——什么卖得好就推什么。分析认为,这两种哲学的碰撞,会从产品开发一路延伸到营销策略。
3. "家族企业"与"公众公司"的治理磨合
安踏是家族色彩较强的企业,但FILA、亚玛芬、狼爪等并购品牌均由职业经理人管理。彪马是德国上市公司,治理透明度要求极高。安踏派出的监事会代表,如何参与而不越界,是需要长期磨合的课题。
4. 中国市场"合并报表"的暧昧
据花旗银行10月2日发布的研报分析,安踏最可能采用类似FILA或迪桑特的模式——将彪马中国零售/分销业务纳入合并报表,而安踏持有的29%股权以联营公司方式核算。
这是一种"运营权合并、品牌权不合并"的折中路径。听起来很聪明,但实际落地时,哪些算"运营权",哪些算"品牌权",每一笔都需要谈判。
7 29%的哲学:化整为零,先走起来
有评论把"不谋控制"读成"买少了"。
但另一种读法是:一开始就不要控制权,本身就是交易设计的一部分。
站在彪马那侧想:一家中国公司要全资拿下近80年历史的德国品牌——管理层、员工代表、监管、老股东,每一方都要过。
29.06%加一个监事会席位,是把一单大交易切成了小块——先启动,信任在共事里慢慢建立。
这个结构还留足了双向的余地:
往前走: 合作顺了再谈更深的安排,进有进的方案
往后退: 保持第一大股东的财务投资也交代得过去,退有退的方案
时间在这里就是一条表外条款——用当下的开放性安排,换成未来的可能性。
对安踏来说,这不是第一次用"分步走"策略。FILA先是2009年买中国区运营权,成功后才有后续品牌的收购信心。亚玛芬先是财团收购,整合成功后才在纽交所上市释放价值。
只不过这一次,安踏面对的不是一个品牌的区域业务,而是一家全球企业的完整治理体系——它必须在不拥有控制权的前提下,证明自己的价值。
8 写在最后:买品牌容易,管好难

安踏的并购方法论里,最核心的一句话是"共识大于控制"。但FILA和亚玛芬的经验证明:当你有控制权时谈"共识",那叫格局;当你没有控制权时谈"共识",那叫现实。
15.055亿欧元买到的是一个机会,不是一个结果。
彪马的品牌是真的,渠道是真的,足球基因是真的。但安踏过去赖以成功的DTC改造、运营注入、中国区赋能——所有这些"手术",都需要彪马管理层的配合才能做。
手术刀在自己手里,但手术同意书得别人签。
这才是安踏收购彪马最真实、也最值得持续关注的地方:不是15亿欧元值不值,而是没有控制权,安踏到底能做多少?
这不再是资本的故事。
这是跨文化协作的故事。
风险提示: 本文基于公开信息整理分析,不构成任何投资建议。文中涉及的经营判断与前瞻性表述属于作者观点,存在不确定性,据此操作风险自担。

|
聚焦企业国际化经营能力提升
助力中国企业走出去
如需针对您企业所在行业或目标国家,获得更具体的风险评估、战略规划或团队赋能方案,可以联系一麟国际的实战专家团队,获取一对一咨询服务。
|

