本文来源于有一点墨。为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
约翰·梅纳德·凯恩斯(John Maynard Keynes)最著名的论断之一是:“市场的非理性持续时间,可能长于你保持偿付能力的时间。” 这句话精准地概括了市场的不可预测性与非理性行为。非理性的市场行为不仅包括资产价格在基本面不支持的情况下飙升至天价,也包括对某些资产类别的忽视——即尽管基本面显示其价值应更高,但市场却压低了它们的估值。

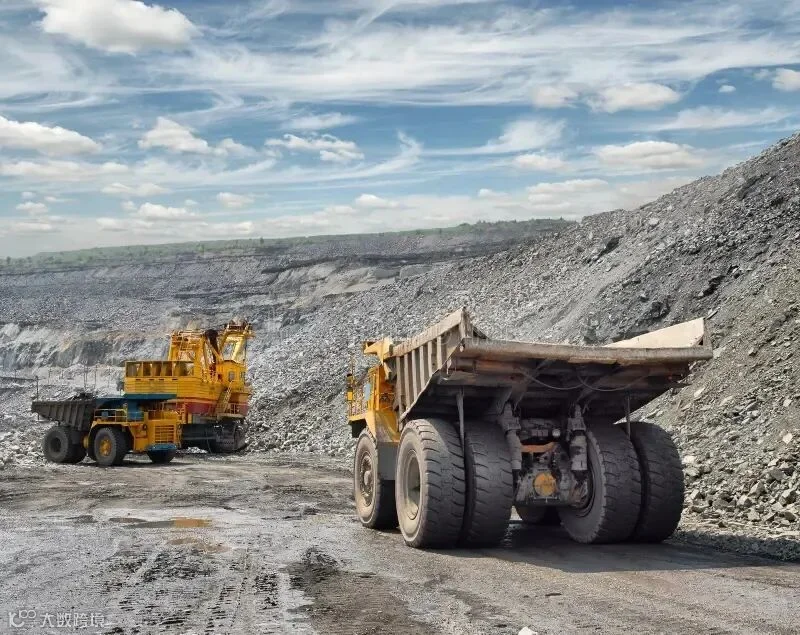
@iBlackmores/资料图,仅参考
大宗商品其实被“低配”
这种非理性既源于行为模式,也源于认知偏差。从这个角度看,它们虽有迹可循,却依然属于非理性行为。
近三十年来,机构投资者和高净值人士一直系统性地回避大宗商品和实物资产。这些资产常被视为波动剧烈,且往往不被理解。
业内资深人士常向我们讲述这些资产如何历经大宗商品周期的起伏,包括通胀冲击、货币贬值以及资源民族主义的影响。我们屡次目睹投资者在周期中的错误时点抛售这些资产。
正如眼下,对黄金和实物资产配置不足是不合逻辑的。
据晨星公司(Morningstar)数据,自1997年以来,投资者向股票基金投入了1.1万亿美元(约合1.5万亿澳元),向债券基金投入了5.3万亿美元;相比之下,全球大宗商品基金仅吸引了1880亿美元的净资金流入。
过去20年间,即便历经数轮“超级周期”,全球大宗商品基金的配置比例也从未超过2%。
到底是稀缺还是通胀?
与美股相比,大宗商品目前的估值之低,是自20世纪90年代科技繁荣期以来未曾见过的。记忆力较好的人或许还记得,美股和大宗商品这两类资产中,其中一类的结局并不美好。
如今,市场对“稀缺性”的定价存在非理性偏差;而在通胀环境下,稀缺资源本身就是一种极具价值的“商品”(此处一语双关)。
不妨思考一下通胀的本质:过多的货币和信贷去追逐过少的实物资产。
过去40年里,这一等式中的后半部分已由外部环境为我们解决:中国实现了工业化,供应链不断拉长,能源价格低廉,且任何产品的边际增量都能在其他地区以更低成本生产。
低通胀与其说是央行政策的胜利,不如说是供给扩张带来的红利。而如今,这笔红利已被耗尽。
供应链正出于战略而非经济考量而缩短,能源体系正在重构,发达国家的财政赤字水平也达到了以往仅见于战时的规模。

数字无法反馈真正的稀缺性
尽管资金与信贷依然充裕,但从地下开采出的资源却并非如此,且对这些稀缺资源的需求并未放缓。
自1960年以来,全球能源消耗量已增长了两倍多。国际能源署(IEA)预计,全球电力消费将从2025年的约28,200太瓦时(TWh)升至2030年的33,600太瓦时——这意味着每年需新增1,100太瓦时的电力供应,增速约为过去十年的1.5倍。
电动汽车和数据中心是增长最快的用电需求来源;国际能源署预计,到2035年,数据中心的电力消耗将从目前的约415太瓦时攀升至约1,200太瓦时。每一太瓦时的电力增量都需要铜、锂、钢材和混凝土等物资的支撑。
目前的供应无法满足需求。石油和天然气行业的资本支出远低于2014年的峰值,且仍在持续下滑。生产商选择修复资产负债表而非追求增长;这一决策从企业个体层面看是明智的,但若需求持续超预期增长,从整个系统层面看则可能带来灾难性后果。
澳大利亚投资者对此的反应——以标普/澳交所200指数(S&P/ASX 200 Index)为代表——掩盖了其中的非理性因素。虽然原材料板块约占该指数权重的四分之一,但仅必和必拓(BHP)一家公司就占据了基准指数11.86%的权重;若加上力拓(Rio Tinto),这两家公司合计占据了指数约14%的权重。
然而,问题并不出在这些公司身上。必和必拓已成功实现战略转型,铜业务在2026财年预计将贡献54%的基础息税折旧摊销前利润(EBITDA),且利润率高达70%,首次超越铁矿石业务成为主要增长点。
问题的症结在于,市值加权指数无法让投资者向资源稀缺性最严峻的领域进行倾斜配置。
黄金、稀土及其他实物资产在投资者投资组合中的占比依然过低。
正是由于非理性因素的存在,那些足够勇敢的投资者才得以觅得良机。
大宗商品周期在逆转?
大宗商品周期往往长达数十年,而历史上长期的熊市(结构性熊市)通常持续十到二十年。当前大宗商品的下行期已持续近二十年。
回顾20世纪30年代、60年代和90年代,在经历了类似的低迷期后,市场均迎来了长达十年的牛市,其回报远超此前的跌幅。

如今,结构性估值偏低、需求长期增长、供应受限以及实物资产带来的分散投资效益,这些因素的结合或许预示着未来十年将迎来强劲的宏观环境。
杰拉米·格兰瑟姆(Jeremy Grantham)早在十多年前就在其观点文章《是时候醒醒了:资源充裕与价格下跌的时代已一去不复返》中指出了这一转变,认为资源廉价且日益充裕的漫长时代即将终结。
他后来承认,自己当时的预判在时间点上有些超前。其结构性逻辑并无谬误,只是领先于供应周期。
如今,该周期已经发生逆转,而市场及投资组合尚未对此进行理性的重新定价。

▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——
🔥大宗商品研究和交易体系研修班
10月29-31日·上海,3天5大模块
基本面交易|对冲套利|套期保值|商品期权|场外期权与含权贸易
从研究到交易,从期货到期权,实战体系一次打通!
早鸟优惠中,扫描下方二维码报名。