 点击上方 智能工厂前线 关注我们
 e-works鼓励原创,如需投稿请参看首页“原创投稿”说明。
这一数字超出了此前《金融时报》披露的约200亿美元传闻报价,也远超施耐德电气2023年以110亿美元私有化AVEVA的纪录,成为这家法国工业集团有史以来规模最大的收购。
从产业逻辑看,这并非一次常规的规模扩张,而是施耐德电气为完成角色跃迁落下的关键一子。施耐德电气原本的强项在能源管理、电气化、自动化与能效领域,价值锚点在设备和能源系统;PTC的强项则是复杂工业产品的设计、工程与数据管理,四十年来一直是全球制造业产品开发流程的底层支撑。
两者结合之后,施耐德电气试图打造:一个开放、可互操作的工业软件与AI平台;一条贯穿产品与机器、流程与能源系统的统一数字主线;一个覆盖设计、建造、运营、维护的全生命周期数字闭环;以及一个带情境数据的工业AI数据基础。

施耐德和PTC均已官方新闻宣布
从AVEVA到PTC:
施耐德电气的并购逻辑
施耐德电气近些年的软件布局,实际上有着清晰的脉络。
从2017年施耐德电气的工业软件业务与 AVEVA 合并,到2023年完成全资收购AVEVA,补全运营层能力:PI System做实时数据、工艺仿真做过程优化、资产性能管理做设备健康。2026年再收购Cognite,补全工业数据语境化与AI执行框架,解决OT数据如何被模型读懂的问题。如今PTC再整合进来,Creo管产品设计,Windchill管产品生命周期,研发设计层也将补充完整。
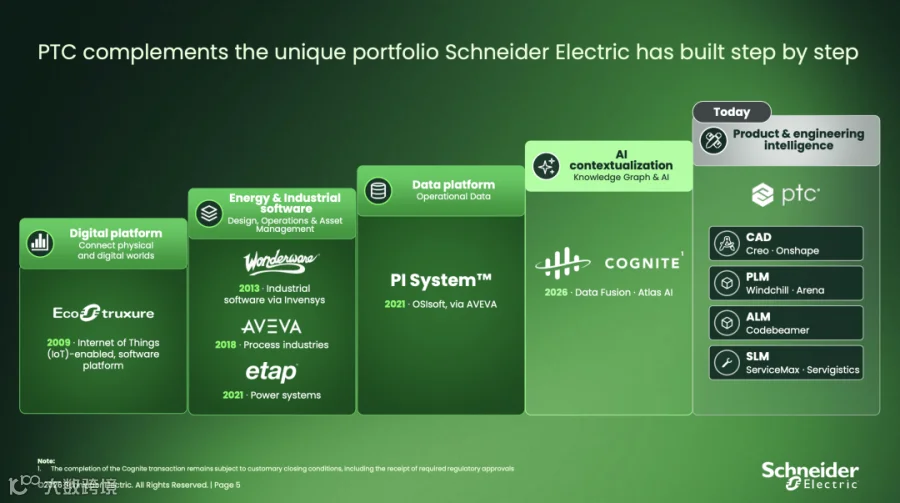
三层叠加,覆盖从产品概念、工程研发、工艺规划到生产执行、资产运营的全链路。横向看,达索系统手握CATIA、SOLIDWORKS、ENOVIA,研发设计能力雄厚,但运营数据层(OT)相对薄弱;罗克韦尔自动化有FactoryTalk,却缺CAD和PLM。施耐德电气押注的逻辑在于,工业客户已不愿自行拼装十几个厂家的系统,谁能率先把设计与运营打通,谁就掌握了总集成的入口。
这条路西门子也走过,只是走得更早。2024年10月宣布、2025年完成的106亿美元收购Altair,就是它在Xcelerator平台上补仿真与AI的关键举措。Altair在仿真、数据科学和高性能计算上的能力,嵌入西门子已有的NX、Teamcenter、Opcenter体系后,设计、仿真、制造、运营之间的数据链路更顺了。西门子并不是没有内部体系,而是用并购把体系里最需要外部能力的那一段补上。
把西门子和施耐德电气近两年的大额收购并排放进一张时间线,可以发现:两家巨头的策略其实高度相似,都是围绕工业数字主线做并购拼图,不同的只是拼图的顺序与节奏。

近10倍EV/ARR:
意料之外情理之中
226亿美元的并购金额看似很高,但估值并不意外。
PTC于2026年3月将Kepware和ThingWorx以5.23亿美元出售给TPG后,剩余业务更聚焦CAD与PLM。其2026财年常量货币ARR约24亿美元,按企业价值226亿美元计算,EV/ARR约9.4倍,较此前传闻报价对应的8.3倍进一步抬升。作为对照,AVEVA当年收购对应约13.2倍EV/ARR。PTC倍数更低的原因在于增长更平:整体ARR增速指引在高个位数至低双位数区间,属于高毛利、高续费、但已步入成熟期的软件资产。
这个价格放在PTC的“被收购史”里看,更有意思。
2025年7月,Autodesk曾考虑以现金加股票的方式收购PTC,消息传出后PTC股价一度飙升逾18%。但Autodesk最终收手了。彭博社当时的报道点出了几层原因:价格太高、财务约束,以及激进投资者Starboard Value的明确反对。Starboard在2025年初入股Autodesk,对公司的资本配置有很强的话语权,它不支持这笔交易。Autodesk股价在收购传闻发酵期间跌了超过10%,市场的担忧很直接:花大价钱买一家增长平缓的CAD/PLM公司,对Autodesk的回报未必划算。
Autodesk的撤退,回过头来看,恰好解释了施耐德电气为什么能在这个位置介入。同样的标的,对不同买家意味着不同的价值。Autodesk已经有AutoCAD和Fusion,PTC的Creo和Windchill与它高度重叠,买过来首先是消化重叠、再谈协同,整合难度和估值压力都不小。施耐德电气不一样——它手里没有设计软件,PTC对它是从0到1的补位,重叠问题小得多,交叉销售的想象空间反而更大。同样的200多亿美元,施耐德电气的算账方式跟Autodesk不一样。
还有一个容易被忽略的点:卖掉Kepware和ThingWorx虽然简化了与施耐德电气自动化产品的重叠,但也把工业连接和边缘数据采集能力交了出去。而这恰恰是从设备到云端数据管线里最重要的一段。未来要么靠Cognite补位,要么施耐德电气还得继续买资产。也就是说,这笔交易买到的不是完整物联网能力,而是设计端与产品数据端的战略入口。
真正决定成败的因素:
审查与整合
工业软件的并购案例中,达成意向只是开始,后面仍有各种挑战。
PTC是典型波士顿风格的软件公司,产品驱动、迭代快速、云化早;施耐德电气则是传统欧洲老牌工业集团,工程导向、注重流程、组织复杂。两种基因的融合从来不易。参照此前的经验,AVEVA的PI System花了数年才真正嵌入EcoStruxure体系,Cognite目前仍处在整合期。并购PTC之后,其品牌架构如何定位、渠道体系如何划分,以及Creo、Windchill与AVEVA既有工程软件之间如何厘清产品边界,均是整合落地过程中需要解决的难题。
更现实的不确定性来自监管一侧。PTC是美国公司,客户结构里不乏航空航天、大型装备等战略性产业的头部企业,Windchill深度嵌入这些客户的产品开发流程;施耐德电气是法国企业,交易自然进入美国外国投资委员会的审查范围。
对国内制造企业而言,这桩潜在交易释放的信号比价格本身更重要。随着工业软件的平台化、AI化,各种并购整合还会加速。更重要的意义在于,研发类工业软件不会因AI兴起而被替代,反而会因承载工程上下文成为智能体的底层燃料。
小结
施耐德电气收购PTC,本质上是用226亿美元抢占工业数字主线的设计端入口。西门子并购完EDA又去补强仿真和AI,两家最终在工业软件的全链路覆盖上殊途同归。
但大趋势已经清晰:工业AI的下半场不在模型参数,而在工业数字主线本身,谁握有设计、制造、运营全链路的数据与工作流,谁就抓住了制造企业数字化转型的咽喉。
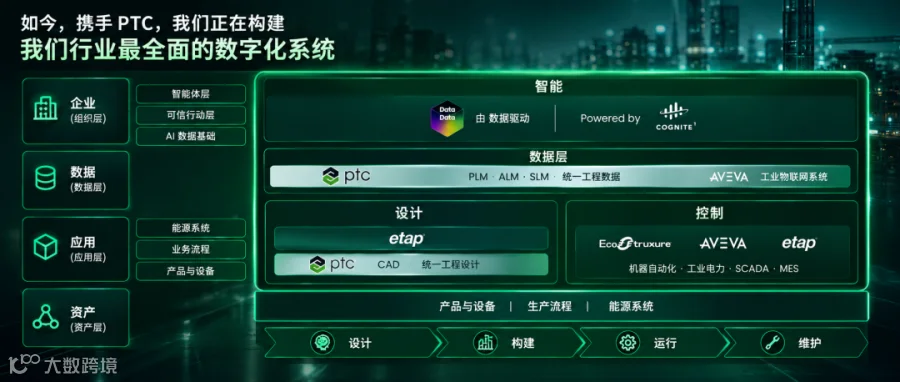
施耐德电气以三笔收购将运营、数据、设计三段逐一纳入版图,接下来的任务是让这些节点真正串成一条贯通的主线。PTC是这场卡位战中估值最高的一环,也是最关键的一块基石。