


【前言】
新一轮AI做多窗口差不多了,开始干活。
接下来随着Rubin平台四季度到明年Q1的拉货,同时随着AI工厂智能化水平的提升,拉货速度较Blackwell会有明显提升,进而会快速反应到北美核心供应链公司的营收和业绩上;
宏观因子今年讨论的非常多了,Q4及往后,在石油、地缘、美债等无重大新增黑天鹅事件前提下,个人认为AI至少会迎来两个季度的行情;
今年直至Q3末,经过三季度科技大幅杀估值以及创业板抹去年内全部涨幅后,无论是科技、消费、有色、地产、顺周期等等,全年净值多不理想,那么Q4或成全年做多窗口。
说回产业,现在AI的各种噪音每天充斥,从二季度开始质疑CSP现金流转负、AI泡沫,到三季度的AI安全论、放缓论等等。个人看法是,AI对大多数人来说,利远大于弊,因为AI本质是RESET,旧秩序下大多数普通人与上位者的鸿沟和资源分配差距是巨大的,现在呢,各位与机构对产业的认知在缩小还是扩大?优质教育资源在平泉还是更集中?明白了这点,就不用听阿莫代的AI末世论,那是开源模型给了他的商业模式巨大的压力。对于大多数人而言,拥抱AI才是上策,一味唱空AI的人,总有一天是对的,但对大多数人来讲毫无用处。林园是笔者敬佩的投资人之一,他说总有一天英伟达也会倒霉的,哈哈,这话放在长虹、万科、片仔癀、茅台等等当年的周期王者而言,通通适用,别忘了林总的发家史,超级周期是需要一些泡沫养育的。AI会有下半场的,在英伟达、台积电、美光、海力士们的PE再翻一两倍时,再提示这些不迟。毕竟当下C端智能体渗透率还几乎为0。我这个AI死多头继续看多做多,优秀投资人最终考验的,还是看产业认知、韧性与价值信仰,都要经历几次腰斩的,关键看反弹力。
当然,阿莫代的很多产业观点是正确的,比如他认为当下时点,AI产业节奏大约处在指数级加速拐点附近。我们之前一直强调应用、应用、需求侧、需求侧,这是产业周期延续的关键。现在看到muse的渗透开始,其他CSP也将会有C端智能体的逐步问世,那么展望2027年,大概率就是AI加速年,所以当下的时点,对AI算力和存储,没有任何理由悲观,Capex也处在7000e-1.3we的加速节点上。强调下,AI基建周期未来一定会放缓,但基建开支高点不会止步1.3we,因为C端智能体渗透率现在仍几乎为0,明年内地手机能用上智能体吗。
说回光互联,由于成长逻辑的长期确定性,虽然部分估值偏高,但仍是市场最爱,那么尊重市场。我们先继续梳理光互联,重点是CPO、光芯片和MPO,它们内部又互相嵌套,很多公司是兼有多个细分的平台公司,比如天孚、仕佳;
MPO此前没有系统梳理,本文单拉出来梳理,市场通常喜新厌旧的,MPO或成为接下来AI算力行情的先锋之一;
PCB、存储、服务器、电源、液冷等后续文章跟进梳理。光与存,在接下来AI驱动的超级周期下,核心公司在27年业绩大幅增长下,都不会缺席,但次序或有先后。

【正文】
一、MPO产业逻辑和市场规模
本文尽量少长篇大论,更多阐述干货逻辑。
成长逻辑上,单单MPO这个连接器,部分产业机构给的市场规模,2030年130-200亿人民币,包括
Global Info Research:2023:7.62亿美元;2030:18.08亿美元;CAGR 13.3%,也就是2030年大约 130亿元人民币。
2026年更新的数据甚至给到:2025:9.6亿美元;2032:22.77亿美元,仍然是一个200亿元人民币以内的纯连接器市场。
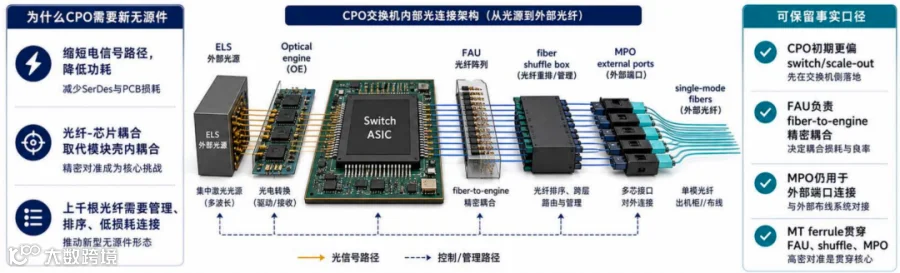
但是,上述数据有局限性,未来光连接器件最大逻辑是柜内全光化,先从交换机开始,未来是服务器内部的全光化,对应的光器件也就是MT/MTP/MPO → MPO跳线 → 高密度光连接 → FAU/DFAU → Shuffle → CPO内部光连接 → MMC/MDC/VSFF等。比如MPO未来要小型化,那么MMC等产品本质都是光连接器,以前文章阐述过,Scale-up的光互联成长性还有十倍空间。
那么MPO家族(包括MCC等光纤连接器)未来要解决的连接就包括:交换机 ↔ 交换机、Switch内部、CPO内部、Rack内部、Rack ↔ Rack、Scale-up、Scale-out等;
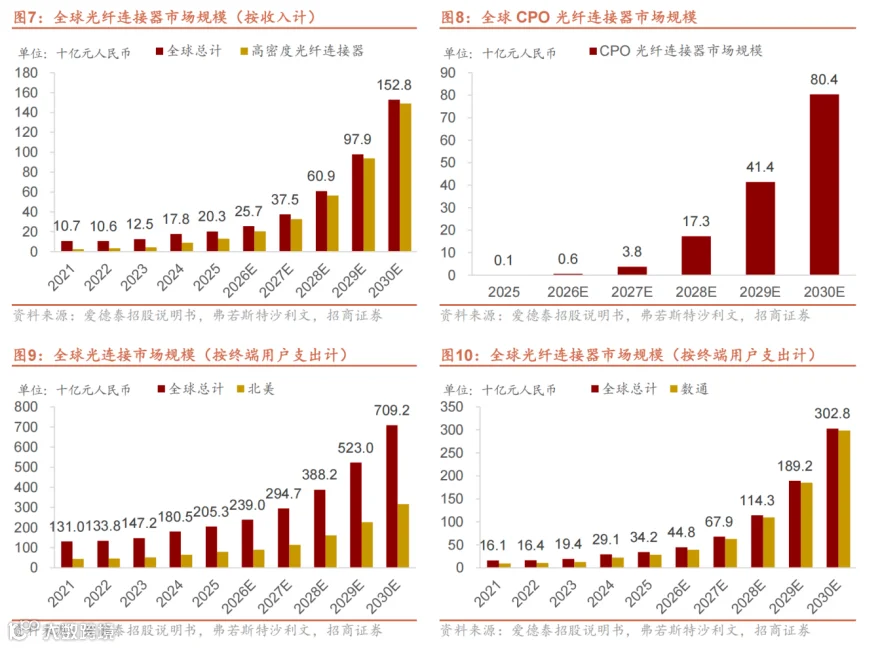
据招商证券研报引用,根据弗若斯特沙利文数据,2025 年全球高密度光连接/光纤连接器,合计市场规模约 203 亿元人民币,预计 2030 年提升至 1528 亿元,CAGR 达 63%。
核心产业逻辑包括:
1、大型数据中心高密度互连升级驱动,适应大模型训练与推理集群持续抬升高带宽、低时延传输诉求,倒逼数据中心内部布线向高速、高密度路径迭代;
2、一个是数量提升:MTP/MPO、MMC 等高密度光纤连接器迎来需求快速放量;
3、一个是规格和价值量提升:速率升级400G → 800G → 1.6T → 3.2T,导致光纤芯数升级12F → 16F → 24F → 32F/更高;
4、CPO\NPO规模落地,加速光纤连接器需求的提升。 随着CPO技术规模化落地商用,高价值高密度光纤连接器市场需求将迎来爆发式扩容,预计CPO光纤连接器2027年开始放量,2030年市场规模达到数百亿元人民币。
所以,MPO为代表的光通信连接器家族,空间和想象力够大,中长期产业逻辑确定,存在数量、价值量、技术规格持续增加的逻辑,与CPO和NPO是协同的,那么自然受到资金青睐。
产业逻辑展开阐述:
1)光模块速率迭代,对应跳线的芯数和单价提升
随着光模块的速率提升和性能迭代,需要用到更高芯数的MPO 连接器,跳线价值量提升。
例如,200G 和 400G 光模块,单通道速率为 50Gbps 或 100Gbps,主要使用 8 芯 /12 芯 MPO ( 4 收 4 发 );
800G/1.6T 光 模 块 分 别 以100Gbps/200Gbps 单通道速率为主,对应 12 芯低损(双口,4 收 4 发)MPO连接器,以及 16/24 芯 MPO 连接器(单口,8 收 8 发);
MPO 跳线价值量与芯数正相关,以飞速官网上的价格为例,MTP 12 芯多模(OM4)跳线价格为 345 元/米,MTP 24 芯多模(OM4)跳线价格为 955 元/米。
(ASP提升幅度是可观的,12到24芯,ASP提升幅度就高达176%)
光模块速率提升会带来两类变化:一类是单通道速率提升,例如100G/lane→200G/lane;另一类是在部分并行光架构下,通道数增加推动MPO从12F向16F、24F、32F等更高芯数演进。

2)最大想象力是光互联将进入scale up,打开光布线庞大增量空间,CPO/NPO加速光连接需求
Scale out(横向拓展)聚焦交换机之间互联,连接多个 scale up 域形成超大规模算力集群,已基本采用光互联。
Scale up(纵向拓展)聚焦 GPU 互联和显存共享,目前主要采用柜内铜互联,未来Scale up逐步全光化,第一个scale-up阶段约为初始scale-out CPO的3–4倍;进入机架内部后,从lane数量/带宽需求角度看毛估或达到约10倍。
按fLumentum管理层口径,即:irst scale-up ≈ 3–4x initial scale-out;inside the rack ≈ 10x in terms of number of lanes。
光互联进入scale up 网络,将以 CPO/NPO 为重要形式,当然,这里的光进铜退也是一个渐进的过程。下图中铜连接的部分,未来会逐步被光连接替代。
从长期全光化的lane数量/光互联带宽需求看,Scale-up相对Scale-out存在约一个数量级的增量空间。

英伟达Spectrum-X CPO 已全面投产。
Lumentum 指出,长期来看 CPO在 scale up 的连接数量可以达到 scale out的十倍;由此带动庞大的柜内光纤布线增量需求,对高密度跳线、Shuffle 等高价值量器件的需求十分可观。
二、MPO组件拆解及上下游产业链
数据中心布线产业链的上游是MT 插芯/光纤光缆厂商,中游跳线制造商多为国内厂商,下游是整体布线解决方案厂商(多为美、日厂商),最终交付给算力云厂商、电信运营商等终端客户。

1、上游核心与高价值量-MT插芯
以上产业链中,MT ferrule是核心器件,技术壁垒高,在MPO连接器本体中价值量占比高;
MT插芯是技术壁垒和供应链价值量都比较重要的核心环节。所以太辰光能够在MPO康宁的份额中占比高,以及仕佳此前试图全资收购福可喜玛,都是基于MT插芯的诉求。

上游核心的MT 插芯供应商为美国 US Conec、日本 Senko(扇港)等,同时掌握许多关键专利。
其他MT 插芯厂商通过取得授权生产插芯,如国内的福可喜玛、凯航、特思路(太辰光子公司)等也是 MT 插芯重要供应商。
所以在MT插芯环节具备优势的制造公司,当然在MPO中能拿到更高毛利率,资本市场也高看一眼。
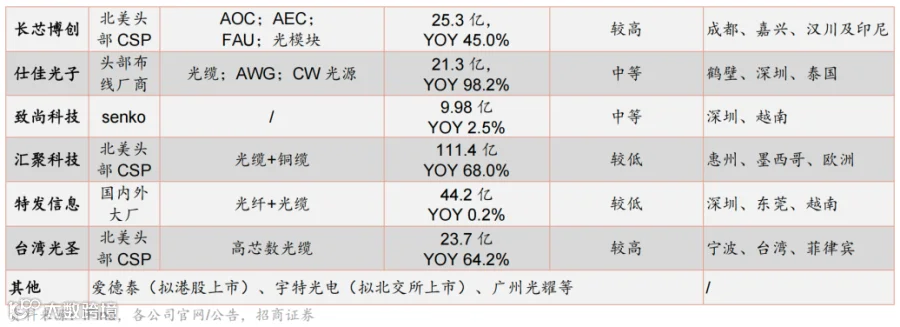
比如长芯盛是自研插芯、太辰光的特思路自产部分MT插芯产品、仕佳通过泓淇光电基金间接参股福可喜玛、致尚科技是Senko的重要代工伙伴,结合光连接器产业趋势和上述公司半年报业绩,都呈现出了拐点加速向上的特征;
去年基于当时的MPO百亿市场规模的上限,长芯博创的估值个人认为阶段性到了。接下来市场预期Scale up光连接的预期,那么市值空间都要向上一级看。长芯博创和仕佳光子大概率要踏上千亿市值台阶。
2、中游多为内地MPO跳线制造商
包括太辰光、蘅东光、长芯博创、仕佳光子、爱德泰、汇聚科技、致尚科技、特发信息、宇特光电等。个人只重点关注博创等少数几个熟悉的、有MT插芯优势、业绩加速向上的企业。
国内厂商MPO 工艺及产能优势突出,拓展 Shuffle 下一代光互联产品。
跳线制造工序繁杂,定制化属性强,精度达到亚微米级。国内厂商已在生产工艺优化、自动化设备研发、全程质量管控等方面具备一定优势,建立了独特的大规模、高一致性量产交付能力。
此外,国内厂商在跳线生产过程中建立了扎实的高精度低损耗无源耦合技术栈,瞄准下一代超高密度互联需求,将工艺优化和流程自动化等能力高效迁移至shuffle、超高密度连接器等高价值器件。

3、下游主要是康宁、安费诺等少数美企
下游布线解决方案厂商以康宁、AFL、安费诺(已收购康普 CCS 部门)为主;
Meta、亚马逊和微软等主流算力云厂商主要依赖康宁、康普、AFL 等专业综合布线方案商;
谷歌的数据中心体系较为独立,整体设计能力强,不完全依赖综合布线厂商,而是与国内MPO厂商有部分直接合作,包括长芯博创等;
康宁深度合作的是康宁太子-太辰光,此前太辰光业绩一直一般,未来或随着康宁高密度光连接器业务和订单的放量,太辰光依托特思路插芯优势,业绩能够加速,不过还是要持续跟踪观察。

三、MPO产业部分新趋势、新进展
1、NPO 与超节点协同驱动MPO“量增”
随着国内超节点迈入新时期,NPO作为核心器件的地位日益凸显,MPO 用量有望显著抬升;
需求侧,云厂商/算力基础设施供应商加速布局 NPO,头部光模块厂商加速推进NPO 商业化部署。据中际旭创公告,2027年下半年起预计行业内两个有影响力的重点客户将批量采购 NPO 产品,更大上量预计在 2028 年;
新易盛则表示,公司已有相关团队持续跟进NPO产品研发,预计2027年下半年有订单交付需求,2028年出货量级将逐步提升。
2、MPO小型化、多芯化,价值量和ASP提升明显
MPO 连接器小型化与芯数多元化并进,价值量通胀逻辑日益显现;
MPO连接器呈现两大核心趋势,即器件小型化与芯数多元化,以 US CONEC 主导的 MMC 结合了体积更小的 MT 式套圈(TMT)和新型超小形态(VSFF)连接器,可为 AI 及超大规模数据中心提供更高的端口密度、更优的插入损耗及更强的可扩展性;
与此同时,以SENKO 推出的 SN-MT为代表的高密度多通道连接器,密度较 MPO-16F 提升 2.7 倍、较 MPO-32F 提升1.3 倍,已成为另一重要技术方向;
整体来看,技术演进路径清晰明确,“价涨”逻辑日益显著。
3、US CONEC的MMC连接器解决方案
在以往由MPO和LC线缆基础设施覆盖的区域,现在需要采用多纤超小型(VSFF)连接解决方案。传统的数据中心计算依赖于交换层之间的光纤链路以及服务器机架上的铜缆或有源光缆。随着带宽需求的增长和人工智能计算后端集群的扩展,交换层中的光端口数量不断增加,并且现在从交换矩阵延伸到每个服务器,这导致数据中心机架之间以及机架内部需要部署更多的光纤。
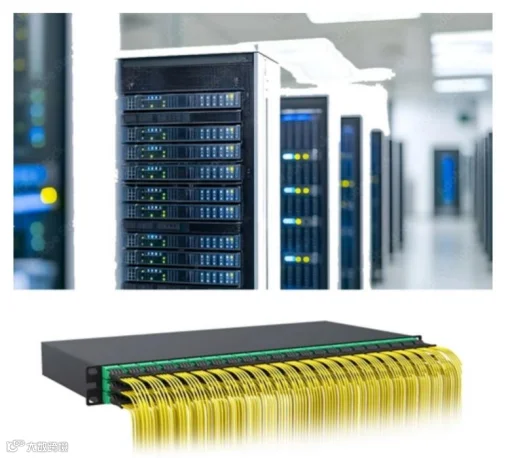
传统上,用于数据中心内部及数据中心间连接的光纤电缆组件通常采用MPO或LC连接器端接,但这种方案无法满足数据中心空间目前所需的密度。采用MMC端接组件的结构化布线方案,可以在每个配线架和机架上实现更多的光端口端接,从而减少无源光基础设施所需的空间。
在数据中心的关键运行活动中,部署速度和正常运行时间至关重要。与MPO等连接器相比,MMC尺寸更小,可用于创建工厂预制组件,这些组件可以安装在空间受限的路径中,而以往只能采用散装电缆和现场熔接的方式进行安装。与传统安装方法相比,MMC能够显著提高部署速度,并减少数据中心的停机时间。

CPO共封装和板载光学器件
随着数据中心链路带宽的增加和电源效率提升的需求,诸如共封装光器件(CPO) 和近封装光器件 (NPO) 等先进的光互连技术可能变得必不可少。
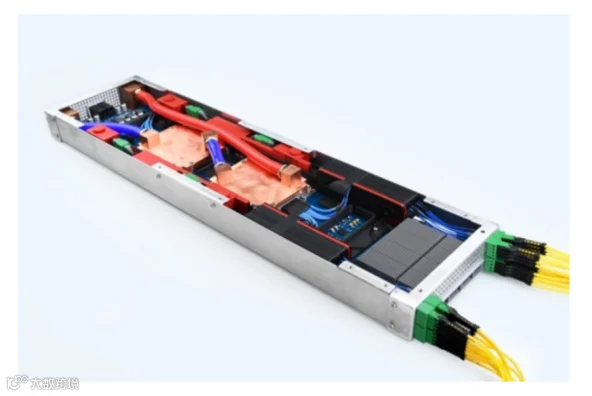
与传统的可插拔收发器不同,这些技术将光引擎从卡边缘移至更靠近交换机ASIC 或 GPU 的位置,并使用光纤在光引擎和卡边缘之间建立连接。由于光引擎可能需要大量的光纤,且尺寸较小,因此可用于光纤连接的海岸线长度有限。
MMC平台支持CPO和NPO架构所需的高密度,并采用更小尺寸的连接器封装。由于光纤从光引擎路由至卡边缘,因此可以使用MMC mini和MMC Jr实现高密度板中连接。
与布线配线架节省空间类似,MMC高密度解决方案可减少卡边缘光I/O光纤的空间,从而为其他组件腾出空间,并改善空气流通。
四、部分MPO公司基本面进展汇总
1、长芯博创
博创大致有三个优势,一是内地少数能自研MT插芯的公司,技术实力强;二是大客户绑定拓展实力强,谷歌;三是具备长飞光纤的上游供应优势。
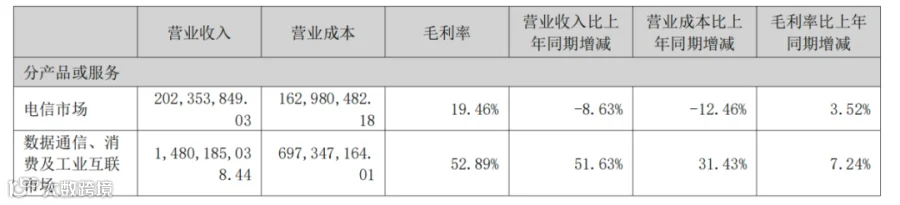
所以26H1,博创的综合毛利率已经在50%附近,是几加MPO公司毛利率最高的;
半年报业绩开始加速,Q2营收约10.15亿元,环比Q1(约6.73亿元)增长约50.8%;Q2归母净利润约1.94亿元,环比Q1(约1.27亿元)增长约52.8%;
1)原计划 26 年与长飞关联交易 4.8 亿,截止 630 发生金额 3.8 亿。增加关联交易 15.2 亿,提升至 20 亿,那么下半年业绩或进一步放量;
2)公司公告其控股子公司长芯盛武汉,于近期与某现有客户签订了关于光纤光缆相关产品销售的长期合作协议。经测算,协议有效期内预计销售金额约为人民币450,000 万元,约占公司 2025
年经审计营业收入的178%,协议履行期限自生效之日起至 2030年12月31日止;
3)公司研发及产品进展,匹配数据中心高速互联需求和MPO小型化需求:
公司高精度光纤阵列(FA)向 72 通道及以上、二维(2D)面阵持续升级,多芯/空芯光纤组件完成送样;
MEMS 光开关及 OCM 完成客户验证并进入市场推广阶段,32 通道 150GHz AAWG 实现批量落地;
依托SNMT 工艺,高密度大芯数光跳线及配线架实现批量出货,多芯光纤(MCF)相关连接器组件进入开发验证阶段,Openpel 高密光配线架,实现1U-144 芯极致集成能力,弹性模块化架构支持 Base-8/12/16/24 异构模块混插部署,兼顾组网灵活性与平滑升级,产品已规模化部署建设银行总部数据中心生产网、贵安某智算中心等重大项目;
硬件架构可面向MMC、SNMT 超小型多芯连接器平滑演进,适配 400G/800G/1.6T 高速互联扩容需求;
400G/800G AEC 多元化方案完成客户端阶段性验收,1.6TAEC 长距离传输方案持续优化并进入市场推广阶段,25G/400G/800G 多模光模块方案完成迭代升级,1.6T 系列光模块完成方案选型设计等。
4)产能布局上,公司持续推进产能布局优化,印尼三期生产基地海外扩产项目按计划稳步实施,为业务拓展提供基础设施保障。
5)公司产品矩阵MPO+FAU/保偏+AOC有源等产品上均在放量。
2、太辰光
太辰光也是去年重点跟进过的老朋友,由于此前MPO产业逻辑并未到加速期,公司业绩增长也比较平庸,加上管理层偏大龄,导致公司市值表现平平。
太辰光的优势主要体现在,子公司特思路具备部分自研MT插芯的能力,在内地属于少数;再者就是业务深度绑定康宁。
但太辰光(T&S)在MPO连接器这个细分赛道上,一直是产业链的重要和知名公司。
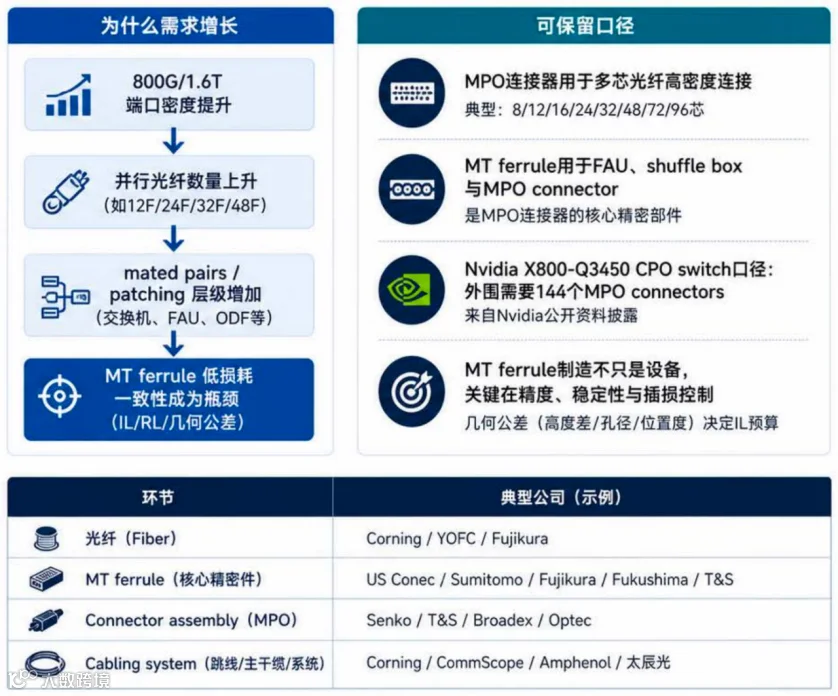
产品矩阵上,MPO和Shuffle产品构成公司的二阶导成长逻辑。
根据半年报及招商证券跟进基本面数据:
1)二季度业绩环比大幅增长,实现营收 6.60亿元(qoq+93.7%),归母净利润 1.11 亿元(qoq+68.0%)。MPO 产业景气度及订单可见度进一步提升,公司核心大客户关系稳固、客户多元化顺利,且
产品结构优化、扩产力度进一步加大,业绩拐点明确。
2)以MPO 为代表的无源连接产品需求旺盛,核心客户合作加深。26H1公司外销收入 6.99 亿元(yoy+2.7%),与头部核心大客户合作关系持续加深、订单体量持续走高。
3)顺应大芯数、小型化、定制化高密度光互联产品趋势,公司超大芯数和高密度光通信产品导入进展显著。
4)子公司特思路自研自产的多款不同规格 MT 插芯已完成研发落地并实现批量供货,有望进一步提升公司的供应和盈利能力。
5)Shuffle 持续推进验证导入,光背板前瞻布局,受益光互联入柜带来的需求爆发。Shuffle 支持极小空间内的光纤排布,定制化需求日益增加,英伟达 CPO及 NPO 方案中预计内置 Shuffle 方案。
Shuffle 受益于 Scale up 光互联趋势,有望成为公司第二增长曲线。
6)公司深度参与全球数据中心建设演进,是 MPO/MTP 连接器核心供应商,拥有高密度、高速光互联产品的研发与规模化生产能力,公司自主开发自动化生产设备,多生产基地协同布局,具备大规模稳定交付能力。
3、仕佳光子
仕佳光子越来越向光连接平台公司迈进,有源和无源业务均在增长,同时AWG+CW/EML+CPO+MPO的多业务布局,也平滑了业绩增长,带来了公司业绩的相对确定性;
公司在MPO的优势是,与福可喜玛的股权关系,一定程度保障了MT插芯的供应;在大客户拓展上也能力较强,在英特尔基础上,拓展了康宁、康普等大客户;
8月最新机构调研:
1)公司400G、800G AWG 芯片及组件已实现大批量出货,1.6T AWG 芯片已实现小批量出货;
2)目前下游MPO 产品需求较为旺盛,为匹配市场需求,公司正在推进产能建设;
3)100mW CW 产品已实现批量出货,400mW 等规格产品实现小批量交付;
4)公司应用于CPO 的高通道 FAU产品已实现小批量出货。公司成立了特种 FAU 产品线,将根据市场与客户需求推进产能建设。
公司半年报阐述公司核心竞争力:
1)公司实现技术与产品全面突破,从单一PLC 光分路器芯片,拓展至 AWG、VOA、OSW 等无源芯片,同时布局 DFB 激光器芯片、高功率 CW DFB激光器芯片、EML 激光器芯片等有源芯片,形成“无源+有源”协同发展的产品格局;
2)深度绑定优质核心客户,与下游头部企业同步迭代、协同发展。公司坚持大客户深耕战略,持续深化与全球主流光模块厂商、通信设备商、综合布线商的深度合作,依托 AWG 芯片、FAU、MT-FA、DFB 激光芯片、硅光高功率 CW DFB光源、光纤连接器跳线、大芯数光缆等产品,持续拓展海内外优质客户资源。报告期内,公司陆续开拓多家国际知名客户,品牌影响力与市场渗透率持续提升,积累了优质的客户资源。
研发进展:
1)开发出适用于 800G/1.6T 光模块用的 AWG-Lens 组件,实现小批量出货;
2)开发出应用于 800G/1.6T 光模块的 MT-FA-lens 产品,实现批量出货;
3)开发出应用于 CPO 的大通道保偏器件产品,实现小批量出货;
4)开发出应用于硅光自动化封装的耐高温 FAU 器件产品,实现小批量出货;
5)开发出应用于 CPO 的高通道 FAU 产品,实现小批量出货;
6)开发出应用于 CPO 的 DWDM AWG 芯片及组件,实现样品出货;
7)开发出应用于 OCS 的 2D FA 阵列组件,实现小批量出货;
8)开发出适用于 1.6T 光模块用的 AWG 芯片及组件,实现小批量出货;
9)开发出应用于 AI 光计算的 8 通道 200GHz AWG 芯片及组件,实现小批量出货;
10)开发出 1728/3456 芯超大芯数的多芯光纤连接器跳线,实现批量出货。
综上,结合公司产品矩阵,以及各产品所在赛道的产业成长性上看,个人看法仕佳光子已经逐步形成了“有源+无源”的平台化光连接企业,尽管激光器目前尚未规模出货,CPO大部分光器件也只是小规模出货,但也正是公司成长性所在,千亿市值应该不会远。
4、其他MPO产业链公司简述
1)致尚科技:SENKO 核心合作代工厂,在 DFAU 侧发力明显,配合 SENKO 开发的 MPC(金属 PIC 耦合器)产品为新兴板载及共封装应用提供高密度光连接解决方案。其9月底最新披露的5亿美元合作备忘录,也预示着27年的MPO的高景气周期,与产业发展趋势一致。公告披露:2027 年度,PH 客户预计向公司采购光纤连接器(MPO 光纤跳线等光通信产品),预计总需求预测目标金额为 5 亿美金。
2)杰普特:MPO 产品已通过 SENKO 体系认证,2026 年上半年 MPO/MMC 交付明显增长。
MPO自动化设备公司-瑞松科技:MPO多芯化趋势下,自动化设备需求会增长,可以解决手工良率痛点。大A机构尤其偏爱设备,个人对设备不太感冒,TOB业务,业绩波动大,保持跟进吧。
3)蘅东光:光纤布线主要包括光纤连接器、光柔性板、配线盒等产品,满足光纤预端接布线总成等需求;内连光器件主要包括光模块内部MT-FA、CPO 无源内连光器件等。
4)光库科技:MPO 产业链受益标的,在光器件领域具备技术优势,MPO 业务增速较快。
还有一些后排公司由于个人视野限制,加上产业链地位、业务确定性相对一般,不逐一列举了。
相关阅读:
AI脑白质「光互联」:一文读懂超级周期与产业链全景
AI算力「光连接(无源器件)」:Scale up、Scale out、Scale across差异化深度拆解
「仕佳光子」从1.6T AWG到高功率CW,IDM光芯片核心企业26Q1财报跟进及进展
2026「光芯片』产业趋势:硅光加速渗透下EML/CW缺口与国产IDM企业机遇
天孚通信:英伟达CPO产业链的光封装领航者 | 深度
仕佳光子的“战略野心”:打造光通信全产业链,剑指CPO
【鹏友圈CapitalCircle】继续欢迎科技行业、半导体行业、有色化工顺周期行业的资深投资人、产业投资人、机构研究员等人士加入鹏友圈,一起分享讨论投资机会。
申请免费,仅要求加入后,未来做一期内部产业分享或投资分享。
欢迎更多符合要求的朋友,私信或邮箱背景履历、拟分享题目,我们一起拥抱2026年更多产业及投资机遇。Email: jypcapital@163.com
「洞见AI+产业爆发点,关注❤收藏☆转发=提前布局AI机遇」
现在关注的人,未来会感谢今天的自己
「风险提示:本文企业投研结论系个人投资笔记,个人观点仅供参考,不构成投资建议。数据基于公开数据和行业及券商研究报告。市场有风险,决策需谨慎」
「版权声明:原创内容未经许可禁止转载,侵权必究。如需使用,请联系作者获取许可,并注明来源」