


2026年9月29日,浙江省常山县人民法院根据债权人常山工业发展集团有限公司的申请,依法受理浙江鸿粤半导体器件有限公司破产清算一案,并指定浙江五正律师事务所担任管理人。这家注册于浙江衢州常山、成立仅约两年的半导体器件企业,正式进入破产审查程序。
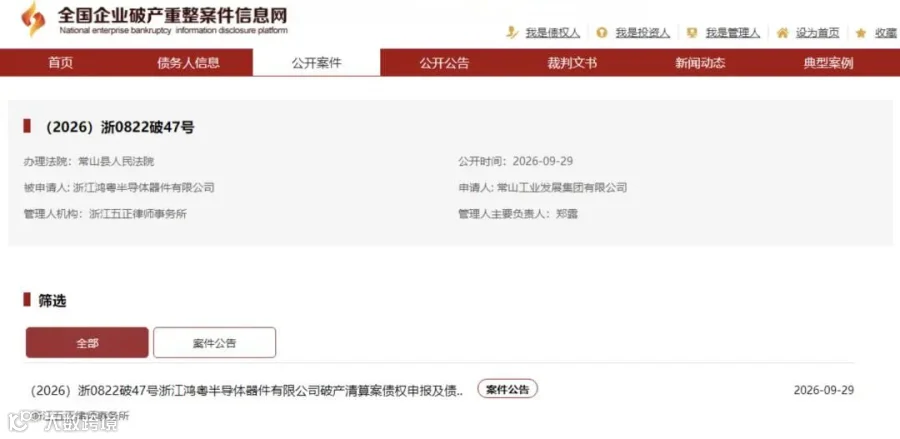
浙江鸿粤半导体器件有限公司成立于2024年3月28日,注册资本5000万元人民币,法定代表人为刘劲松,注册地址位于浙江省衢州市常山县金川街道恒升路19号。公司经营范围涵盖半导体器件专用设备制造与销售、半导体照明器件制造与销售、集成电路制造与销售、集成电路设计、光通信设备制造与销售、金属丝绳及其制品制造与销售、电子元器件制造等多个领域。
从股权结构来看,公司由两名自然人股东出资设立,其中刘劲松认缴出资4750万元,持股比例95%;刘阳认缴出资250万元,持股比例5%。值得关注的是,两名股东的认缴出资日期均为2029年12月31日,实缴出资额均为零。公司职工参保人数仅为8人,企业年报显示2024年度和2025年度经营状态均为“筹建”。
2024年5月6日,公司完成了一项重要项目备案——计划年产4000万只IC集成电路、8000万米键合丝线、8500KK LED光源,项目代码为2405-330822-04-01-876032。从规划蓝图来看,这一项目覆盖了集成电路封装、LED光源以及键合丝线等半导体产业链多个环节,显示出企业希望在功率半导体与光电器件领域进行多线布局。然而,这一规划最终未能落地,公司始终停留在筹建阶段。
根据常山县人民法院发布的公告,鸿粤公司的债权人应于2026年10月30日前向管理人申报债权,第一次债权人会议定于2026年11月6日召开。破产清算程序的启动,意味着这家成立仅两年半的企业即将走向终局。
鸿粤半导体的困境并非孤例,它折射出当前中国功率半导体行业深层次的结构性分化。
从行业整体来看,功率半导体市场仍在增长。Yole预测2025年至2031年全球功率器件市场复合年均增长率可达7.1%,2031年市场规模将达到413亿美元。2026年上半年,全球分立器件市场规模约380亿美元,同比增长8.5%,行业正式走出前两年周期性下行区间。
然而,增长之下隐藏着剧烈的结构性分化。当前功率半导体行业呈现出一个看似矛盾的景象:一边是低端产能过剩、部分企业承压;另一边是龙头企业持续扩产,MOSFET、IGBT甚至出现涨价信号。行业已进入新的结构性周期——低端产能过剩,高端有效产能不足。
这种分化在价格端表现尤为明显。2026年以来,英飞凌、德州仪器、华润微、士兰微、扬杰科技等海内外厂商纷纷调价,主流功率半导体交期普遍拉长至30周以上。但与此同时,SiC领域的产能过剩和激烈竞争正在重塑产业生态,纯电动汽车市场增速放缓导致SiC产能过剩,给整个供应链带来巨大的价格压力。
价格战对企业盈利能力的侵蚀已经十分显著。以车规IGBT龙头企业斯达半导为例,其功率半导体器件毛利率从2023年的37.51%降至2025年的26.00%,2026年上半年归母净利润更同比大降76.4%。行业龙头的利润空间尚且被大幅压缩,中小企业的处境可想而知。
结构性分化还体现在市场集中度的变化上。据银河微电2026年半年报披露,行业并购整合与落后产能出清节奏进一步加快,头部IDM一体化企业依托全产业链自主可控能力持续提升市场份额,行业“头部集中领跑、中小厂商深耕细分特色赛道”的格局愈发清晰。
鸿粤半导体并非2026年唯一陷入困境的中小半导体企业。近期,已有多家半导体企业相继进入破产审查程序。
深圳腾睿微电子被自然人债权人提请破产,这家2021年落地深圳的功率半导体新锐曾集结英飞凌、华为、比亚迪的博士骨干团队,同步布局硅基IGBT芯片设计与碳化硅衬底重资产产线。然而,2026年国内功率半导体产能全面过剩,6英寸碳化硅衬底、新能源汽车IGBT模块持续降价,下游车企、工控客户回款周期拉长,企业毛利持续缩水,叠加半导体一级市场收紧,中小SiC初创企业失去持续融资输血,最终资金链断裂。
杭州泰昕微电子于2026年3月被正式受理破产审查申请。浙江天毅半导体科技有限公司在2025年2月即被法院裁定受理破产清算申请。此外,北京世纪金光半导体、重庆聚力成等多家中小碳化硅、IGBT厂商均出现现金流危机。
业内分析指出,这些企业普遍存在“高端研发团队、宏大扩产规划、薄弱车规订单、资本断供”的通病。碳化硅、IGBT属于重研发长周期赛道,在下行周期中无稳定客户、无自有产线的初创企业抗风险能力极弱。功率半导体相关企业1979家中,超五成成立10年以上,成立未满五年的仅占14.60%,产业成熟度较高,新进入者面临显著的竞争壁垒。
业内预判,未来行业加速整合,缺乏全产业链布局、稳定车企或工控客户的中小功率半导体企业将持续出清,产业资源向具备IDM产线、车规认证、上下游一体化的头部厂商集中。
然而,产业集群的蓬勃发展并不能消除个体企业的生存风险。鸿粤半导体进入破产审查,恰恰说明在半导体这一技术密集、资金密集、回报周期长的赛道上,仅有地方产业政策的支持远远不够。企业需要在技术壁垒、客户资源、量产能力、供应链管理等方面形成真正的核心竞争力,才能在行业周期波动中存活下来。
从鸿粤半导体的案例来看,其5000万元的注册资本在半导体行业中并不算高,两名股东均为自然人且实缴出资为零,公司在成立两年多的时间里始终处于筹建状态,未能形成有效的量产能力和市场订单。当行业进入产能过剩与价格竞争的阶段,缺乏技术积累和客户基础的新进入者最先受到冲击。
JM Insights正打造产业信息交流平台,加交流群请添加微信JM_Insight,敬请注明您所在公司及主营业务,添加后附名片即可。
往期回顾
Review of previous periods
●NPO抢跑CPO?