


 点击上方“德言IPO咨询”,关注我们吧!

2026年9月28日,北交所披露了武汉云岭光电股份有限公司(以下简称“云岭光电”)关于第一轮审核问询函。
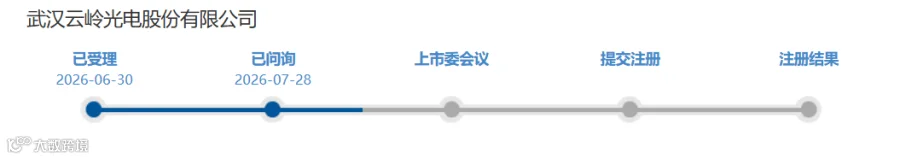
云岭光电北交所IPO于2026年6月30日获受理,2026年7月28日北交所下发了第一次审核问询函。
招股书显示:云岭光电是拥有自主知识产权、具备全流程生产能力的光通信芯片及封装产品供应商。公司采用IDM经营模式,具备覆盖芯片设计、外延生长、晶圆制造、芯片加工、封装、测试、性能及可靠性验证等完整工艺环节的垂直整合能力,构建了高度可复用的平台级技术体系,实现了从材料到芯片及封装产品的技术闭环。依托IDM全流程技术平台,公司确立了“1个IDM平台+N类光芯片产品”的发展模式,一方面持续巩固和深化在无线、接入网等传统电信领域的产品迭代能力,另一方面向算力中心、激光雷达等新兴应用场景拓展,实现新产品的高效开发与迭代。
本次云岭光电IPO进程中审核问询问题中主要问询点2【研发费用核算规范性】,北交所在首轮问询中重点问询了:
根据申请文件:①报告期内,公司研发费用分 别为4,136.98万元、3,327.50万元和3,662.84万元,研发费用率分别为31.89%、 22.97%及 13.85%,主要是人员薪酬、研发材料和折旧摊销费用。②公司存在对 研发试制品相关的会计处理进行差错更正的情形。
请发行人:①说明研发项目投入(包括报告期内已完成项目及在研项目)与产品的关系、对发行人业绩的贡献,报告期内各期具体试制品类型、数量、金额,计入存货、成本或研发费用的核算依据、时点,公司能否控制此类研发成果及依据,是否存在试制品前期已计入研发费用,后期签订销售合同或销售时,将研发费用冲回的情况,研发形成试制品会计处理、涉税处理的合规性。试制品单价、单位成本及成本构成与生产活动产生的产品是否存在明显差异及原因,研发投入的归集、核算是否符合《企业会计准则》的规定。②说明与研发相关的设备、材料、人员是否能够与生产活动准确、清晰区分,相应直接材料费用、人工费用、能耗动力费用、折旧摊销费用等如何在成本、研发费用之间归集分配,区分依据是否充分,是否符合《企业会计准则》的规定,研发活动是否核算与研发无关的成本费用。③说明研发人员的人数和构成,研发人员的认定标准,是否存在兼职研发人员,公司研发工时记录及成本费用分摊的具体方式,核算是否真实、准确。④逐笔说明会计差错更正的原因,对报告期财务状况和经营成果的影响,是否存在账外收入、代垫成本费用、利益输送等不合规情形,说明发行人报告期内会计基础工作是否规范,后续整改措施及有效性。⑤梳理说明公司报告期内部分公章使用未履行用印审批流程等财务内控不规范事项发生的原因、整改规范情况,相关内控制度建立情况及执行有效性,是否符合《2号指引》2-10财务内控不规范情形的相关规定。
北交所问询云岭光电研发费用核算规范性,意在核查研发投入归集与试制品会计处理是否合规,重点关注研发与生产费用区分、研发人员认定及工时薪酬分摊,并结合差错更正与内控不规范整改,判断研发流程内控是否健全有效,防范虚增研发费用或成本混淆,确保核心技术投入真实准确。
数据引用来源:https://www.bse.cn/
--------END--------
放心/省心
有效/尊重