

一篇讲透来龙去脉、官方名录、半年新政与企业打法
一、追根溯源:药食同源,本来就是中国人活出来的养生观
很多人以为“药食同源”是近几年新消费炒出来的概念,其实它比奶茶早了两千年。
远古时候没有“药”和“食”的分家——人找吃的,吃到某些草根、果实、肉类,发现不仅能饱腹,还能止拉肚、解乏、安神,药就从食物里长出来了。
《黄帝内经太素》里那句最经典:
“空腹食之为食物,患者食之为药物。”
意思是同一个东西,没病时当饭吃,有病时当方用。山药、酸枣仁、生姜、橘皮,全是这套逻辑下的产物。
到孙思邈《《千金要方》·食治篇》,更直接:
“知其所犯,以食治之;食疗不愈,然后命药。”
先调饮食,不行再用药——这是中医“治未病”的底色。
现代官方口径把它叫得更准:
“按照传统既是食品又是中药材的物质”(简称食药物质)。
不是所有中药都能进食品,也不是所有食物都算药——
边界是:传统有食用习惯 + 安全评估过关 + 卫健委公告纳入。
所以别再信两种极端:
❌ “药食同源=随便加中药”
❌ “药食同源=伪科学”
正确认知是:
老祖宗的经验 + 现代食品安全目录 = 合规食养
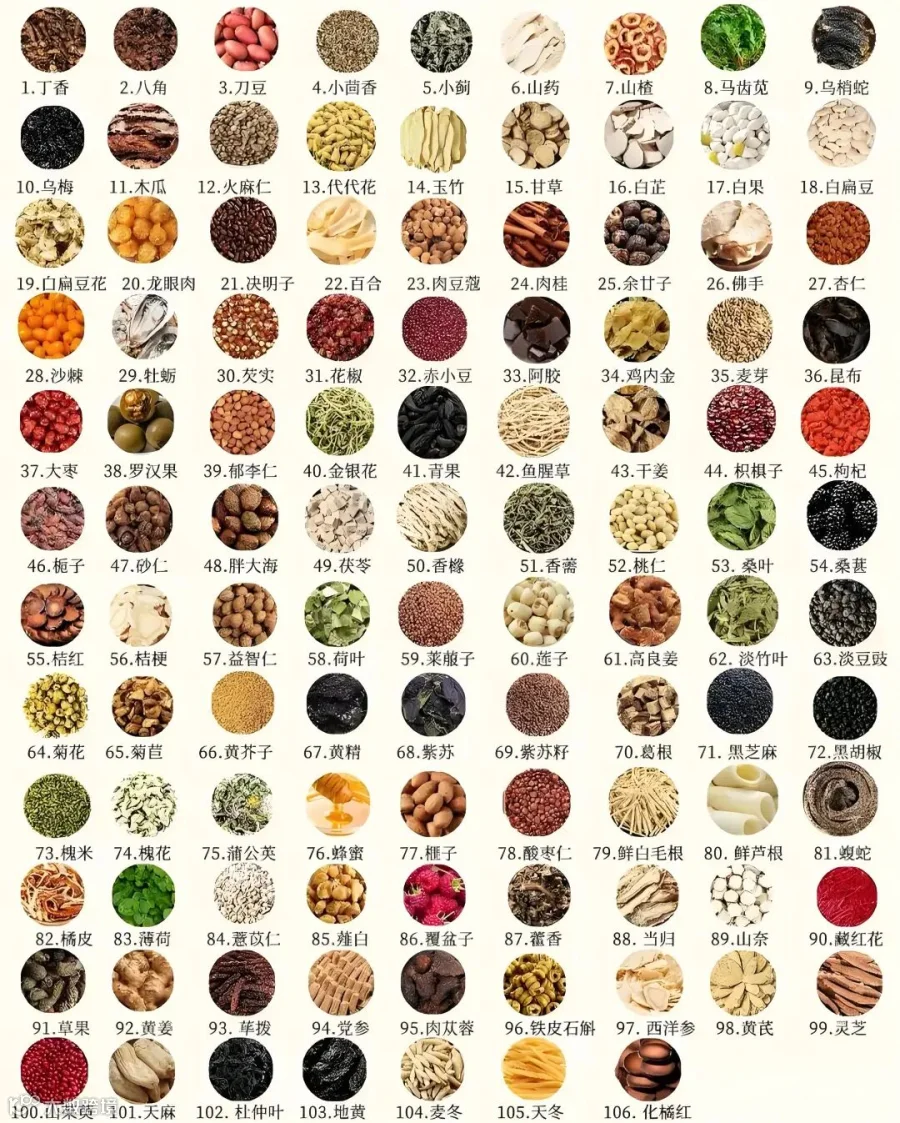
二、官方名录:106种药食同源物质(企业必存版)
截至2024年四批次公告,国家公布目录共 106种。
分四批记,最稳:
1️⃣ 2002年基础目录(87种)
卫生部卫法监发〔2002〕51号
山药、山楂、乌梅、木瓜、玉竹、甘草、白扁豆、龙眼肉、决明子、百合、肉桂、杏仁、沙棘、阿胶、麦芽、昆布、枣、罗汉果、金银花、姜、枸杞子、茯苓、桑叶、桑椹、桔梗、荷叶、莲子、菊花、黄精、紫苏、葛根、黑芝麻、蒲公英、蜂蜜、酸枣仁、橘皮、薄荷、薏苡仁、藿香……(完整87种见官方附件)
2️⃣ 2019年增补6种
当归、山柰、西红花(藏红花)、草果、姜黄、荜茇
注意:部分仅限香辛料/调味品使用
3️⃣ 2023年增补9种(高价值滋补类放开)
党参、肉苁蓉(荒漠)、铁皮石斛、西洋参、黄芪、灵芝、山茱萸、天麻、杜仲叶
4️⃣ 2024年增补4种
地黄、麦冬、天冬、化橘红
✅ 合计:87+6+9+4 = 106种
📌 企业三条红线:
目录外中药材 → 不能当普通食品原料
保健食品可用名单 ≠ 普通食品可直接用
禁用名单(如马钱子、巴豆、生半夏等)→ 碰都不能碰
三、近半年国家政策:不是鼓励“养生文案”,是打通产业路
只看2026年上半年的硬文件,信号非常清楚——药食同源从“文化话题”变成“产业工程”。
1. 《中药工业高质量发展实施方案(2026—2030)》
工信部等八部门,2026年1月签发
核心几句:
药食同源原料标准化、规模化种植
支持现代萃取、发酵、酶解新工艺
鼓励复方功能食品、发酵养生食品
全链条溯源+质控体系
翻译:国家不想再看“切片晒干装袋”,要的是工艺化、标准化、可溯源。
2. 卫健委对政协提案正式答复(2026.9)
《关于适老型食药同源产品国家标准提案》答复函
明确:
食药物质目录共106种
保健食品注册证书1.4万张,含中药原料超半数
备案凭证累计2.6万张
适老食养、慢病管理是重点方向
翻译:银发群体+慢病调养,是政策明牌场景。
3. 药膳纳入特医体系答复延续落地
2025提案答复延续到2026执行端:
特医食品通则修订,为药食同源原料留接口
→ 医院、康复科、康养机构渠道开始开门
4. 《中医药振兴发展“十五五”规划》
国家中医药局、发改委印发
明文写:
“发展中医药食养药膳、养生保健服务”
______5. 监管同步收紧(这块企业最容易栽)
2026上半年卫健委+市场监管总局解读口径:
普通食品 不能写“降糖、降压、治失眠”
直播带货禁夸大疗效
标签要标原料用量、不适宜人群
✅ 政策总基调一句话:
前端放开目录、中端给工艺补贴方向、后端严打虚假宣传
四、趋势与企业机会:谁能在4500亿里分到饭
2025年药食同源终端市场破 3700亿,2026预计 4500亿,年增速30%+。
但赛道已经不是“挂个黄芪就爆”的阶段了。
趋势1:从“滋补礼盒”变“日常轻养”
盒马×同仁堂、沃尔玛×李良济、山姆、胖东来全在下场。
年轻人要的是:
开袋即食
不苦不药味
办公室能喝
单价10–30元
▶ 机会品类:
草本shot、茯苓糕、酸枣仁软糖、陈皮饮、黄芪咖啡、即食羹、药膳粥包
趋势2:商超×老字号联名成主流模型
老字号有资质、有原料;
商超有流量、有场景数据。
不是贴牌,是联合研发。
▶ 企业打法:
药企别只卖饮片,做“食品化副线”
食品厂别乱加药材,去租老字号研发能力
商超做自有品牌药食线,毛利比普通零食高
趋势3:合规力=品牌资产
2026开始,谁敢写“治失眠”“降三高”谁先死。
正确姿势:
普通食品:只写配料、食用建议
保健食品:走蓝帽子
药膳餐饮:写“传统食养搭配”,不写疗效
▶ 中小企业机会:
做“合规代工+区域老字号背书”比自吹神效活得久
趋势4:上游溯源会筛掉一批玩家
下一步平台抽检、商超进场都会看:
产地、农残、重金属、批次溯源
▶ 机会在:
趋势5:银发+女性+熬夜族三人群拆分
别再做“全家通用养生水”这种伪定位。
银发:脾胃、睡眠、骨关、慢病辅助
女性:气血、经期、情绪、控糖
18–35男:熬夜、肝、咖啡替代、解酒
▶ 爆品逻辑:
单人群 × 单场景 × 单口味
比“十全大补”好卖十倍。
写在最后:药食同源的终局,不是“中药化食品”
而是——
中国人把自己的饮食系统,重新做一遍
不是西方保健品逻辑,
不是药店卖膏方逻辑,
是“饭桌上有调理,零食里有分寸,品牌里有底气”。
未来五年留下的企业,大概率是这三类:
有目录内原料合规能力
有现代工艺(萃取/发酵/稳定化)
敢把“不治病”写进品牌信条
药食同源不是风口,
是中药文化第一次用“食品”身份进日常。
一篇文章讲透药食同源(建议收藏)
📌 参考资料:
国家卫健委食药物质目录答复(2026.9)
卫健委/市场监管总局2023第9号、2024第4号公告
工信部《中药工业高质量发展实施方案(2026—2030)》
中国食品报药食同源终端市场数据(2026.8)
中国中医药网“中药配万物”合规评论(2026.5)