

劳务派遣的收入结构挺特殊:向用工单位收一笔总价款,里面大部分是代发的工资、社保。这批"过手钱"怎么计税,政策给了两种选法——选错了,要么多缴税,要么开错票。

一、两种计税方式怎么选
简单说,就两条路:
- 全额计税
:按收来的全部价款算税。一般纳税人税率6%,可以抵扣进项;小规模纳税人现在按1%(2026—2027年临时优惠,平时是3%),也能抵扣进项。 - 差额计税
:用"全部价款 − 代付的工资、福利、社保、公积金"作为销售额,按简易计税5%缴纳。一般纳税人和小规模都能选,但选了简易就不能抵扣进项。
差额扣除的核心就是那笔代付给派遣员工的工资、福利、社保公积金,相关凭证——工资表、社保缴纳记录、银行流水——必须留全,这是你扣减的命根子。

二、怎么算才划算


判断标准就一条:你的"管理费"占比有多高。
人力成本占比越高(工资社保占九成以上),差额5%越省,因为只对那点管理费实际背税负;反过来,如果你进项发票充足(办公场地、系统、差旅不少),全额6%抵扣完,实际税负可能比5%还低。
举个实在例子:收100万,其中92万是代发工资社保,管理费就8万。差额计税下应税销售额只有8万;全额计税则按100万×6%算销项。差距一眼就看得出来。

三、开票红线与两个提醒

开票红线:选了差额计税,用工单位要专票的,你可以用"差额开票"功能开一张专票(税率栏显示5%,但税额是按差额算的);纯代付的工资社保那部分本身不能单独开专票,只能开普票。用工单位凭票按注明的税额(差额×5%)抵扣,不是按全额。开错票=下游多抵=上游虚开风险,这条线不能踩。
两个提醒:
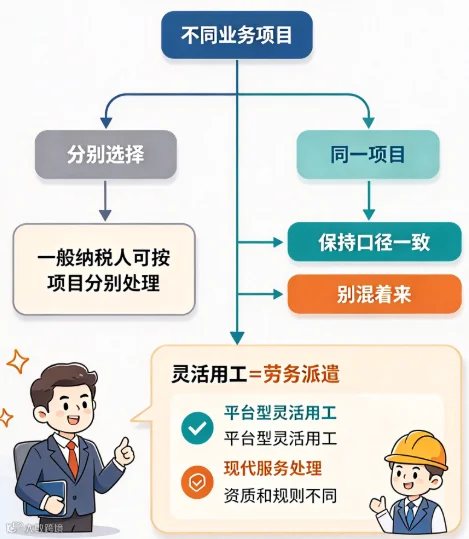
- 选择权按业务行使
。一般纳税人可以对不同项目分别选,但同一项目建议保持口径一致,别混着来。 - 灵活用工≠劳务派遣
。平台型灵活用工一般按"现代服务"处理,资质和税务处理跟派遣完全不同,别套用派遣规则。

人力资源这行毛利薄,计税方式选对就是实打实的几个点净利润。建议财务每年拿两套算法比一次,跟着成本结构动态切换。
账多多软件科技有限公司
咨询热线:0631-5993038 15662314669
办公地址:威海环翠区新威路17-6号迪尚大厦10层1001室
威海市环翠区青岛中路140号威海产投1711室