

波兰B2B发票没进KSeF系统,客户不收货款也不付
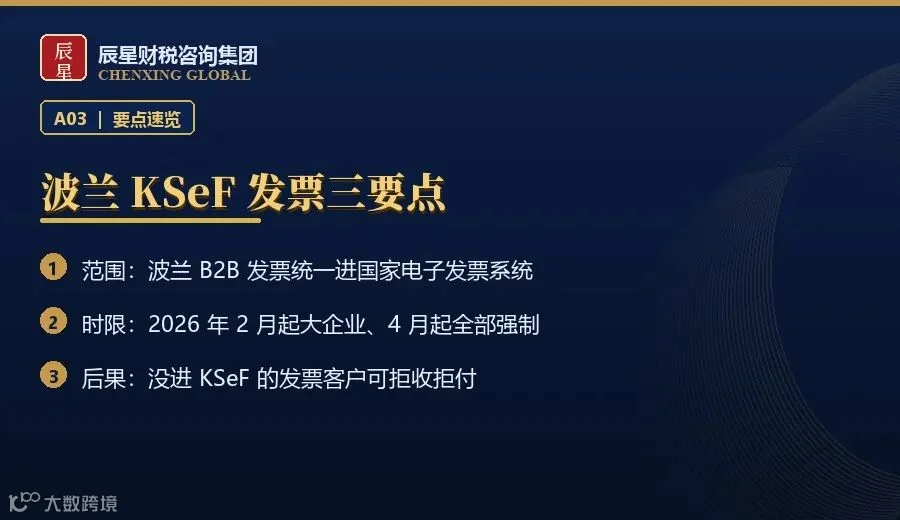
2026 年 6 月,东莞做工业配件出口的郑总碰到一件怪事:给波兰老客户开出的两笔货款,客户既不拒收货,也不付款,只回了财务一句话——"发票没进 KSeF,我们入不了账"。波兰从 2026 年起全面推行国家电子发票系统 KSeF(Krajowy System e-Faktur):2 月 1 日起上年营业额超过 2 亿兹罗提的大企业强制接入,4 月 1 日起其余全部纳税人跟进。郑总的波兰客户 4 月起就切换了系统,所有 B2B 发票必须以结构化电子发票的形式进入 KSeF、拿到系统编号才能入账付款——纸质 PDF 和邮件附件,一律不算数。
波兰的 KSeF 是欧盟境内最激进的电子发票改革之一:发票的开具、接收、存档全部通过国家系统完成,税务数据实时入库。对跨境供应商来说,这意味着"发票合不合规"不再是你和客户之间的事——客户不收,货款就悬着;系统不认,税就不算申报。
一、先对照:波兰 KSeF 的硬要求
环节 |
要求 |
没做到的后果 |
强制范围 |
2026 年 2 月 1 日起大企业(上年营业额超 2 亿兹罗提)、4 月 1 日起全部波兰纳税义务人 |
逾期未接入,属于不履行开票义务 |
发票形式 |
B2B 发票以 KSeF 结构化 XML 格式开具,经系统分配编号 |
PDF、纸面、邮件发票客户可拒收,不能入账 |
接收方 |
波兰买方在 KSeF 中收取发票,付款与入账以系统数据为准 |
客户付款流程直接卡住 |
跨境供应商 |
向波兰客户开票的外国卖家用波兰客户资质经系统开票或由客户按规则处理 |
开票路径没打通,货到了款收不回 |
数据留存 |
发票数据由国家系统保存十年,开票即申报 |
数据瑕疵直接反映到税务申报口径 |
一句话:在波兰,KSeF 编号就是发票的"身份证号"——没进系统的发票在客户眼里等于没开。
二、三种最容易踩的情形
·情形一:还在用老模板开 PDF 发票。跨境供应商的 ERP 里套用了多年的发票模板,没人知道波兰的新规——货正常发、发票正常开,客户财务系统里却根本"查无此票"。
·情形二:以为客户会"帮忙代开"。部分情形下由买方经系统处理确有其事,但前提是双方事先约定、数据要素齐全;没有约定就默认供应商自己解决,把希望寄托在客户身上,卡住的是自己的应收账款。
·情形三:发票字段不规范被系统退回。KSeF 对字段校验严格,税号、税率、币种差一个字符都过不去;退回重开期间,客户入账付款全部顺延。
三、郑总的补救:两周打通开票路径
第一步,与波兰客户确认开票路径:按现行规则,外国供应商没有波兰税号时,经由客户的 KSeF 权限按商定方式处理,双方书面确认分工与数据要素;第二步,把发票模板按 KSeF 结构化字段重做——税号格式、税率代码、订单号与付款条款逐项对齐;第三步,把存量两笔"卡住"的发票按新路径重开,拿到系统编号后当天传给客户,付款在两周内正常入账。郑总复盘说,这不是技术问题,是"没人告诉我们规则变了"——现在他把波兰客户的开票要求写进了合同附件,新客户签约前先过一遍。
四、可执行的四步
·第一步:盘点波兰客户名单。凡有波兰 B2B 客户的,逐家确认对方接入 KSeF 的时间与开票分工。
·第二步:改造发票模板。按 KSeF 结构化字段重做模板,先试开、验证通过再批量切。
·第三步:写进合同。开票方式、系统编号、付款以入账为准等条款写进销售合同,避免争议。
·第四步:盯紧申报口径。发票进系统即等于税务数据入库,跨境供应商要确保开票数据与自身申报口径一致,避免两边对不上。
五、连带提醒
KSeF 不是波兰的独角戏:欧盟各国都在推实时电子发票与申报直连(意大利、法国、德国相继落地或立法)。波兰这次改革最值得记的不是细节,而是"发票不入系统=交易不被认可"这个方向——今天卡你货款的是 KSeF 编号,明天可能就是别的国家的平台编号。做欧洲生意的公司,电子发票能力建议按"欧盟标准件"来建,而不是一国一套打补丁。
写在最后
货款被客户"合法地"拖着,比拒收更难受——因为错不在货,在一张没进系统的发票。KSeF 时代,波兰客户不收的不是你的货,是你的开票方式。打通路径要两周,收不回货款要等一个季度,先动手的不吃亏。
👉 在公众号后台回复「波兰KSeF」,获取 KSeF 开票路径与发票字段对照要点。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。