

塞舌尔公司账户被清退,银行一句"离岸不做了"就关户
2026 年 6 月,义乌做五金外贸的陈总收到开户行的书面通知:根据银行最新客户准入政策,注册在塞舌尔的公司不再符合其客户接纳标准,账户将于 90 天后关闭,余额凭新的银行关系证明转出。这家账户他用了六年,收美元、付货款、结汇都在上面,从没有过一笔违规。他打电话去问理由,客户经理的原话很直接:"不是你公司有问题,是我们行整体不接收塞舌尔、马绍尔这类离岸架构客户了。"同一个月,他朋友圈里另两家用瓦努阿图、伯利兹公司的同行,收到了几乎一样的信。
这不是个别银行的怪癖,而是全球银行"去风险化"(de-risking)的又一轮收缩:监管处罚压力下,银行宁可放弃一整类客户,也不愿承担离岸架构的审查成本。对公司来说,最难的恰恰在于"你什么都没做错"——账清、流水健康、资料齐全,但架构本身成了被清退的理由。
一、先对照:银行清退离岸客户的常见逻辑
维度 |
银行怎么想 |
对客户意味着什么 |
法域评级 |
塞舌尔、马绍尔、瓦努阿图等被列入高审查成本名单 |
一刀切不接纳新户,存量户到期不续 |
穿透难度 |
离岸公司受益所有权信息不公开,核查成本高 |
提交再多材料也难改变"法域扣分" |
业务实质 |
有实体法域公司、有本地人员的客户审查更顺 |
纯壳架构最先出局 |
监管信号 |
反洗钱处罚案例集中于离岸客户群 |
银行内部风险偏好整体收紧 |
处理方式 |
通知期 30~90 天不等,余额限期转出 |
收款中断、平台提款账户要换、客户重新走信任流程 |
一句话:清退不看你的流水有多干净,只看法域在银行的"成本表"上排第几——个人努力,很难对抗银行的类别决策。
二、三种最容易踩的情形
·情形一:把所有业务押在一个账户上。收汇、结汇、平台提款全走一家银行一个账户——清退通知一到,90 天内要同时完成换行、换账户、换平台绑定、通知客户改汇款路线四件事,时间根本不够。
·情形二:架构只有壳、没有肉。塞舌尔公司下面没有实体经营、没有雇员、没有办公场所,银行穿透到底层只看到一张证书——这类架构在近几年的开户与存续审查里,通过率一年比一年低。
·情形三:收到通知后什么也不做。以为"银行只是吓唬人",结果通知期一到账户关闭,余额转出要新的银行关系证明,钱在途中漂了一个多月,客户汇款打回两次,老客户差点流失。
三、陈总的应对:换个架构重新落地
第一步,收到通知 48 小时内锁定两家备选银行:一家中国香港本地行(接纳有实体业务的公司)、一家新加坡行(门槛更高但更稳定),并行递交开户申请;第二步,调整架构——在保留塞舌尔公司作为持股主体的同时,把收单与业务主体换到中国香港公司,配齐秘书、审计与真实办公地址,让新账户底下有"肉";第三步,按新汇款路线通知 14 个主要客户,把平台收款账户同步切换。整个迁移用了两个多月,旧账户余额在关闭前三天安全转出。陈总的经验总结成一句话:离岸不是不能用,是要用得"有实体、有备份、有退路"。
四、可执行的四步
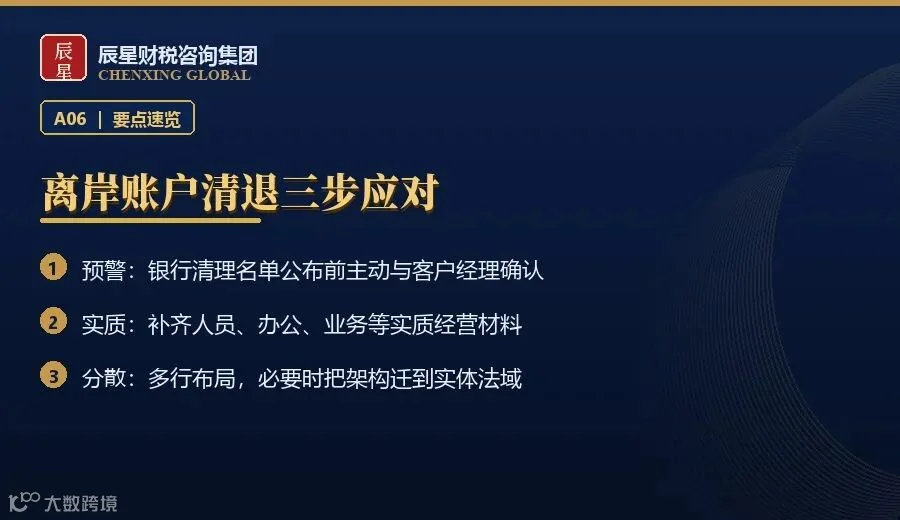
·第一步:给账户做风险体检。列出名下所有账户的开户行、法域、业务占比,标出"法域敏感"的账户,提前想好退路。
·第二步:多行布局。至少维护两家银行的账户关系,别让任何一家银行的"政策调整"变成你的业务停摆。
·第三步:给架构加实质。在能落地的实体法域(中国香港、新加坡、美国等)配公司、配人员、配审计,让银行穿透时看到经营而不是壳。
·第四步:收到清退通知立刻动。按通知期倒排时间表:先开新户、再切平台与客户路线、最后清余额,任何一步都别等到最后一天。
五、连带提醒
清退潮的下游还有连锁账单:换银行后客户经理要重新建立信任,大额收汇前几次都会被问来源;CRS 信息交换下,架构迁移过程中的税务申报口径要前后衔接,别留下"两头都不报"的断点。另外提醒一点:为了保账户而向银行隐瞒真实受益人,比被清退严重得多——那不是商业问题,是合规问题。
写在最后
离岸架构曾经解决的是"快",如今要回答的是"实"。银行清退的从来不是某个客户,而是一整类"查不动"的架构。与其在通知函里第一次听说"去风险化",不如现在就把实质做进去、把备份建起来——账户这件事,永远要有一个 Plan B 在路上。
👉 在公众号后台回复「离岸清退」,获取银行去风险化应对清单与实体法域架构参考。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。