

肯尼亚工地超过6个月,税局按常设机构把利润留在当地
2026 年 3 月,湖南一家做道路工程的中资承包商收到肯尼亚税局的评税通知:他们在当地的一段省道改建工程,实际施工跨度十一个月,被认定构成常设机构(Permanent Establishment, PE),工程利润须在当地申报缴纳企业所得税——而总部一直按"项目款回国内再算"的老办法记账,当地一分税没报。评税通知除了补征利润对应的税款,还加上了滞纳金;项目经理同时被要求说明外籍人员的个税申报情况。一单利润率 8% 的工程,被这一笔补税吃掉了小半。
"常设机构"是跨境工程绕不开的一道坎:只要你在当地有工地、工程或装配项目,且持续时间超过门槛(多数规则是 6 个月),当地税局就有权对这个工地的利润征税——不管合同怎么签、钱回不回国、母公司账上怎么记。很多承包商不是不知道这条,而是赌"项目赶得完、税局查不到",结果工期一拖,赌注全输。
一、先对照:常设机构认定的硬要求
环节 |
要求 |
没做到的后果 |
工地/工程 |
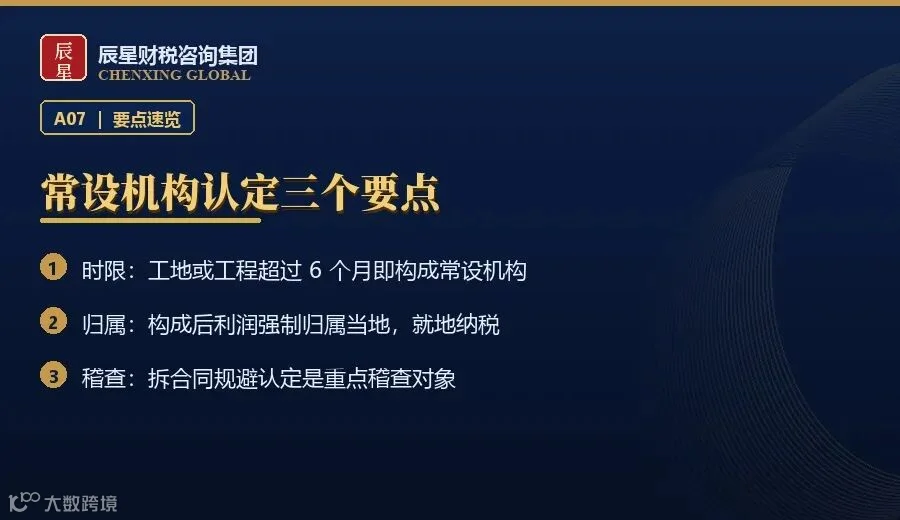
建筑、装配或安装项目持续时间超过 6 个月(按所在国税法或条约口径),即构成 PE |
工场地利润全额归属当地,就地申报纳税 |
时间起算 |
从设备进场、人员到场起算,含停工待料期;同一工地分段施工可能被合并计算 |
以为"分两个合同"断开了时间,实际连续计算照超 |
外籍人员个税 |
构成 PE 后,在当地工作的外派人员工薪通常涉及当地个税申报 |
人员个税未申报,连同企业所得税一起被追 |
登记义务 |
构成 PE 一般须在当地办理税务登记,按期申报 |
未登记施工照干,查到按未登记经营处理 |
合同拆分 |
为规避认定把同一项目拆成多个短合同,是重点稽查对象 |
被整体认定为拆分规避,从重核定 |
一句话:工地时间表就是纳税时间表——6 个月不是"deadline 前撤场"的游戏,而是税务规划真正的起跑线。
二、三种最容易踩的情形
·情形一:把"回款在国内"当成"不用在当地报税"。PE 认定只看经营活动发生在哪,不看钱在哪收——利润归属跟着工地走,不跟账户走。
·情形二:工期预估太乐观。投标时按 5 个月排期,实际征地、雨季、业主变更一拖就是一年——认定门槛在开工时就该按"最可能工期"评估,而不是按合同工期。
·情形三:只管企业所得税,漏了人员个税与增值税。评税通知常常三税并查:工程利润、外派人员工薪、当地采购环节的税务处理,任何一环没申报都会被连着翻。
三、这家承包商的补救与重算
第一步,聘请当地税务师对项目做 PE 专项核定:按工程进度、收入确认与成本归集重算应归属当地的利润口径;第二步,就补税与滞纳金与税局协商分期,同时把总部实际发生的设备折旧、技术与管理服务费等可扣除项目逐项举证,把核定利润率压回合理区间;第三步,为外派人员补办个税申报。补税虽然免不了,但扣除项争回来一截,比评税通知的初始金额少了约三成。更重要的是他们把整改固化下来:新项目投标模板里加了一条——"PE 评估先于开工",工期、人员、分包结构在进场前全部过一遍税。
四、可执行的四步
·第一步:投标阶段就做 PE 评估。按最可能工期(不是合同工期)对照当地门槛,测算若构成 PE 的税负是否已打进报价。
·第二步:进场即登记。构成或可能构成 PE 的,先办当地税务登记、银行账户与申报日历,别等完工再补。
·第三步:项目账与总部账分轨。工地的收入、成本、人员台账独立成套,利润归属口径平时就对齐,别等评税时临时拼表。
·第四步:谨慎对待"拆合同"。任何以规避认定为目的的合同拆分都要重新评估——稽查部门对这类安排有成熟的整体认定方法,代价从重。
五、连带提醒
PE 风险不止于工程主业:工地上的咨询服务、设备租赁、材料转供,凡构成"在当地通过固定场所营业"都可能被单独认定;派驻人员的授权范围(能不能代表公司签合同)也会触发"代理型 PE"。非洲多国近年对外资工程承包的稽查明显加码,签约前把税收条约适用、预提税、PE 认定三项一次问清,比完工后跟税局谈判便宜得多。
写在最后
海外工程的账,赢在标书里,也可能输在日历上。常设机构这道题的答案,在项目排期表里,不在财务部里。6 个月的门槛不是用来"卡点撤退"的,是用来提醒你:工地每多开一天,当地的纳税义务就多实一分——先把这笔税算进报价,再决定要不要举牌。
👉 在公众号后台回复「常设机构」,获取跨境工程 PE 认定对照表与投标税负测算要点。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。