

GAS PRICE DAILY · 图文版
天然气价格日报
2026年10月7日(周三 · 国庆假期最后一天)|统计窗口:10月7日当日挂牌价|数据截至:10月7日 21:00(北京时间)
覆盖市场:国产液厂 · 接收站 · 原料气 · 国际现货 · 发电用气 · 站端零售价|发布周期:工作日更新(假期按当日公开数据补报)
今日关键词:假期最后一天 · 40家上调 · 三连涨 · 海陆价差扩至361元/吨出厂价为挂牌自提价,非成交价;各平台采样时点与加权方式不同,跨口径数据不可直接横比。实际成交以液厂或贸易商价格确认函为准。
一、今日行情速览
10月7日为国庆假期最后一天,市场延续"海气高位、国产探涨"格局,且涨势明显提速。全国LNG工厂平均出厂价格约6303元/吨(弱纪口径),较10月6日的6269元/吨回涨约34元/吨,为连续第三日上行,也是国庆假期以来单日涨幅最大的一天。辽宁、宁夏、内蒙、陕西、山西、山东、河北、河南、湖北等地最少40家LNG工厂及接收站涨价30—150元/吨,陕西延长LNG出厂集体涨价40—60元/吨至6140—6160元/吨,实现10月5—7日"三连涨";内蒙汇能涨100元/吨至6100元/吨;河北多家工厂涨50元/吨至6350—6380元/吨。
涨因有四:其一,北方气温走低,城燃冬季前置备货持续释放采购需求,液厂库存低位,挺价意愿强烈;其二,海气持续走强叠加原料气成本上移,对国产液价形成托底;其三,上游原料气竞拍成本支撑,加上部分区域液厂检修,现货资源供给收紧;其四,国际LNG现货价格维持高位,带动沿海海气行情。但终端面对高价心态谨慎,拿货偏克制,上涨节奏存在一定阻力。
从区域看:西北产区陕西主流出厂6140—6160元/吨,多家液厂上调40—60元/吨;内蒙均价6178元/吨,部分厂家单次上涨100元/吨;宁夏均价6236元/吨,报价坚挺;山西液厂报价集中6050—6100元/吨,部分工厂上调100元/吨;河北均价6364元/吨,山东均价6600元/吨;西南川渝地区均价6249元/吨,小幅跟涨,本地工业用户采购稳定;沿海接收站海气价格强势运行,广东、浙江、上海等地维持高位。
核心判断:短线国内LNG价格仍偏强震荡,西北、华北产区仍有小幅上行空间。北方气温持续走低、城燃备货需求延续、原料气成本支撑稳固、液厂库存压力不大、挺价意愿较强,构成继续上涨的四重支撑;但终端高价抵触与节后排库压力构成反向力量,节后(10月8日复工)能否站稳6300元/吨,取决于需求回归的成色与液厂排库节奏的博弈结果。
二、国产LNG出厂均价七日走势
图01 国产LNG出厂均价七日走势
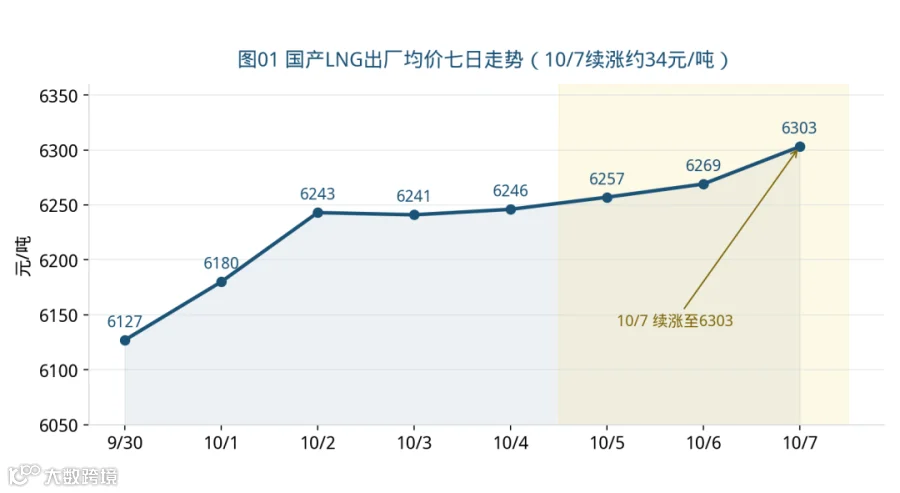
国产LNG出厂均价七日走势(10/7续涨约34元/吨至6303元/吨)。9月30日6127为阶段低点,10月1日小幅回升至6180,此后连续多日缓步上行至6303。数据来源:弱纪LNG价格口径。
三、分省出厂均价对比
图05 10月7日分省LNG出货均价对比

10月7日分省LNG出货均价对比。山西6810元/吨、山东6580为高价带,云南样本缺失,陕西6111元/吨为低价锚。数据来源:LNG天然气每日价格信息液厂出货统计口径。
四、主要液厂出厂价
图06 10月7日主要液厂出厂价
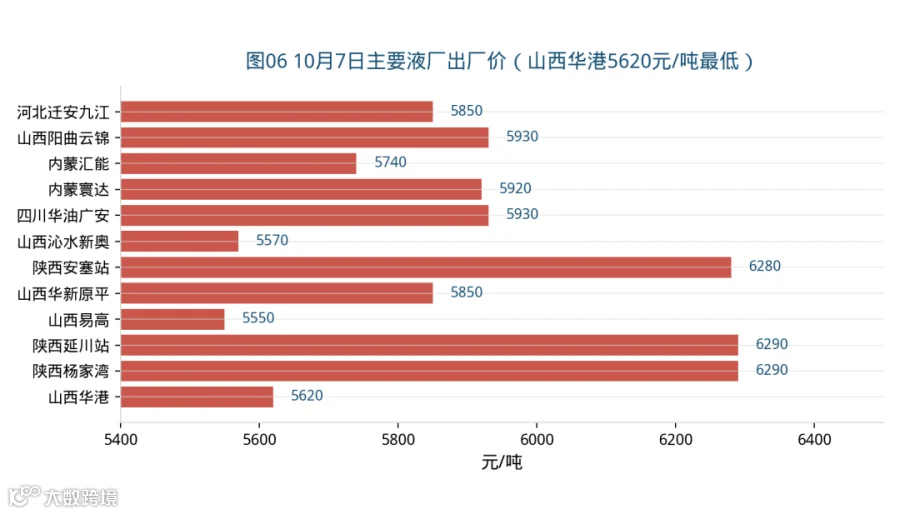
10月7日主要液厂出厂价。山西华港5620元/吨最低,山西易高5570、山西沁水新奥5570次之,内蒙汇能5740、内蒙寰达5920居中。数据来源:景行燃气在线10月7日工厂价格。
五、主要接收站挂牌价
图04 10月7日主要接收站挂牌价

10月7日主要接收站挂牌价(景行燃气在线口径)。广汇启东7830元/吨最高,国网北海7620、深圳大鹏7320、东莞九丰7320、中海油莆田7350紧随其后;中石化天津6230元/吨为所列站点最低。数据来源:景行燃气在线10月7日市场价格。
需特别提示平台口径差异:广汇启东在景行燃气在线为7830元/吨,在LNG天然气每日价格信息口径为6410元/吨,差幅超1400元/吨;国网北海景行为7620、LNG天然气每日价格信息为6400。属不同平台采集时点与规则,决策前请以接收站官方报价函为准。
六、海陆分化走势
图03 国产液厂与海气均价走势对比
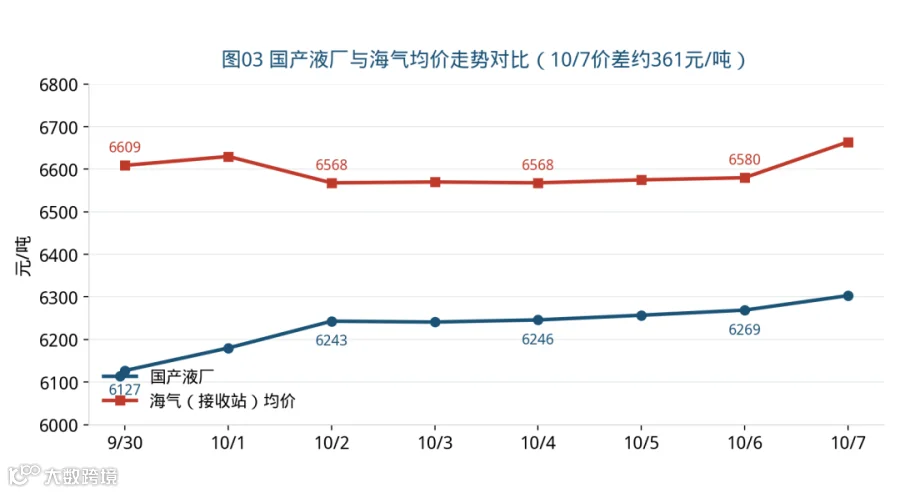
国产液厂与海气均价走势对比。10月7日国产约6303元/吨、海气约6664元/吨,海陆价差约361元/吨,较10月6日的311元/吨明显扩大。海气受国际现货与进口成本支撑高位运行,国产在节后备货预期下小幅跟涨。数据来源:国产取弱纪口径,海气取接收站挂牌均价(LNG天然气每日价格信息)。
七、原料气竞拍与成本传导
图02 原料气竞拍成本 vs 国产出厂均价
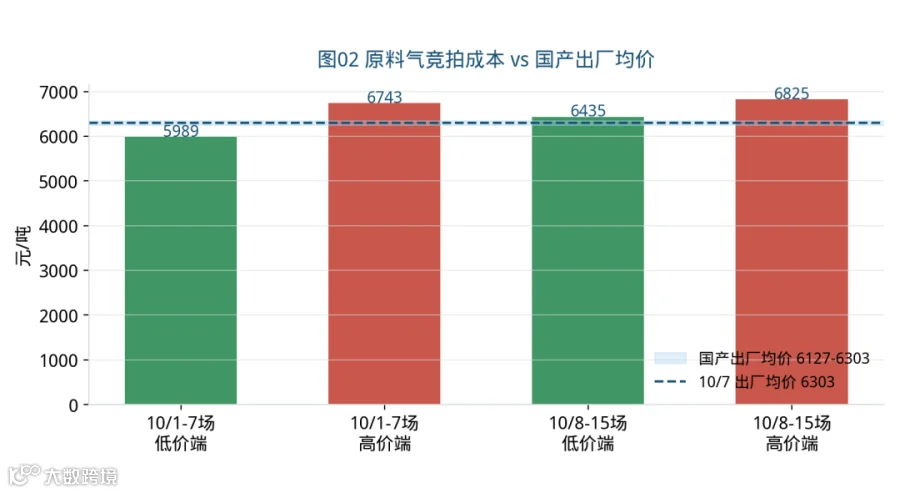
原料气竞拍成本 vs 国产出厂均价。蓝色区间覆盖两条横线之间为国产出厂均价运行带(6127—6303元/吨)。数据来源:中石油LNG工厂原料气竞拍结果(隆众资讯)。
|
|
|
|
|
|
|
|
|---|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注:折合成本按气化率约1450方/吨估算(成本=气价÷气化率),为量级参考值,非官方公布口径。国庆1—7日场投放总量9100万方、日均1300万方,成交3.68—4.20元/方,折合成本5989—6743元/吨,全部成交无流拍;10月8—15日场投放量7200万方、日均900万方(较国庆场日均减少400万方),起拍价3.25元/方环比持平。国庆场下限小幅回落0.02元/方、上限小幅抬升0.04元/方,对应低端成本下降29元/吨、高端上涨58元/吨——竞拍价格出现分化,低价端有所松动、高价上限继续上探,说明市场对低成本气源争夺减弱,但优质气源依然抢手,上游不具备大幅让利空间。4.2元/方高价仍被抢走,对应成本约6825元/吨。
八、国产LNG液厂开工情况
图09 国产LNG液厂开工情况
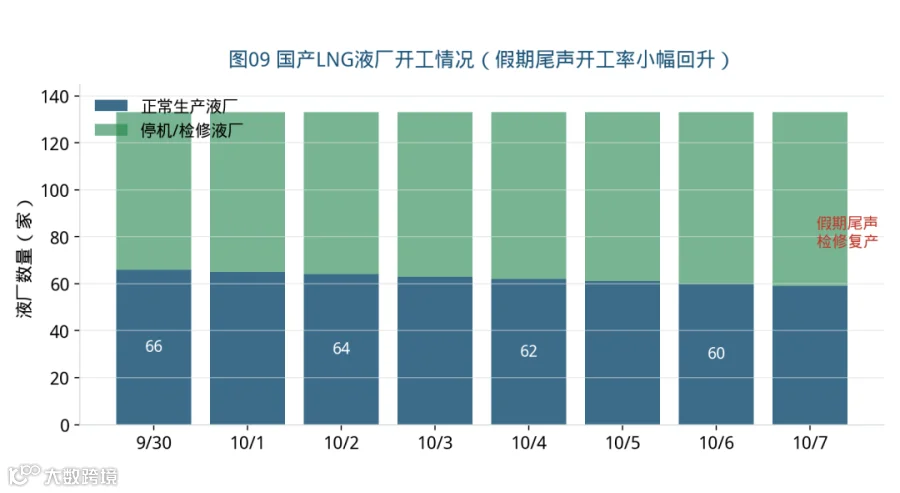
国产LNG液厂开工情况(示意性序列,反映假期尾声开工率小幅回升的态势)。危化品限行解除、槽车运力恢复,部分节前检修装置复产。数据来源:综合各平台停机/停售公告汇总。
国庆期间液厂开工率小幅波动:西北多套装置检修结束复产,市场资源增量有限;部分山西、陕西液厂库存偏低,出货顺畅,厂家持续上调出厂报价。危化品高速限行政策于10月7日结束,LNG槽车跨区域运输恢复、物流效率提升,跨区域流通增加,进一步助推产区报价上调。终端面对高价心态谨慎,拿货偏克制,市场上涨动能存在制约,行情难以持续单边大涨。
九、发电用气价格(CEGI口径)
图07 中国发电天然气价格指数(CEGI)第13—14期

中国发电天然气价格指数(CEGI)第13—14期对比。第14期(2026年9月数据,9月30日首次发布)综合指数2.93元/标方,环比+0.04、同比+0.21,样本区间1.88—4.94元/标方;第13期(2026年8月数据,9月21日发布)综合指数2.92元/标方,样本区间1.78—5.30元/标方。数据来源:中国电力企业联合会CEGI指数。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注:分省到厂价沿用第13期公开数据,第14期仅发布综合指数与样本区间,未同步更新分省明细。浙江3.36元/标方最高,海南2.14元/标方最低,区域价差超1元/标方。数据来源:中国电力企业联合会CEGI第13期。
十、国际天然气基准价格
图08 国际天然气基准价格

上图两条曲线分别代表 JKM(东北亚 LNG 到岸现货)和 TTF(荷兰天然气近月合约),统一折算成美元/百万英热单位,可以直接同框比较;两条线中间绿色阴影为亚洲溢价、红色阴影为欧洲溢价。
右侧副轴给出 TTF 对应的欧元/兆瓦时参考刻度,方便你换算回之前看到的欧洲报价口径。
下图柱状图是每个对齐交易日的 JKM−TTF 价差,正值(绿)代表亚洲比欧洲贵,负值(红)代表欧洲反超亚洲。
| 基准 | 地区 | 最新价 | 日涨跌 |
| JKM | 亚洲 | 26.18 $/MMBtu | -0.27% |
| TTF | 欧洲 | 24.84 $/MMBtu(约合 77 €/MWh) | -0.28% |
| NBP | 英国 | 24.92 $/MMBtu | -0.28% |
| HH | 美国 | 3.14 $/MMBtu | +0.74% |
需提示:JKM不同机构评估值存在差异(EnergyReader报25.71、LNGPriceIndex报27.51),属评估时点与方法差异,非方向性分歧。整体而言,亚洲现货高位运行继续支撑国内接收站报价。
十一、中国液化天然气价格(CLP)全国口径
图10 中国液化天然气价格(CLP)全国口径走势
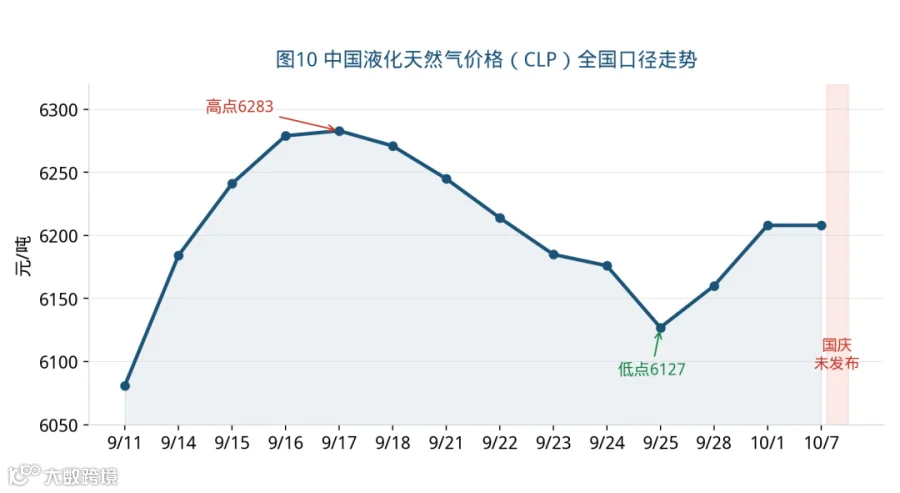
中国液化天然气价格(CLP)全国口径走势。9月11日首发6081元/吨,9月17日高点6283元/吨,9月25日低点6127元/吨,9月30日6196元/吨,10月1日盘中/修正口径6208元/吨。10月2—7日国庆假期未发布,未作插值外推。数据来源:重庆石油天然气交易中心CLP官方日度价格页面。
十二、七大区域价格分布
图11 七大区域LNG站端均价分布

七大区域LNG站端均价分布(10月7日赫森能源口径,元/kg)。华东6.92元/kg最高,西北6.61元/kg最低,呈现「沿海消费区高于资源产区」的格局,全国均价6.80元/kg,跨区域价差最高1.30元/kg。数据来源:赫森能源客户专属LNG价格参考。
口径说明与免责声明
出厂价、挂牌价、指数价、到站价、站端零售价口径不同,不可直接横比。本报告涉及六类主要口径:CLP(重庆交易中心成交基准)、LNG168(133家工厂报价统计)、生意社(市场基准价,10月7日为6006元/吨)、LNG天然气每日价格信息(液厂出货统计)、CEGI/CECI(发电企业到厂采购成本)、站端零售价(加气站到车价),各自的样本、加权方式、含税状态均不同。
10月7日为国庆假期最后一天,当日液厂0点版挂牌价、接收站挂牌价已见公开转载。今日行情核心特征为"假期尾声、海气高位、国产加速探涨、海陆价差明显扩大"。40家工厂及接收站上调30—150元/吨,陕西延长实现三连涨,全国出厂均价单日上涨约34元/吨,为国庆假期以来最大涨幅。节后(10月8日复工)能否站稳6300元/吨,取决于需求回归成色与液厂排库节奏的博弈。
本报告为公开信息整理,不构成任何投资、采购或交易建议。数据截至21:00,晚于该时点的调价未纳入;平台点位存在口径差异(如广汇启东在景行燃气在线为7830元/吨、在LNG天然气每日价格信息口径为6410元/吨,属不同平台采集规则),交易决策请以自有终端及接收站官方确认为准。