PwC最新发布的报告《Unlocking the women’s health opportunity: A new era in fertility and reproductive health》指出,传统上以体外受精(IVF)为核心的生育医疗正在向更广泛的生殖健康生态扩展。资本市场的关注点也正在发生变化,风险投资正在更多进入诊断、医疗服务、消费健康、雇主福利和生育药物等领域。生育健康正在从一个以“不孕症治疗”为中心的医疗细分市场,逐步演变为覆盖生育规划、评估、保存、治疗以及家庭建立等多个环节的完整健康产业。
01 生育健康正在从“不孕症治疗”走向全周期生殖健康
长期以来,生育医疗在很大程度上与IVF等辅助生殖技术划等号。这一传统定义正在发生变化。全球约有六分之一的人在经历不孕问题,但生育健康的需求并不只出现在“不孕症”已经形成之后。随着越来越多女性推迟生育,生殖健康正在更早地进入个人的健康管理和家庭规划过程。
这一趋势首先来自生育年龄的变化。美国首次生育女性的平均年龄已经从2000年的24.9岁上升至2023年的27.5岁。随着生育时间推迟,年龄相关的生育力下降也使女性更加重视生育力评估、生育力保存以及生育规划。而年龄是影响辅助生殖治疗成功率的重要因素之一,因此,更早介入生殖健康管理正在成为越来越重要的需求。
计划性冻卵是这一变化最直观的表现之一。美国接受计划性冻卵的患者数量在2014年至2021年间接近增长4倍。这意味着,越来越多女性并不是在出现明确的不孕问题之后才进入生育医疗体系,而是在计划生育之前主动进行生育力管理。生育健康因此开始从“治疗已经发生的问题”向“提前管理未来的生育选择”转变。
这种变化也在扩大生育医疗的服务边界。PwC将新的 fertility care ecosystem 划分为生殖健康意识与规划、生育力评估、生育力保存、生育治疗、家庭建立以及孕育和家庭规划等多个环节,同时还包括医疗导航、融资、心理健康支持和治疗决策等配套服务。传统IVF只是其中一个环节,而不是整个生育健康市场的全部。
这意味着,生育健康的市场入口正在前移。过去患者通常是在“不孕症”成为临床问题后进入医疗体系,而未来越来越多消费者可能从生育教育、激素监测、生育力评估或冻卵等服务开始进入这一市场。
02 技术创新正在把生育健康从诊所延伸到实验室和家庭
市场边界扩大的同时,技术创新正在改变生育医疗的服务方式。据估计,全球女性生育解决方案市场目前规模约为250亿至350亿美元,到2030年将增长至约350亿至450亿美元,2025年至2030年的年均增长率约为6%至8%。
从细分领域来看,消费健康预计将成为增长最快的板块,2025年至2030年的年均增长率约为12%至17%;设备和诊断约为7%至9%;医疗服务约为5%至8%。这意味着,未来生育健康市场的增长并不只依赖传统的辅助生殖治疗数量增加,更来自诊断、消费健康和数字化服务等新环节。

其中,人工智能正在进入IVF实验室这一传统上高度依赖专业人员经验的环节。胚胎选择是影响IVF治疗结果的重要步骤,但传统胚胎评估高度依赖胚胎学家的视觉判断,存在主观性和观察者差异,同时还受到专业人才短缺的限制。2022年一项研究显示,在36名胚胎学家参与的研究中,其对胚胎着床概率的平均预测准确率为51.9%;同一研究中的AI模型准确率达到62.5%。
AI的价值不仅体现在“替代人工判断”,更在于提高评估的一致性,并帮助生育诊所更加高效地利用有限的胚胎学专业能力。目前,相关技术已经开始从胚胎选择进一步延伸到卵母细胞质量评估和实验室工作流。不过,现阶段AI工具所展示的主要仍是提高一致性和工作效率的潜力。AI能否最终改善妊娠率和活产率,还需要更多前瞻性临床证据进行验证。
与此同时,技术创新正在从诊所进一步延伸到家庭。居家激素检测、排卵和周期追踪应用以及连接式监测设备,使女性能够在正式进入临床治疗之前获得更多关于自身生殖健康的信息。尤其是居家激素检测,已经成为这一趋势的重要体现。
不过,消费者市场快速扩张也带来了新的问题。目前市场上的可穿戴设备、应用程序、补充剂以及连接式设备在临床验证和监管状态方面存在明显差异。一些产品已经获得监管认可,而另一些产品仍主要停留在健康和生活方式管理层面。因此,随着消费者生育健康市场扩大,“是否经过临床和监管验证”将越来越成为企业建立商业壁垒的重要因素。
03 资本正在从“诊所整合”转向“创新与可及性”
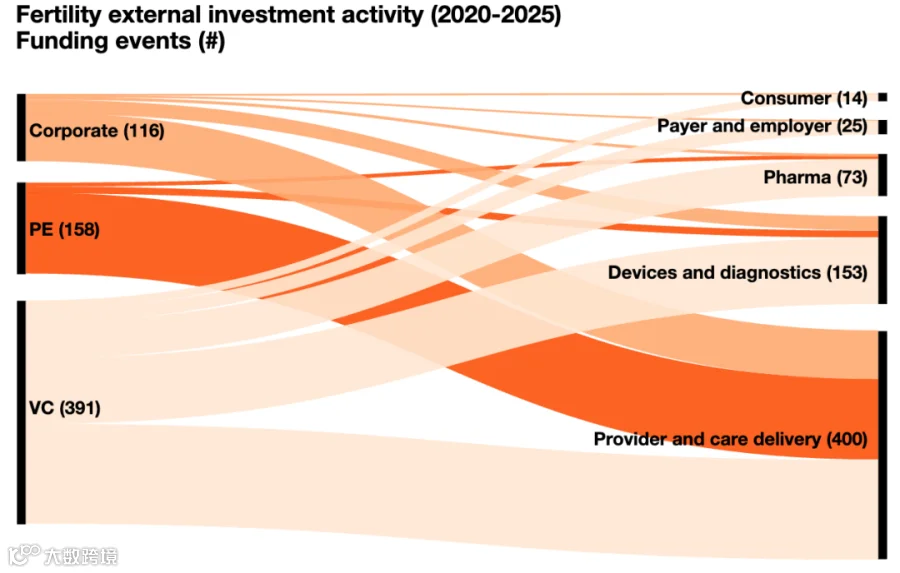
生育健康市场边界的扩大,也正在改变资本市场的投资逻辑。2020年至2025年,全球生育健康领域累计外部投资超过140亿美元,使其成为女性健康领域资本投入最充分的细分市场之一。
过去几年,私募股权投资在其中发挥了重要作用,尤其是通过收购和整合生育诊所,建立多地点医疗服务网络。这一轮资本进入主要解决的是医疗服务基础设施和规模化运营问题。随着诊所网络逐渐形成,投资逻辑正在进入新的阶段。私募股权主导的诊所整合仍在持续,但已经更多成为行业成熟基础设施的一部分。与此同时,风险投资正在进入更广泛的创新领域。
2020年至2025年,生育健康领域共发生接近400起风险投资融资事件。与过去主要围绕诊所整合不同,VC正在关注精准诊断、技术赋能医疗服务平台、雇主生育福利、消费健康以及早期生育药物研发等领域。这些投资共同指向IVF治疗之外的市场空间,即围绕生育医疗的上游诊断、治疗前管理以及治疗后的持续服务建立新的商业模式。
这种资本结构的变化具有重要的产业意义。第一阶段的资本主要是在建设生育医疗的“基础设施”,而下一阶段的资本则更关注如何通过技术和创新解决基础设施之外的效率、可及性和临床结果问题。未来生育健康领域的竞争可能不再只是诊所规模之间的竞争,而是围绕“谁能够更早触达患者、谁能够提供更精准的诊断、谁能够改善治疗结果、谁能够降低患者负担”展开。
对于医疗服务机构而言,这意味着需要从传统的治疗型服务进一步发展出主动生育力评估、冻卵、孕前咨询以及虚拟医疗等服务;对于设备和诊断企业而言,AI胚胎选择、实验室自动化以及遗传检测将成为重要创新方向;对于支付方和雇主而言,生育福利也正在从单纯的IVF报销扩展至冻卵、遗传检测、医疗导航和家庭建立等更广泛的服务。
消费健康则可能成为连接整个生态的重要入口。越来越多女性在进入医疗体系之前,就已经开始使用周期追踪、居家激素检测和其他生育健康产品。对于企业而言,真正具有长期价值的并不只是积累消费者数据,而是能否将这些数据转化为具有临床意义的决策支持,并在必要时顺畅连接至专业医疗服务。
女性生育健康正在经历一次从“治疗需求”向“全周期健康管理”转变的结构性变化。生育年龄推迟使女性更早关注生育力,冻卵和生育力评估推动医疗服务入口前移;AI、诊断和居家检测则进一步扩大了技术应用边界;与此同时,保险和雇主福利正在提高生育医疗的可及性,资本也开始从诊所整合转向更加多元的创新领域。
对于整个医疗健康产业而言,IVF仍然是生育医疗的重要核心,但未来的增长空间在IVF之外。从生育规划、生育力评估和保存,到诊断、治疗、家庭建立以及孕育管理,一个覆盖女性不同生命阶段的生殖健康生态正在形成。随着临床证据、监管认可和支付体系逐步完善,生育健康有望从女性健康中的一个治疗型细分领域,进一步发展成为连接医疗服务、生命科学、消费健康和数字医疗的重要产业平台。