VinFast 是越南最大民营集团 Vingroup 旗下的电动车公司,2023 年在
美国纳斯达克上市。按它向美国证券交易委员会报送的年报,2025 年 VinFast 交付电动汽车 **196,919 辆,比上年翻了一倍**,收入 90.2 万亿越南盾(按年报折算汇率约 36 亿美元);同一年**净亏损 99.6 万亿越南盾,约 40 亿美元,比收入还多**。2021 至 2025 年五年累计净亏损 316.4 万亿越南盾,约 126 亿美元。规模上去了,每辆车的亏损在缩小,但离不亏还远;填这个窟窿的钱,主要来自借款和控股股东。 ### 一、收入涨得快,亏损涨得也快
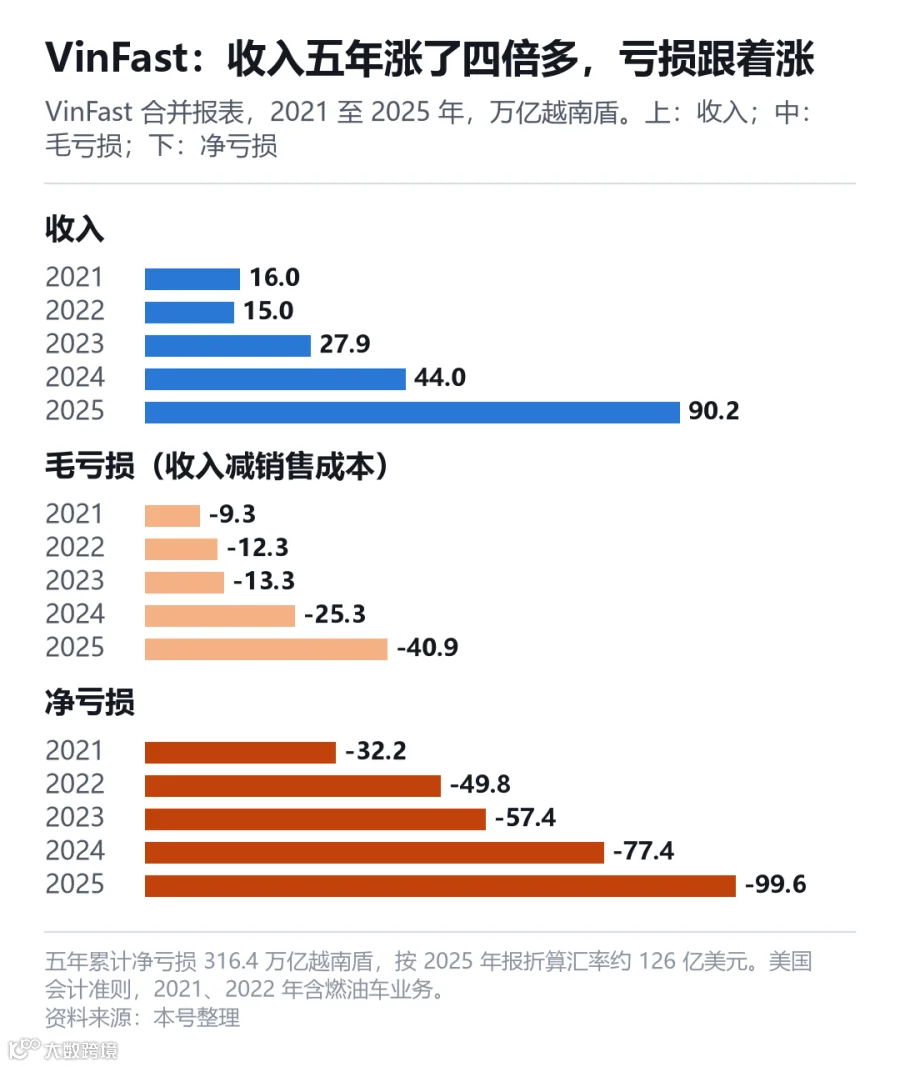
*资料来源:本号整理* 五年的收入:2021 年 16.0 万亿越南盾,2022 年 15.0 万亿,2023 年 27.9 万亿,2024 年 44.0 万亿,**2025 年 90.2 万亿,是 2021 年的 5.6 倍**。2022 年 VinFast 停掉了燃油车生产,转做纯电动车,收入那一年略有下降,之后逐年翻番。 **亏损同步扩大。**净亏损从 2021 年的 32.2 万亿越南盾涨到 2025 年的 99.6 万亿,**五年里没有一年的净亏损比收入少**。 **问题首先出在毛利这一层。**毛利是收入减去销售成本,还没算研发、销售和管理费用。VinFast 五年的毛利率: * 2021 年 −57.7%,2022 年 −82.0%,2023 年 −47.8%,2024 年 −57.4%,**2025 年 −45.4%**。 毛利率为负,意思是卖车收回来的钱不够付造车的材料、人工和制造费用。2025 年收入 90.2 万亿越南盾,销售成本 131.1 万亿,**每收入 100 越南盾,光造车就要花 145 越南盾**。 ### 二、每辆车的账
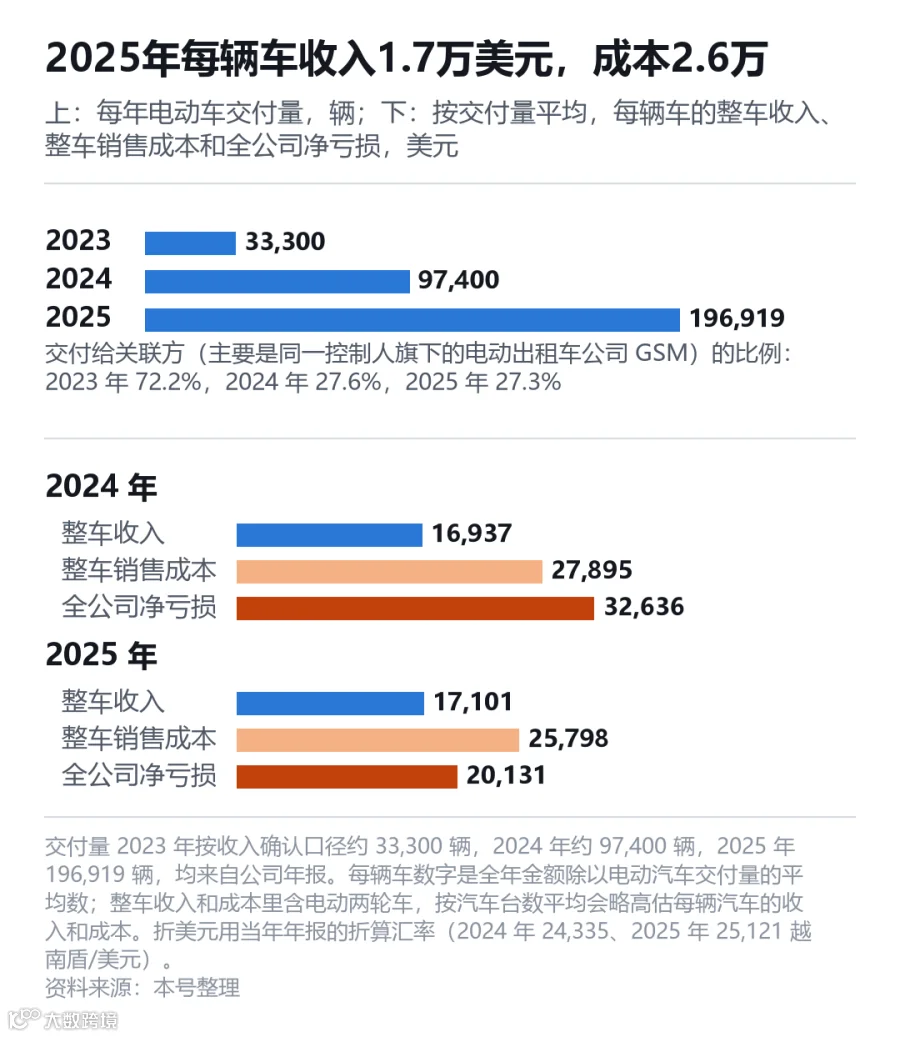
*资料来源:本号整理* **把整车收入和成本按交付量平均,折成美元:** * **2024 年:**交付约 97,400 辆,每辆车整车收入约 16,900 美元,整车销售成本约 27,900 美元,全公司净亏损摊到每辆车约 32,600 美元。 * **2025 年:**交付 196,919 辆,每辆车整车收入约 17,100 美元,整车销售成本约 25,800 美元,**每辆车净亏损约 20,100 美元**。 交付量翻倍以后,每辆车的成本降了约 2,100 美元,摊到每辆车的研发、管理和利息费用也被摊薄,所以每辆车的净亏损少了三分之一多。但每辆车的售价没有涨,收入和成本之间还差 8,700 美元。**要在毛利这一层不亏,每辆车的成本还得再降三分之一。** **卖得最多的是便宜车型。**2025 年交付量前几位是 VF 3(46,977 辆)、VF 5(44,128 辆)、Limo Green(27,138 辆)、VF 6(24,445 辆),都是小型车和入门车型,主要在越南本土卖。 ### 三、谁在买:近三成是关联方 VinFast 的车**有相当一部分卖给了同一控制人旗下的公司**。年报披露: * **2023 年 72.2% 的电动车交付给了关联方**,2024 年 27.6%,2025 年 27.3%。 * 关联方里最大的是 GSM(Green and Smart Mobility),一家用 VinFast 电动车做出租车和网约车的公司。从 2023 年 3 月到 2025 年底,VinFast 累计向 GSM 及其子公司交付约 98,741 辆电动车。 2023 年 VinFast 刚转型纯电动,七成的车由关联方买走;2024、2025 年外部客户多了起来,关联方的比例降到不到三成。**按 2023 至 2025 年三年合计,交给 GSM 的车约占三成。** ### 四、钱从哪来:借款和股东

*资料来源:本号整理* 五年里,**VinFast 经营
活动净流出现金 193.2 万亿越南盾**,还要投资建厂;筹资活动净流入 285.4 万亿越南盾,填上了这两个口子。筹资的构成: * **借款净额 156.6 万亿越南盾**(新借款减去还款)。2025 年当年付利息 13.2 万亿越南盾,财务费用 22.3 万亿。 * **股东视同出资 106.8 万亿越南盾**,其中 2025 年一年 63.5 万亿。这是控股股东一方替公司承担成本或无偿提供资金,按会计准则记为股东投入。 * **发行股份和认股权证 22.5 万亿越南盾**,主要在 2021 至 2023 年,包括上市前后的
融资。 另外还有**不经过现金的债转股 95.6 万亿越南盾**,2025 年又用关联方借款抵缴发行了 40 万亿越南盾的优先股。 到 2025 年末,VinFast 累计亏损 367.2 万亿越南盾,**权益合计是负 92.4 万亿越南盾,资不抵债**。公司能继续经营,靠的是控股股东和关联方持续提供资金。 ### 五、结论 * **规模在起来**:2025 年交付近 20 万辆,收入翻倍,越南本土是主要市场。 * **单车亏损在缩小,但离不亏还远**:每辆车净亏损从约 32,600 美元降到 20,100 美元;整车售价约 17,100 美元,成本约 25,800 美元,毛利这一层还差一大截。 * **钱靠借款和股东**:五年筹资 285.4 万亿越南盾,其中股东视同出资 106.8 万亿,权益已经是负数。 VinFast 的账说明,**在越南从零做一家整车厂,前几年的亏损要用集团的资源去扛**。它能不能扛到盈亏平衡,取决于交付量能不能继续翻倍、每辆车的成本能不能再降三分之一,以及控股股东还能提供多少资金。 *资料来源:本号整理。VinFast 向美国证券交易委员会报送的 2023 至 2025 财年年报(20-F,美国会计准则,越南盾);美元折算用年报的便利折算汇率(2024 年报 24,335、2025 年报 25,121 越南盾兑 1 美元),五年累计金额统一按 25,121 折算。*