

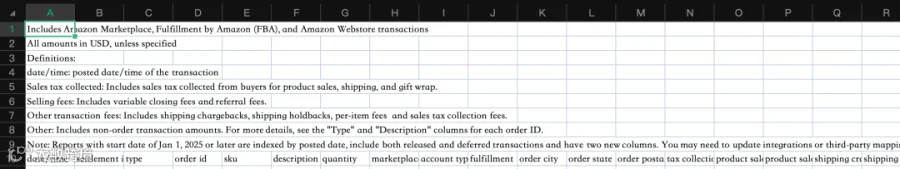
 ## 一、总销售额(Gross Sales)是什么:全部订单标价总和。包含商品售价、买家付的运费、礼品包装费。**没有做任何扣减,退货、优惠券、佣金全部还没有扣掉**
重点:**总销售额≠会计上的营业收入**,不能拿这个数字确认收入。 会计要做什么:仅作为统计参考,需要剔除促销抵扣、退货之后,才确认商品主营业务收入。买家支付的运费、礼品包装费,属于收入一部分,不是平台费用。 ## 二、从总销售额往下扣减:全部扣费项目详解 计算公式:总销售额 − 各项扣减 = 净结算金额 ### 1、促销抵扣(Promotions 优惠券 / 折扣 / 秒杀) 是什么:买家使用优惠券、满减、秒杀折扣,直接减免订单金额。这部分是我们让渡给买家的让利,不是亚马逊收取的服务费 会计:属于**收入抵减项**,不是销售费用。不能记广告费,直接冲减主营业务收入。 ### 2、退款退货(Refunds)结算周期内产生的买家退货、全额 / 部分退款。包含商品货款、买家运费一并退回。 会计:做收入冲销,同步冲减对应商品的销售成本。 注意:退货之后亚马逊不会全额退回之前扣的佣金,会产生**退款管理费(Refund commission)**。 ### 3、平台佣金(Referral Fee,成交佣金)亚马逊每卖出一单收取的点位佣金,不同品类比例 8%‑15%,按订单售价计算,只要成交就要扣;订单发生退货,会扣一笔退款管理费 会计:计入销售费用‑-xx站点-平台佣金。退货产生的退款管理费,同样计入平台佣金,不要计入坏账。 ### 4、FBA 配送费(FBA Fulfillment Fee)亚马逊物流配送费:拣货、打包、交给物流派送,按商品尺寸重量按件扣费 会计:计入「销售费用‑xx站点-FBA 配送费」。 注意:这是订单配送费用,**不计入存货成本**;头程海运空运到海外仓的运费,才资本化计入库存成本。 ### 5、FBA 仓储相关费用 1)**月度仓储费**:货物存放在亚马逊仓库,按月按体积收取的仓储租金。会计:销售费用‑xx站点-仓储费。 2)**超期长期仓储费**:库存放久了,额外收取的惩罚性仓储费。 会计:销售费用‑xx站点-仓储费;如果是滞销报废库存,可以结合存货减值处理。 3)**移除 / 弃置费(Removal / Disposal Fee)**:把库存从亚马逊仓库移除、销毁的处理费用。会计:销售费用‑xx站点-仓储费。如果库存直接报废,同步做存货报废处理。 ### 6、广告扣费(Cost of Advertising)SP 商品推广、SB 品牌广告、SD 定向广告,从结算款直接扣的广告费。 会计:计入销售费用‑xx站点-广告费 亚马逊不会自动给国内公司开增值税发票,属于境外服务,留存平台广告报表作为税前扣除凭证。大额对外支付,要留意服务贸易对外支付备案规则。 ### 7、店铺订阅费(月租金):卖家店铺月租,固定周期扣费。 会计:管理费用‑-xx站点-平台服务费。 ### 8、其他杂项扣费 1)**A‑to‑Z 索赔、信用卡拒付**买家发起索赔,亚马逊直接从账户扣款赔付买家。会计:先挂往来,申诉追回后冲回;确认无法追回计入销售费用或者资产损失。 2)**秒杀参与费(Lightning Deal)**报 BD/LD 秒杀,一次性扣除活动报名费。会计:销售费用‑-xx站点-营销活动费。 3)**平台补偿 / 报销(Reimbursements)**亚马逊弄丢、损坏 FBA 库存,平台赔给我们的钱。会计:冲减库存成本,或者计入其他收益,不能记销售收入。 扣完上面全部项目之后,得到:**净结算金额 Net Proceeds** ## 三、净结算金额是什么? 本结算周期理论上应该付给你的钱。 净结算 = 总销售额‑优惠券‑退货‑佣金‑FBA 各类费用‑广告‑其他杂项扣费 净结算≠实际提款到手的钱!这里就要讲预留金。 ## 四、预留金 / 账户储备金(Account‑level Reserve) 亚马逊扣押冻结一部分资金,用来抵御未来潜在的:退货、A‑Z 索赔、拒付。 * 新店铺:扣留比例最高可达 50% * 老店铺绩效良好,扣留比例下降。预留金不是扣你的费用,只是暂时押在平台,后续会逐步可以提款 **实际提款金额 = 当期净结算 −本期新增扣留的预留金 + 上期释放回来的旧预留金** 举个实操例子(usd) * 总销售额:10000 * 优惠券 + 退货合计扣:2000 * 佣金、FBA 仓储配送、广告、其他扣费合计扣:2500 * 净结算:5500 本期平台新增扣留预留金 1100; * 上期有旧预留金释放回来 600 **
** * **本期真正提款:5500‑1100+600 =5000 美金** 很多跨境电商财务对账卡在这里:报表净结算 5500,第三方收款只收到 5000,差额就是预留金。 会计要做什么: 1. 预留金属于**平台暂扣资产**,记:其他流动资产‑亚马逊平台预留金」,**绝对不能做成成本费用**。 2. 预留金释放的时候,再转入平台往来;要做台账跟踪每一期扣留、释放的预留金。 3. 不能直接把提款到账金额确认收入,收入以净结算对应的业务期间为准。 ## 五、跨境会计对账 3 条硬性实操 1. 不要拿第三方收款工具实际到账金额直接确认收入。收入归属看**订单发生的结算周期**,不是看钱什么时候提款回国。要做平台往来对账。 2. 区分两类凭证:亚马逊结算报告、交易明细报表,是我们做账的核心原始资料。境外发生的广告费、仓储费,拿平台报表、交易截图留存,作为企业所得税税前扣除备查资料。 3. 区分收入口径:会计账面收入,要把买家支付的运费包含进去; 4. 做出口退税申报 FOB 金额的时候,需要把外销运费扣除,两套口径允许合理尾差,台账备注清楚。 ## 六、快速核对小流程 拿到亚马逊结算报告,按这个顺序核对: 1、看总销售额 2、扣掉优惠券、退货 →得到销售净额 3、再扣佣金、FBA 仓储配送、广告、其他扣费,算出净结算 4、再看预留金本期扣留与释放,算出实际提款金额 5、核对:净结算、预留金变动、提款金额三者勾稽是否平衡。 你在亚马逊对账时,最头疼的是哪一项?欢迎留言交流