


A股国庆长假休市,但是全球市场没有停下交易。10月1日至10月6日,美股、日本、韩国股市连续交易,叠加美债、外资机构观点、国内宏观数据发酵,这一轮海外资产定价,直接决定10月8日A股开盘的情绪基准。

一、美股:美债收益率高位压制,科技股独立走强
本次假期美股共有3个交易日(美东时间10月1日、10月2日、10月5日),统计基准以 9月30日收盘作为起点。


-
道琼斯工业指数:50906 → 51267.9,假期累计+0.71% -
标普 500:7651.54 →7773.95,累计+1.60% -
纳斯达克综合:26861.06 →27477.31,累计+2.29% -
费城半导体指数:假期累计+4.31%,是美股最强主线板块
板块层面,AI 算力龙头表现亮眼,英伟达股价持续走高,市值逼近 5.76 万亿;Meta、微软同步上涨,苹果小幅走弱。存储芯片板块内部出现分化,西部数据、希捷上涨,高通、英特尔有所回调。
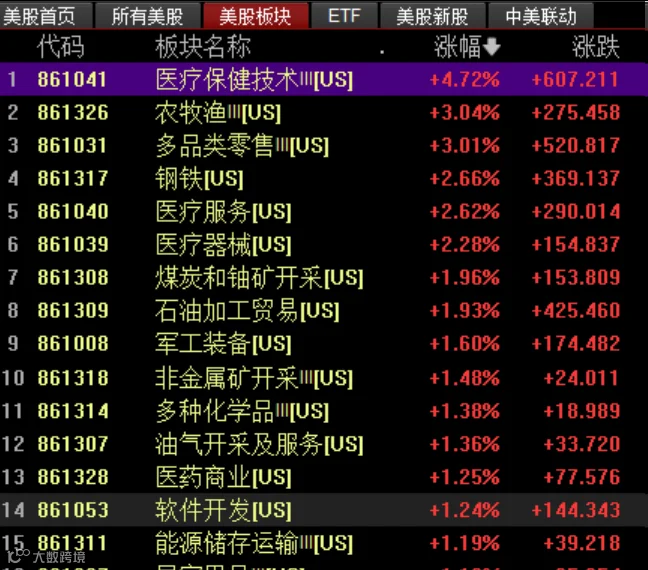
纳斯达克金龙中国指数10月5日收涨1.71%,中概整体偏强,对于节后北向资金情绪有正面支撑。
本轮美股最大矛盾点:10年期美债收益率盘中一度冲高至5.34%,创下 2002年以来新高,高利率环境持续压制成长股估值。但 AI 企业盈利预期较强,科技板块逆势扛住压力。美联储官员假期集体释放偏鸽表态,市场对 10 月加息预期显著降温,但年底仍保留一次加息博弈空间。
二、日经 225:强势突破 7 万关口,亚太市场领涨
日本市场是本次假期全球最亮眼的市场。
-
假期整体累计涨幅+4.78%,10 月 6 日收盘 70683.98 点,站稳 7 万整数关口。 -
10月1日单日大涨 3.30%;10月6日再度收涨1.05%。
上涨核心驱动来自两点:日元维持弱势,叠加日本上市企业盈利持续上调。板块上,半导体设备股持续走强,爱德万测试等标的持续创新高;软银板块小幅回调。
日股走强,代表全球资金继续增配亚洲科技资产,对全球半导体板块整体情绪形成正面带动。
三、韩国 KOSPI:高开后冲高回落,存储芯片尾盘承压
韩国市场走出明显 “前强后弱” 的分化行情。
-
10 月 1 日开盘大涨 1.95%,三星电子、SK 海力士开盘强势上涨; -
10 月 6 日尾盘跳水,收盘下跌 0.89%,收盘点位 6941.39; -
整个假期指数小幅收涨,但后半段资金获利了结压力明显。
拖累指数的核心就是存储芯片龙头三星电子、SK 海力士。在财报落地前,资金兑现前期 AI 存储板块的获利盘。韩国股市是全球存储芯片的核心风向标,韩股后半段走弱,预示国内存储板块短期存在获利回吐的压力。
四、假期国内核心财经信息汇总
除海外盘面之外,长假期间几条国内资金面、基本面消息,会和外围行情共振。
- 外资配置发生关键变化
美银最新持仓数据显示,全球主动多头基金对中国股票配置,从长期低配上调至基准中性,结束长达 4 年低配,合计持有中国股票 5620 亿美元。市场解读,外资持续减仓阶段大概率告一段落,四季度外资回流是 A 股最重要资金变量。高盛、瑞银、贝莱德等头部资管发布观点,看好 A 股盈利修复,重点方向集中在 AI 算力硬件、电网设备、医疗设备,高盛明确提出 A 股优于港股。 - 国内制造业 PMI 节前落地,假期持续发酵
9月制造业 PMI 录得 50.1%,重回扩张区间,环比回升 0.7 个百分点,制造业订单边际修复。机构重点关注高端制造、工业母机、汽车零部件、消费电子。 - 地产政策持续加码
三季度全国地产政策累计出台超 870 条,武汉等二线城市跟进购房新政;假期多地新房成交同比回暖。机构关注地产开发龙头、房产经纪,以及建材、家居、家电等地产链机会,但市场共识是本次修复属于弱修复,并非强反转。 - 消费与大宗商品
商务部数据,10月1–3日全国重点商圈客流量、营业额同比+ 3.4%、+5.3%;家电以旧换新销售额近 200 亿,国庆档票房稳步增长。国际原油假期上行,WTI原油重回92美元上方,利好油气板块,但油价上涨会带来通胀隐忧,压制下游制造业利润。
港股在假期内正常交易,10月6日收涨,地产、创新药领涨,半导体、光通信调整,港股盘面作为 A 股节前情绪预演。
五、节后 A 股:机会与风险客观梳理
✅ 利好因素:
-
纳指、费城半导体假期走强,AI 算力、半导体硬件情绪偏暖; -
纳斯达克金龙指数收涨,叠加外资结束四年低配中国股票,风险偏好回暖; -
日经指数持续新高,亚太整体风险偏好抬升; -
PMI 重回扩张区间、地产政策持续落地,顺周期与地产链存在博弈机会。
⚠️ 需要警惕的风险:
-
10 年期美债收益率处于历史高位,持续压制高估值成长股估值; -
韩国存储龙头尾盘回落,存储板块短期有回调压力; -
地产销售修复力度偏弱,内需复苏持续性仍需要数据验证; -
海外地缘扰动随时可能带来短期波动。
板块视角(仅新闻面推演,不做个股推荐)
-
高股息板块(银行、红利资产):高美债环境,资金偏好高确定性分红资产; -
外资调研赛道:算力硬件、服务器 PCB、医疗设备; -
顺周期方向:工业母机、汽车零部件,受益 PMI 回暖; -
地产链:家居、建材,博弈政策催化; -
能源板块:油气,受益国际油价上行。
总结:
外围整体风险偏好回暖,美股科技和日股走强,但美债高收益是悬在成长股上方的最大变量;韩股存储板块获利了结,需要留意芯片内部的分化。叠加外资配置拐点、国内 PMI 回暖、地产政策持续落地,节后市场会迎来多空交织的博弈窗口。
行情永远不是单边直线上涨,外部利好只是情绪,最终A股走向,依然要看国内资金成交、企业盈利兑现情况。保持理性,控制仓位,不追高,不重仓博弈。
提示:本文仅客观复盘市场行情与公开资讯,所有内容不构成任何投资建议。股市有风险,入市需谨慎。